
ストック活用時代におけるバリューアッド投資の潮流
2026年10月30日 / 『CRI』2026年11月号掲載
目次
1.社会情勢の変化で本格化するストック活用
日本の建築物ストックは、高度経済成長期からバブル景気の時期にかけて建設されたものが多く、人口動態と同様に高齢化が進んでいる。これらのストックは物理的、社会的、経済的な面で陳腐化が進んでおり、更新の必要性が年々高まっている。
従来の都心部では老朽化した建物は解体し、新たに建替えることが合理的な選択肢となる場面が多かった。しかし、近年の社会情勢の変化によって、従来型の発想が通用しないケースが増えている。資材価格やエネルギーコストの上昇が世界的なインフレを引き起こしており、日本でも消費者物価指数は年率2%台の上昇が続いている。これにより、様々なモノやサービスの価格が押し上げられている。また、建設業界における深刻な人手不足と「2024年問題」に代表される労働時間規制の強化により、工期の長期化と労務費の上昇が避けられない状況にある。更に、金融政策の転換により金利が上昇局面に入ったことで、投資資金の調達コストも増大している(図表1)。
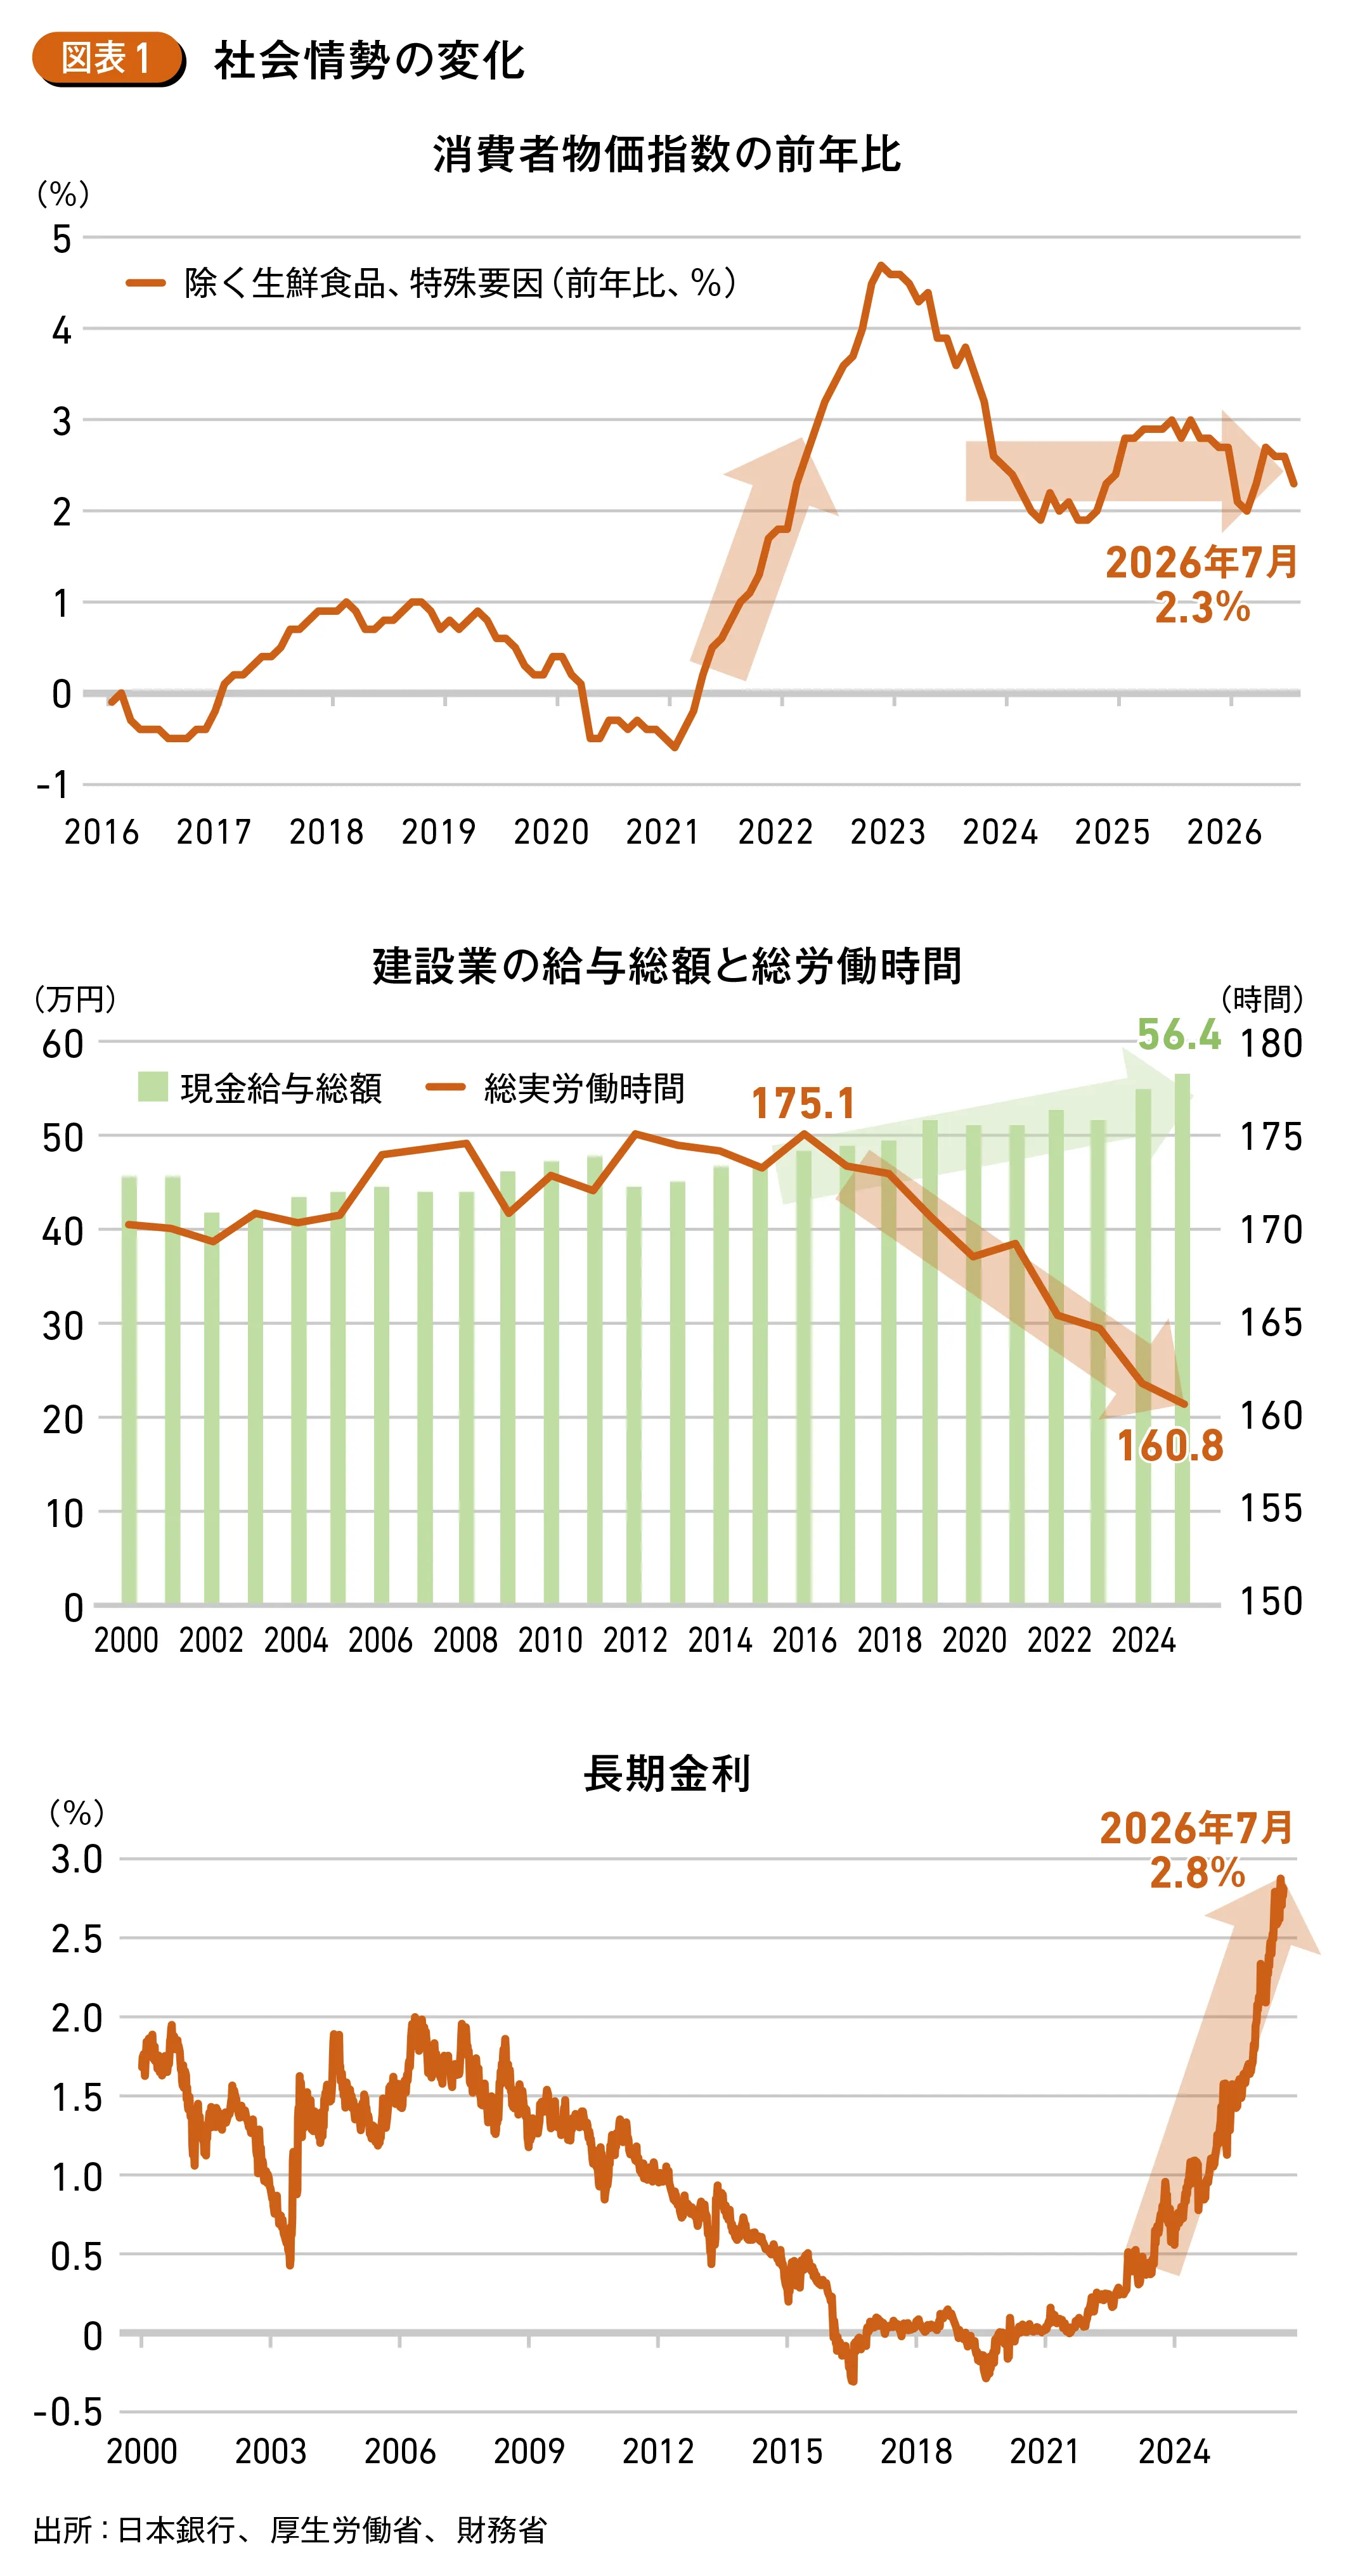
これらの要因が重なった結果、多額の投資を必要とするスクラップアンドビルドは採算性の観点からハードルが高くなる一方で、既存の建物を活かしながら価値を高めていく「バリューアッド投資」への注目が急速に高まった。CBREの調査によれば、2022年は魅力的な投資戦略として長期的に資産を保有しインカムゲインを重視する「コア投資」を挙げる投資家が4割以上を占めていたものの、2026年の調査では2割まで低下した。その一方で、「バリューアッド投資」を挙げる投資家が2022年の22%から2026年は43%まで増加したことが報告されている。既存ストックの構造躯体を活かしつつ、設備更新やリノベーションによって競争力を回復させるアプローチは、コストを抑えながら市場ニーズに対応できる現実的な解として、投資家やデベロッパーの間で主流の戦略になりつつある。
2.「サービスとしての不動産」の台頭とニーズの拡大
ストック活用が進む背景には、コスト面の合理性だけでなく、不動産に対する需要そのものの質的な変化がある。新型コロナウイルス感染症の拡大は、働き方や暮らし方に対する人々の価値観を大きく変えた。リモートワークの普及により、オフィスは「出社しなければならない場所」から「出社したいと思える場所」への転換が求められるようになったことは、その象徴的な例である。
この変化を捉える概念として台頭してきたのが「サービスとしての不動産(Real Estate as a Service)」もしくは「サービスとしての空間(Space as a Service)」という考え方である。従来、不動産(とりわけオフィス)は空間そのもの、すなわち「ハコ」を提供することが価値の中心であった。しかし今、テナントや利用者が求めているのは、単なるハコとしての空間ではなく、そこで得られる体験や利便性、快適性を含めた総合的な「サービス」である。
オフィスに関して言えば、2000年代は「ボリューム」が重視されオフィスビルの大規模化が進み、2010年代にはBCP対応や環境対応といった「スペック」が重視されるようになった。そして2020年代は、コロナ禍を経て、従業員が通勤してオフィスに出社する以上、そこには自宅では得られない付加価値が求められるようになった(図表2)。
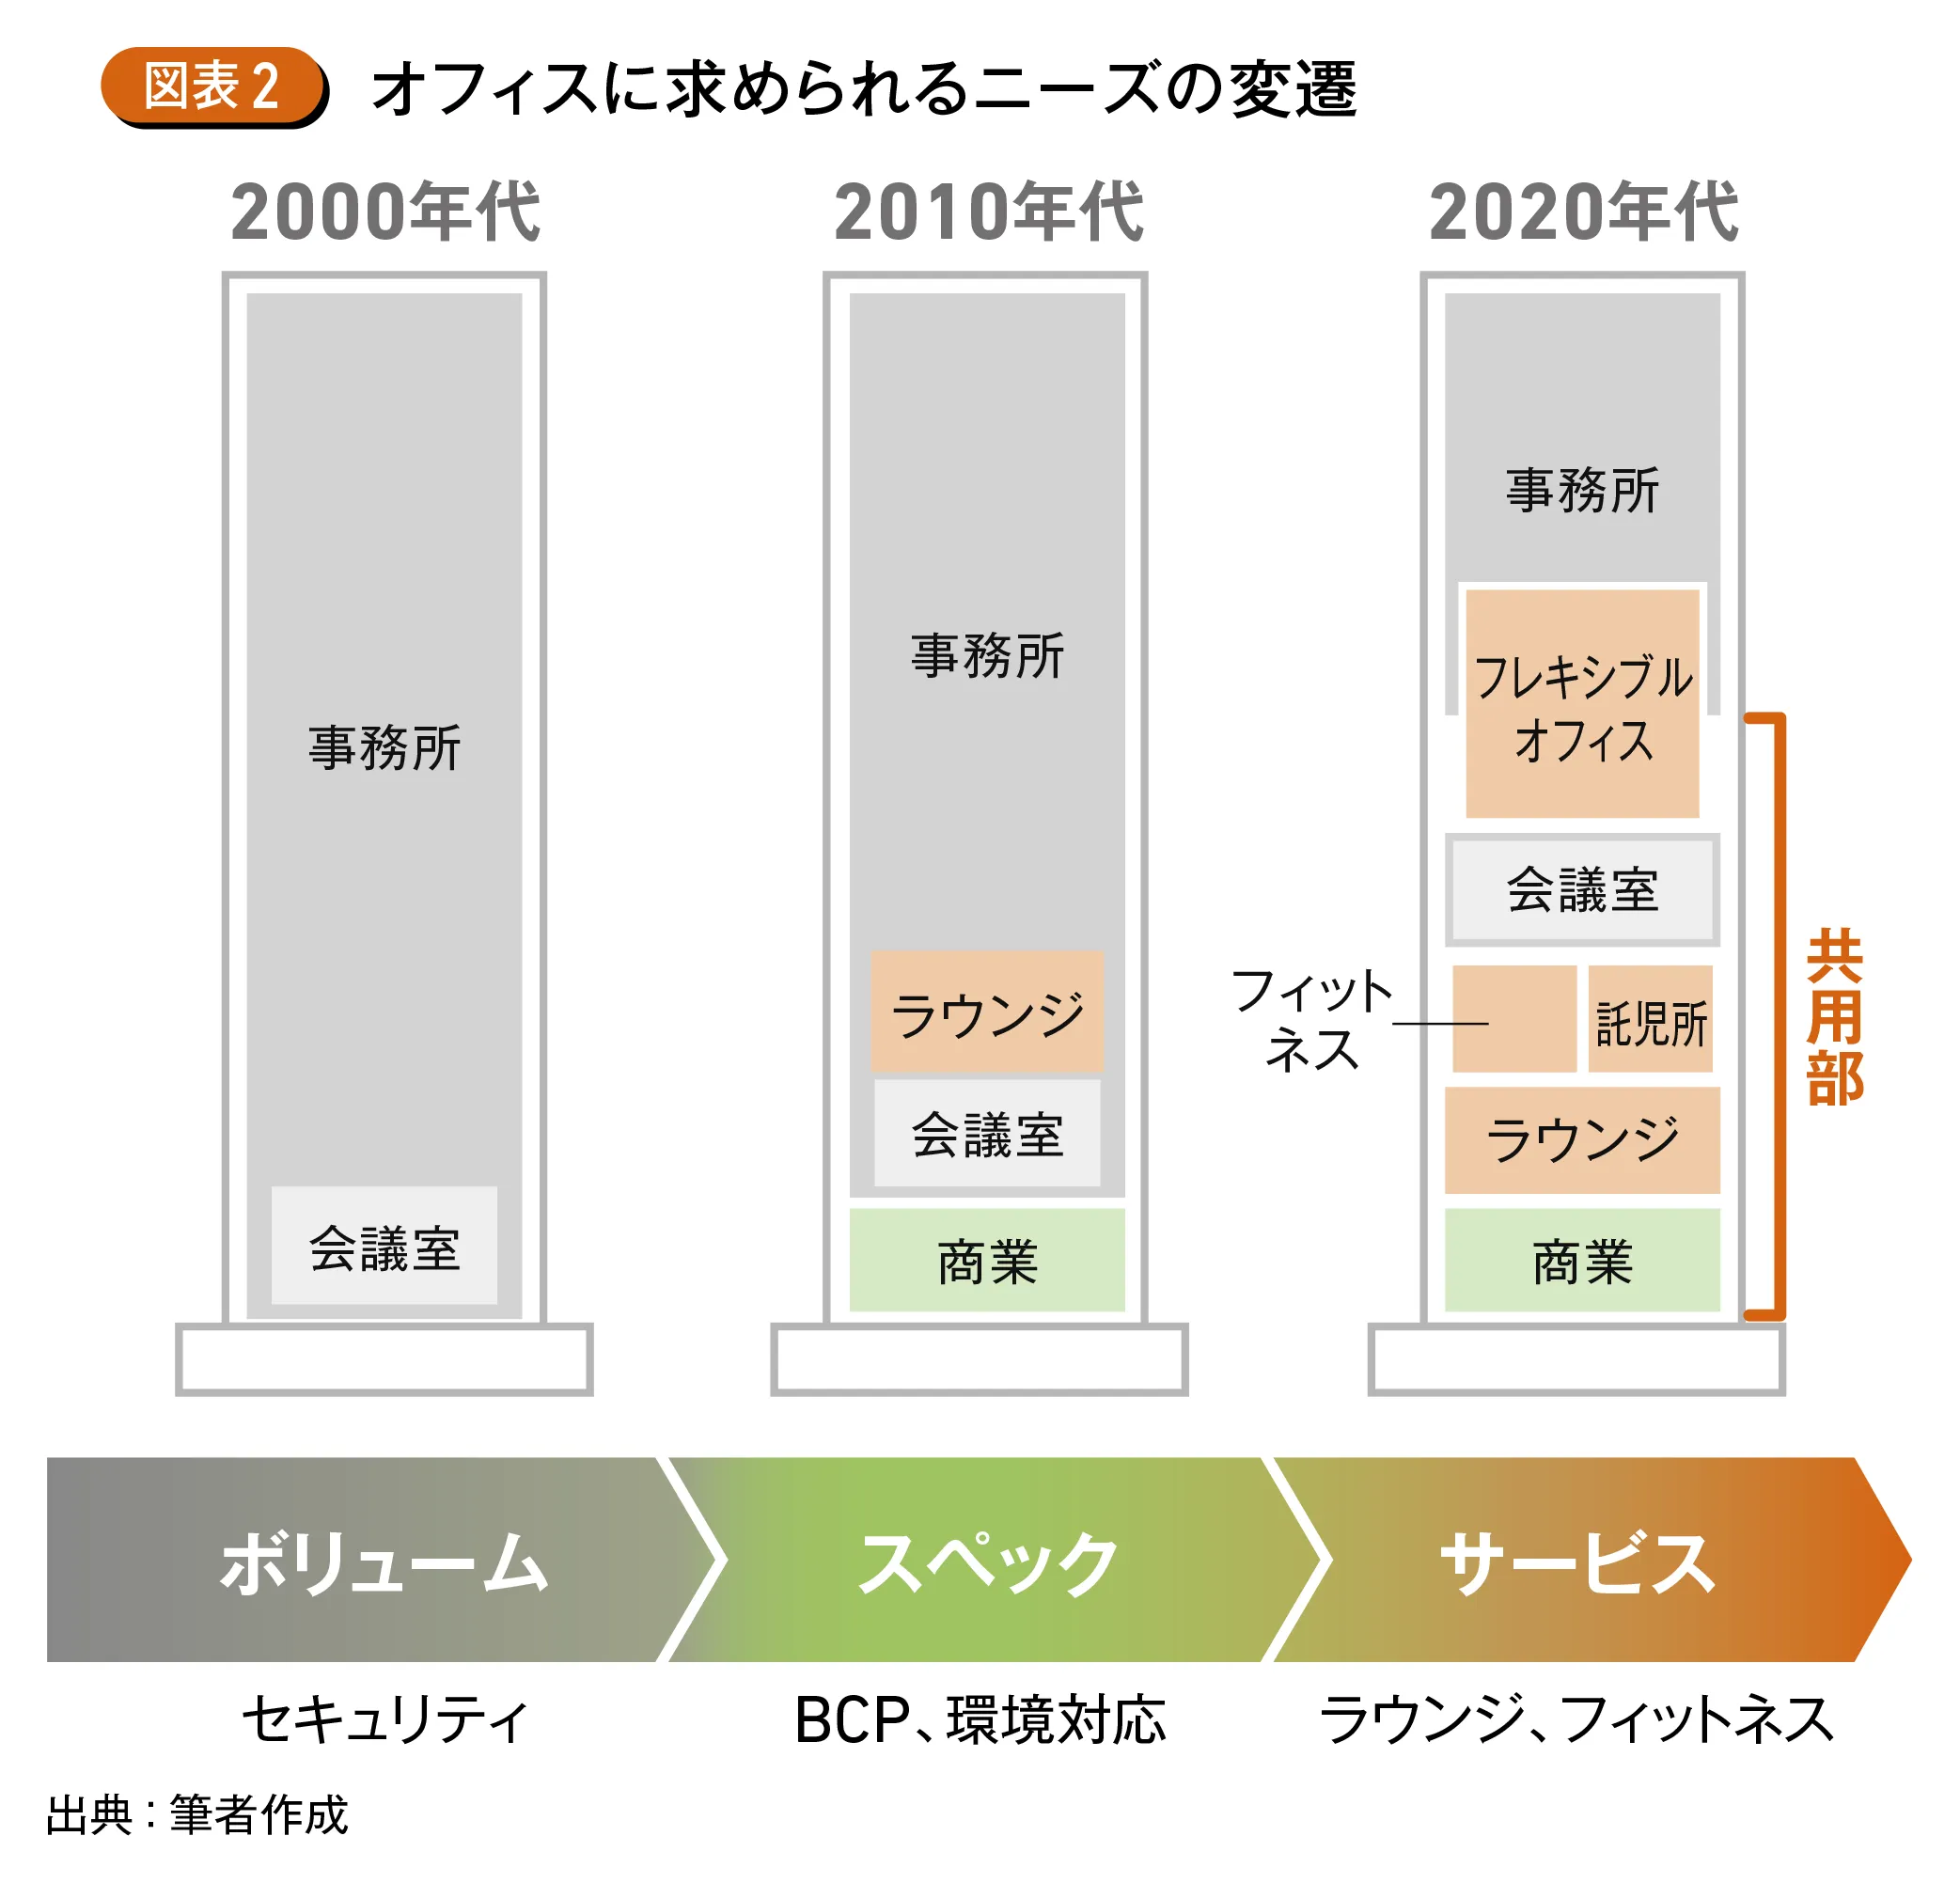
快適な執務環境はもちろんのこと、コミュニケーションを促進する空間デザイン、充実した福利厚生的な設備、周辺エリアの利便性など、複合的な魅力を備えた「出社する価値のあるオフィス(Commute-worthy)」に対するニーズが拡大した。実際に、Genslerが2024年に世界中のオフィスワーカーを対象に行った調査では、従来型のワークプレイスを望む回答者はわずか14%に止まる一方で、優れた職場環境を経験した従業員のエンゲージメントは向上し、空間の「体験価値」が働く意欲や企業への愛着に直結することが示されている。
このような新しい不動産ニーズの高まりは、既存ストックに対してこれまでとは異なる付加価値を付与する必要性を示唆している。裏を返せば、適切な投資によって既存ストックに新たなニーズを満たす価値を付加できれば、多大な資金と労力を要する建替えを行わずとも市場競争力を回復させることが可能だということでもある。そのため、「サービスとしての不動産」に対するニーズの拡大は、バリューアッド投資を後押しする追い風になっている。
3.オフィスにおけるバリューアッドの類型
オフィス市場では、既に多くのバリューアッド投資が実践されている。ここでは、それらの取り組みを大きく4つのトレンドに分類することができる。
第一に「環境認証の取得」である。BELS、ZEB、CASBEE、DBJ Green Building認証、LEEDといった環境認証の取得は、テナント企業のサステナビリティ経営を後押しすると共に、物件の資産価値向上にも寄与すると考えられる。大規模ビルでは取得が一般化しつつある一方、中小ビルでは普及率が依然として低く、取得によって差別化を図る余地が大きい。加えて、省エネ設備の導入や再生可能エネルギーの活用といった環境性能の改善そのものも、中長期的なリターンをもたらす有効な手段として期待されている。
第二に「セットアップ化」である。賃貸オフィスは内装や什器を伴わない状態で貸し出されることが一般的だが、近年は、20〜100坪程度の面積帯の区画を中心に、予め内装工事や什器の設置を済ませた状態で貸し出される「セットアップオフィス」が増えている。入居企業にとっては移転に係る初期費用や工期を大幅に削減できるメリットがあり、インフレや工期の長期化が続く現在の市場環境において、その需要は一段と拡大している。貸主側にとっても、空室期間の短縮や賃料水準の向上につながることから、供給が積極化する動きも広がっている。
第三に「フレキシブルオフィスの導入」である。事業環境の変化が激しい現代において、企業は固定的な従来型の長期契約よりも、柔軟に契約期間や面積を変更できるオフィス形態を求める傾向を強めている。こうした需要の変化を受け、貸主側では、ビルの一部フロアをコワーキングオフィスやレンタルオフィス、サービスオフィスといったフレキシブルオフィス運営事業者に貸し出す、あるいは自ら運営する動きが広がっている。これにより、多様なテナントニーズに対応しながら稼働率を維持し、収益の安定化を図ることが可能となる。
第四に「共用部の充実化」である。働き方の多様化やオフィス回帰の動きを背景に、企業は従業員のエンゲージメント向上や採用強化の観点から、オフィス環境そのものへの関心を強めている。こうした需要に応え、エントランス、ラウンジ、カフェスペース、フィットネス施設、会議室といった共用部のアメニティを強化する動きが広がっている。専有部だけでなくビル全体の共用空間に投資することで、テナントの満足度を高めると共に、他物件との差別化にもつながっている。
これら4つのトレンドは、いずれも既存ストックの構造を大きく変えることなく、物件の競争力を高められるという共通点を持つ。
4.共用部の充実化がもたらす付加価値
これらのバリューアッド施策は、具体的にどのような効果をもたらすのだろうか。三幸エステートは筑波大学と共同で、この疑問に答えるための実証的な分析を行っている。
この分析では4つのトレンドの中でも特に「共用部の充実化」に焦点を当て、その代表的な取り組みである「テナント共用ラウンジ」の設置を対象としている。東京都心5区、1フロア面積200坪以上、貸付面積3,000坪以上のビルを対象に調査したところ、テナント共用ラウンジの設置率は2025年末時点で16.5%まで上昇しており、近年は既存ビルにおける後付け事例も増加傾向にある(図表3)。
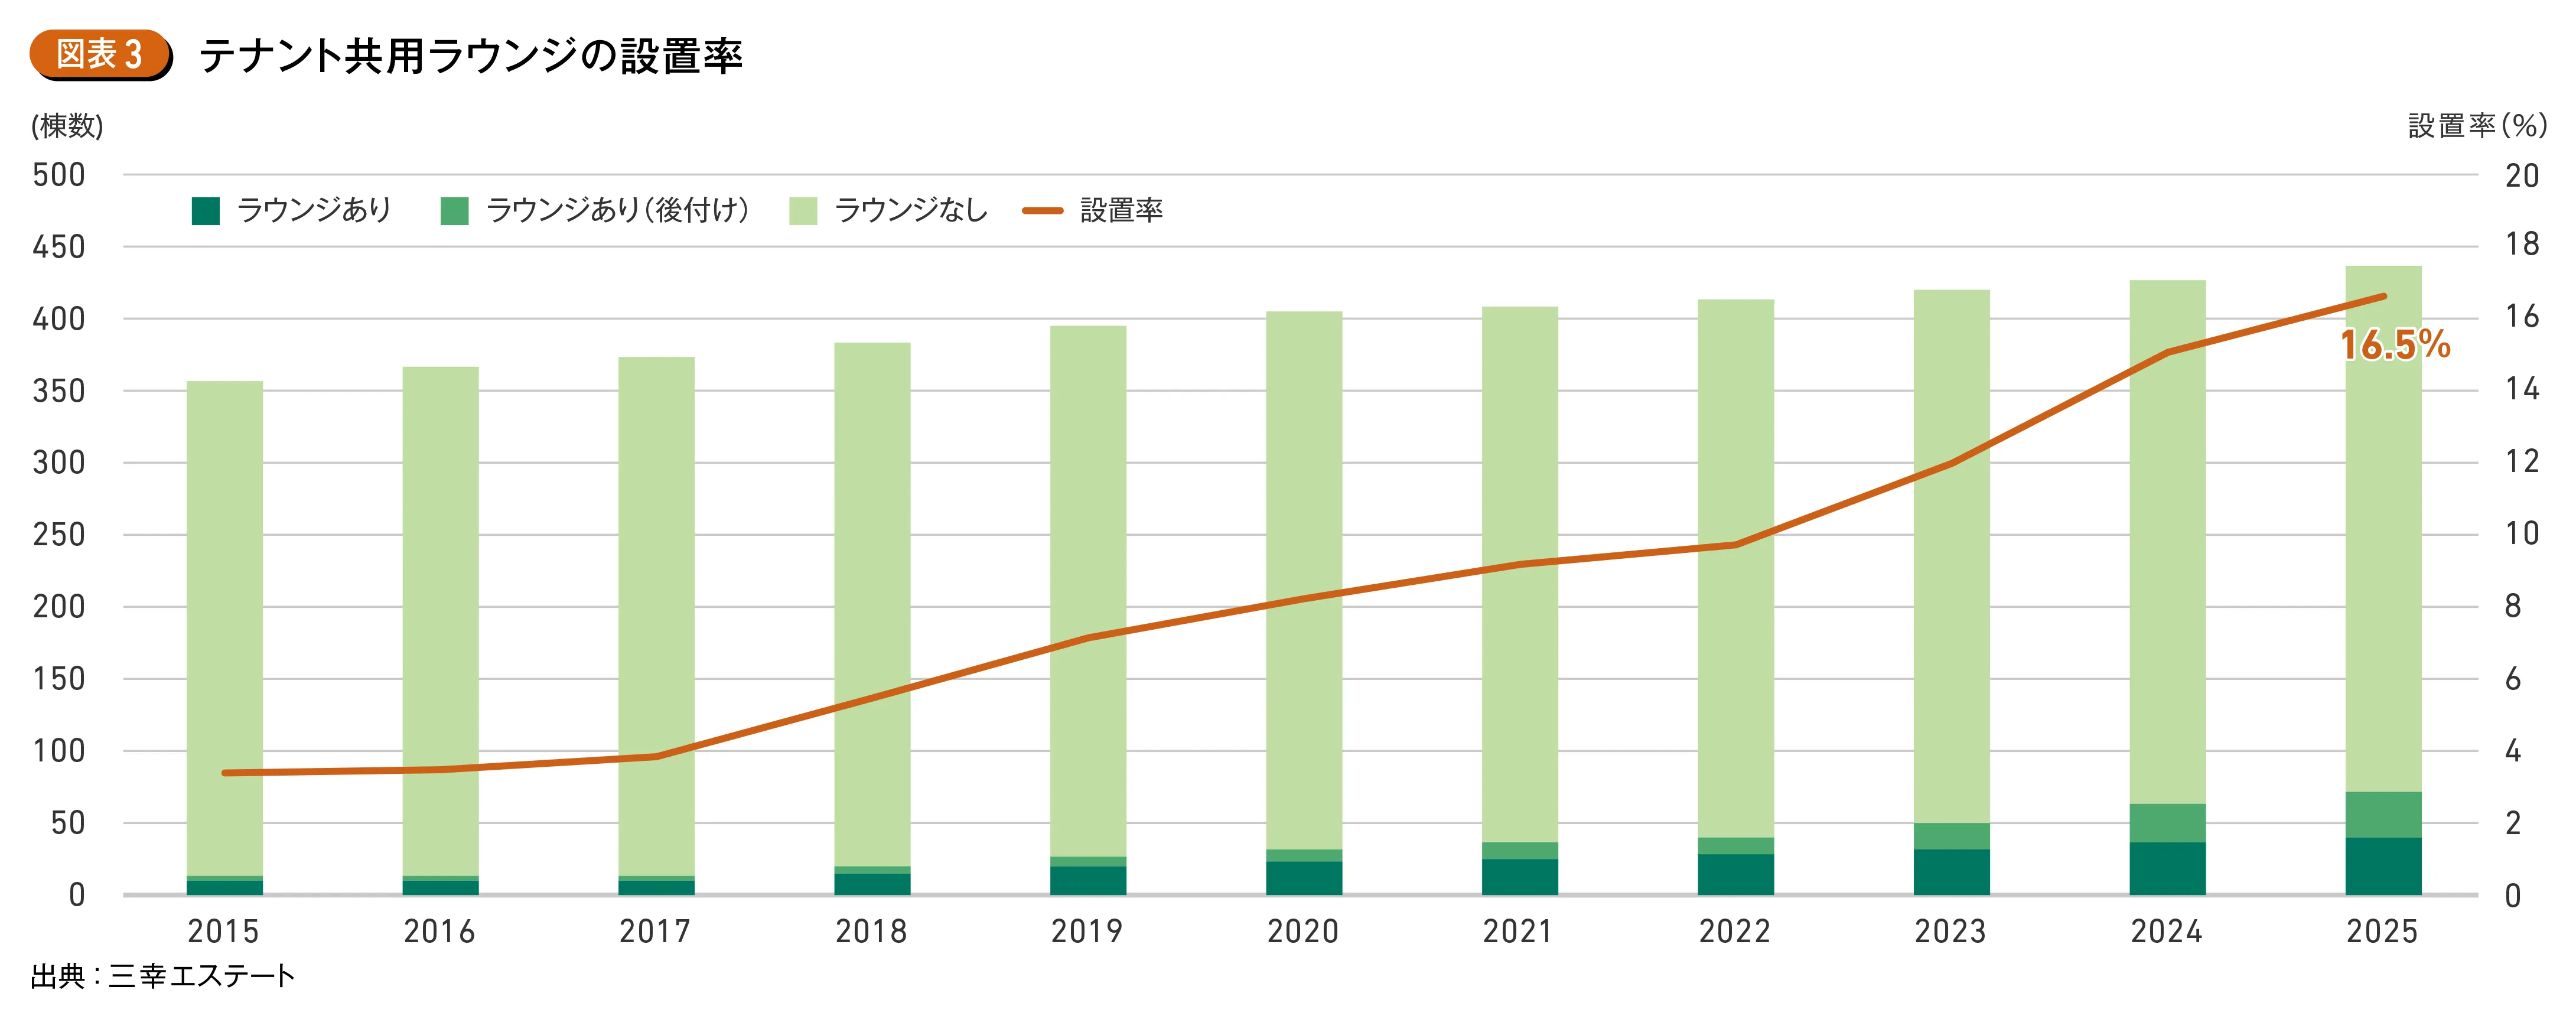
「テナント共用ラウンジ」の設置効果について、統計的因果推論の手法を用いて分析した結果、主に3つの効果が確認された。一つ目は「募集期間の短縮」である。充実したアメニティはテナント企業の意思決定を後押しする材料となり、設置後は募集から成約までの期間が最大で半減する効果が確認された。二つ目は「稼働率の改善」である。テナント共用ラウンジは競合ビルとの視覚的な差別化要因となり、既存テナントの継続入居意向を高めると共に、新規テナントの誘致にも寄与する。その結果、設置後の空室率低下、すなわち稼働率の安定・改善につながっている。三つ目は「賃料単価の上昇」である。付加価値の高いアメニティは、専有部の賃料以上の価値としてテナント企業に認識されやすく、設置から5年後には募集賃料が7%以上引き上げられる効果がある(図表4)。
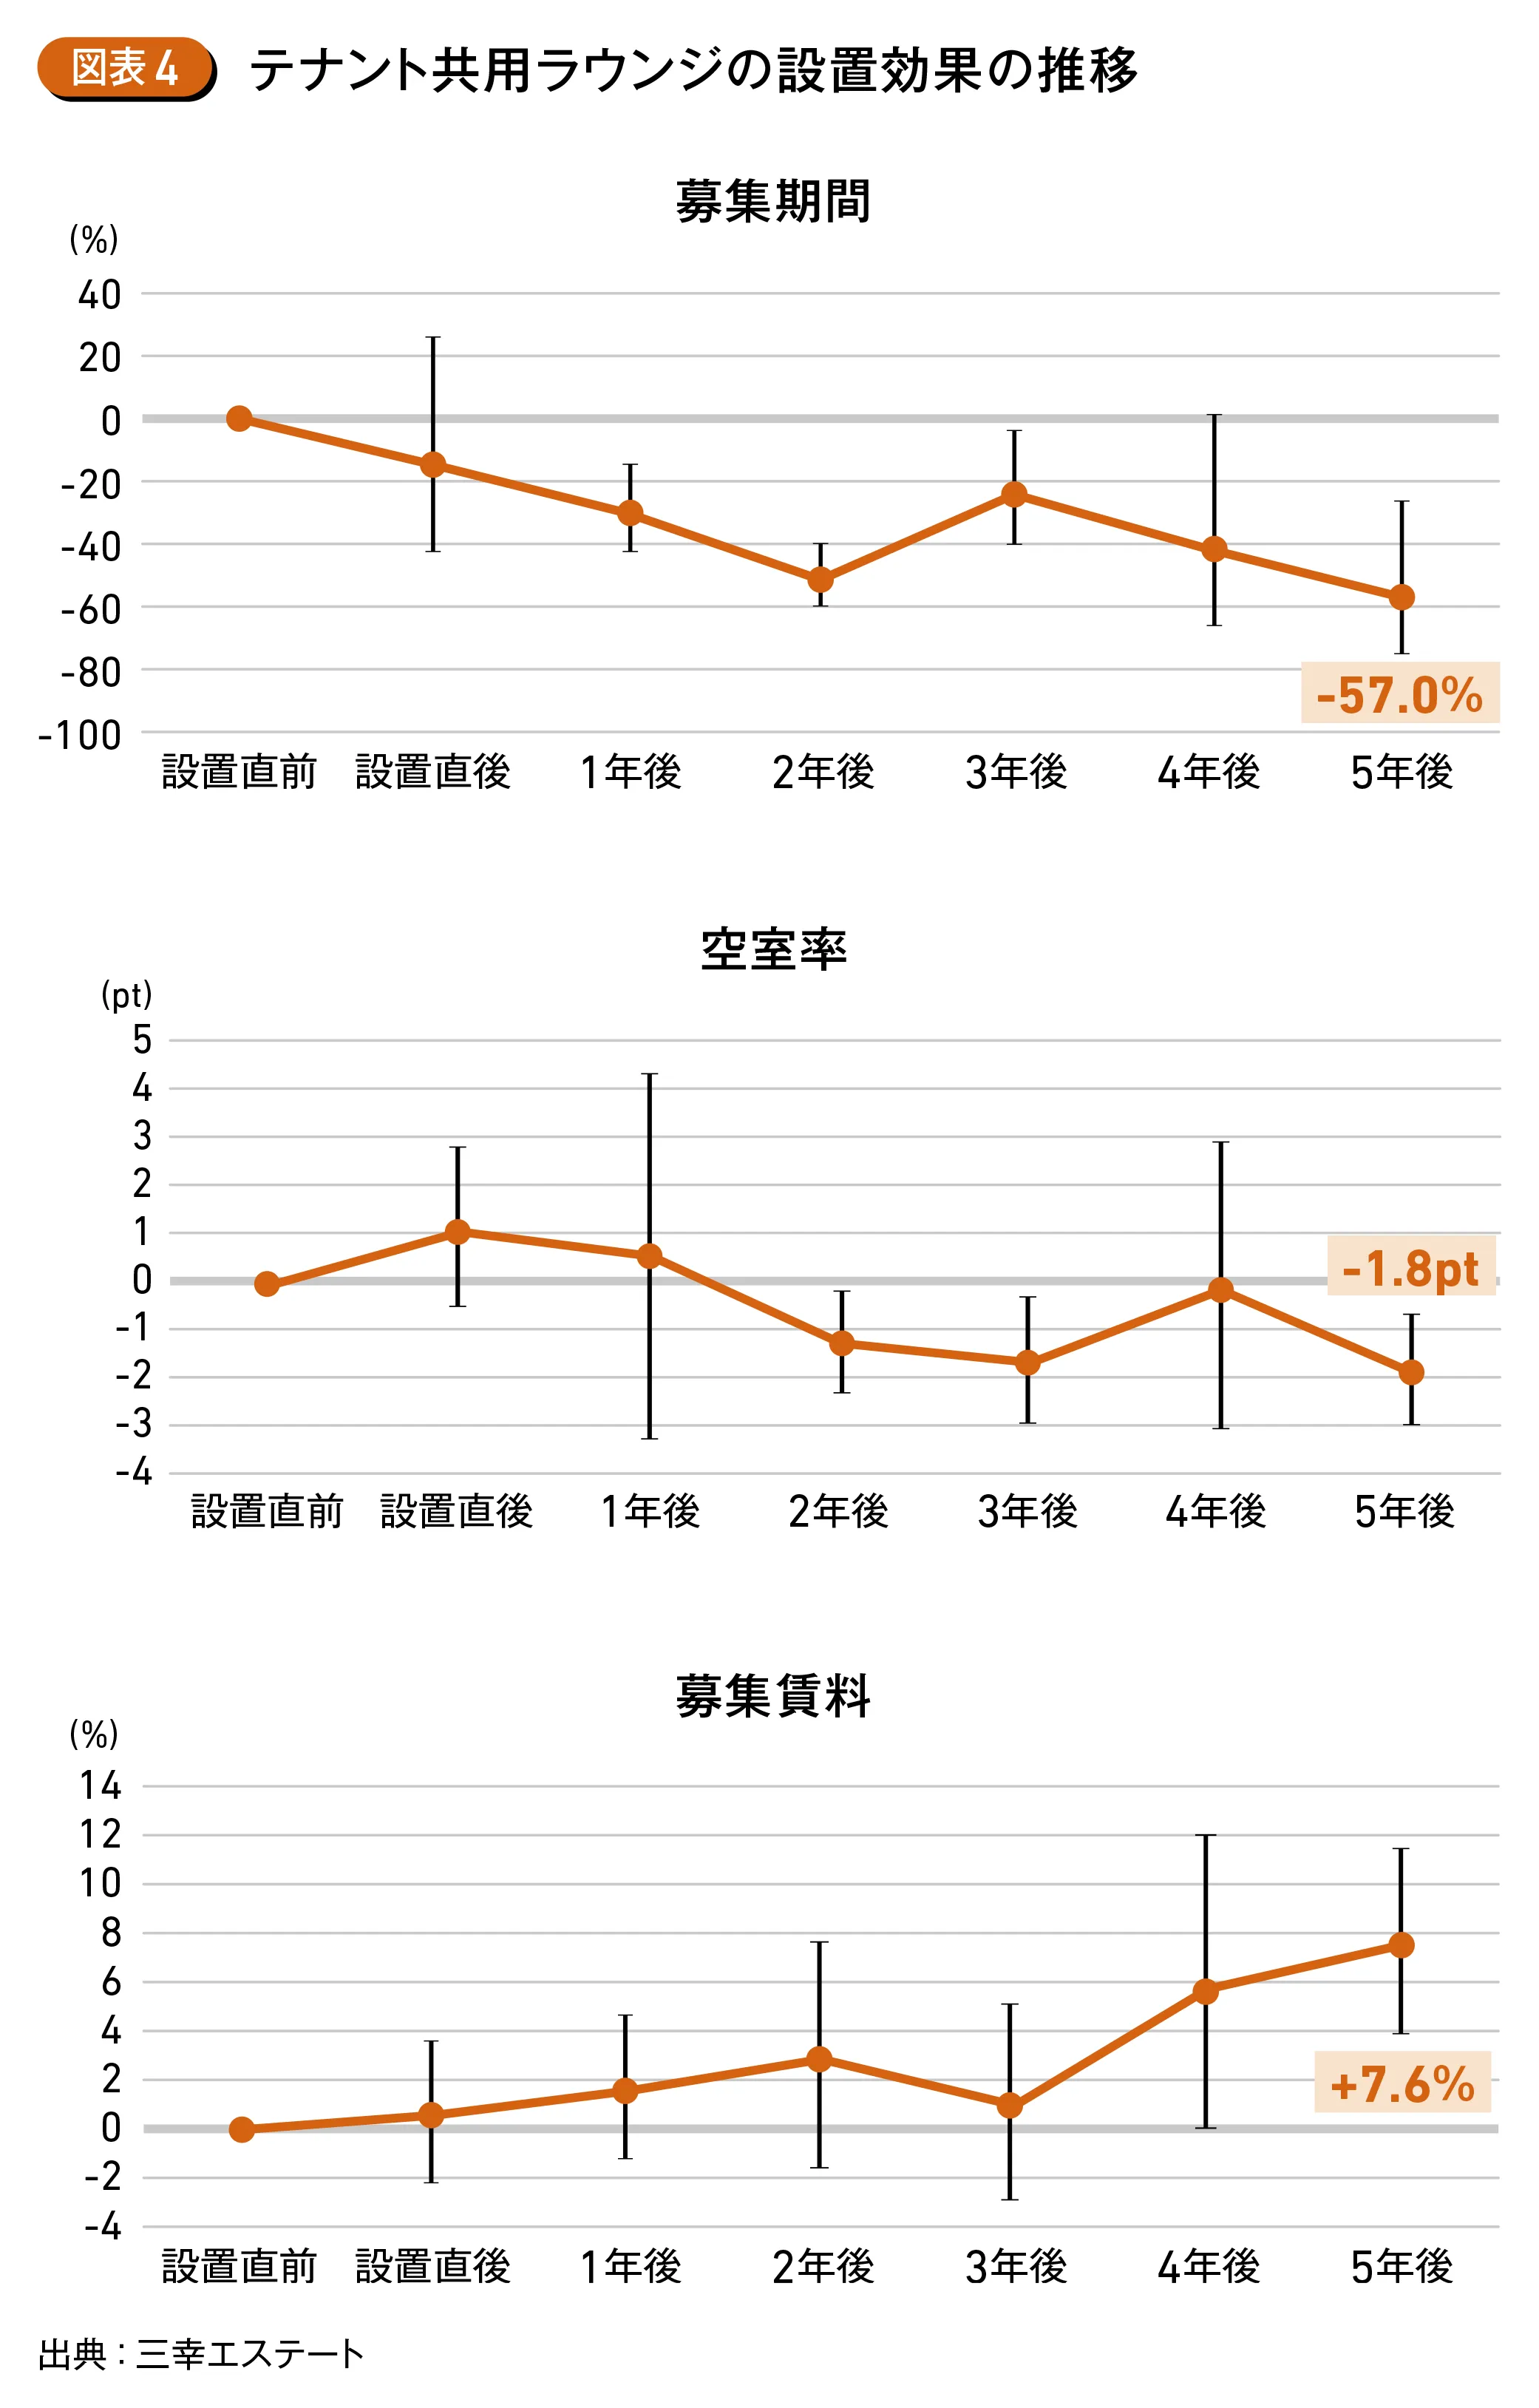
これらの効果は、共用部への投資が単なるコストではなく、収益性を直接的に押し上げる戦略的投資であることを裏付けている。
5.不動産にもサービスの“質”が求められる時代に
ここまで見てきたように、オフィス市場では「ハコモノとしてのオフィス」から「サービスとしてのオフィス」への転換が進んでいる。ここで重要なことは、ラウンジやフィットネスといったアメニティを単に提供するだけでなく、そこで得られる体験や利便性、快適性など、運用面を含めた総合的な価値提供こそが、これからのオフィスに求められる本質的な条件になりつつあるという点である。
そして、この変化はオフィスというアセットタイプに限った話ではない。物流施設では、雇用定着の観点から、保管・搬送機能に止まらず、働く人々の労働環境や地域社会との共生を意識した施設運営が重視されている。商業施設では、EC化の進展を背景に、単なる物販の場から、体験や交流を生み出す場へと変化しつつある。アセットの種類を問わず、「利用者にとっての体験価値」を高めることが、不動産の競争力を左右する時代になっている。
6.おわりに
本稿では主にオフィスを中心にバリューアッド投資の潮流を論じてきたが、この考え方は住宅投資においても同様に、またはそれ以上に重要な意味を持つ可能性がある。
住宅市場もまた、築年数の経過したストックが数多く存在する。単身世帯の増加や高齢化、共働き世帯の増加といった社会構造の変化に伴い、住まいに求められる機能は変わりつつある。従来型のワンルームや1LDKといった画一的な間取りだけでなく、在宅勤務に対応した書斎スペース、宅配ボックス、共用ラウンジやコワーキングスペースなど、多様な機能を備えた住宅へのニーズが広がっている。これはまさに、オフィスにおける「出社する価値」と同様に、「住み続ける価値」の提供が求められていることを示している。
実証的なデータは限られているものの、環境性能の向上やペット共生仕様、コワーキングスペースなど、入居者の生活の質を高めるバリューアッド投資は、オフィスの共用部充実化と同様に、稼働率の改善や賃料上昇、入居期間の長期化といった効果をもたらすことが期待される。特に人口減少と世帯構造の多様化が進んでいることに加え、社会情勢の変化により新規開発の余地が限られる状況下では、いかに既存の住宅ストックに付加価値を与えられるかが、今後の住宅投資における重要な差別化要因となるだろう。
インフレ・建築費高騰・金利上昇という構造的な逆風は、オフィス・住宅を問わずあらゆる不動産アセットに対して、スクラップアンドビルドからストック活用へのパラダイムシフトを促している。今後の不動産投資においては、既存ストックに「サービスとしての付加価値」をいかに付与できるかという視点が、投資の成否を分ける鍵となっていくだろう。
株式会社オフィスビル総合研究所 主任研究員
2025年3月筑波大学大学院システム情報工学群博士課程(社会工学)修了。2025年4月より現職。三幸エステート株式会社 アナリスト、東京大学不動産イノベーション研究センター 特任研究員、駒澤大学 非常勤講師、筑波大学 客員研究員を兼務。博士(社会工学)。