東京と地方都市の投資物件利回りの推移
2026年10月30日 / 『CRI』2026年11月号掲載
目次
一般財団法人日本不動産研究所では不動産投資家やアセットマネージャーなどを対象に、年二回「不動産投資家調査」(アンケート調査)を実施し、不動産への投資意欲や期待利回り(投資家が求める収益率)の水準を主要都市におけるオフィス、住宅、商業施設、物流施設、ホテルなどの用途ごとに定点調査している。今月は「賃貸住宅一棟の期待利回り(ワンルーム)」についてデータをみていく。
【1】 期待利回りの圧縮
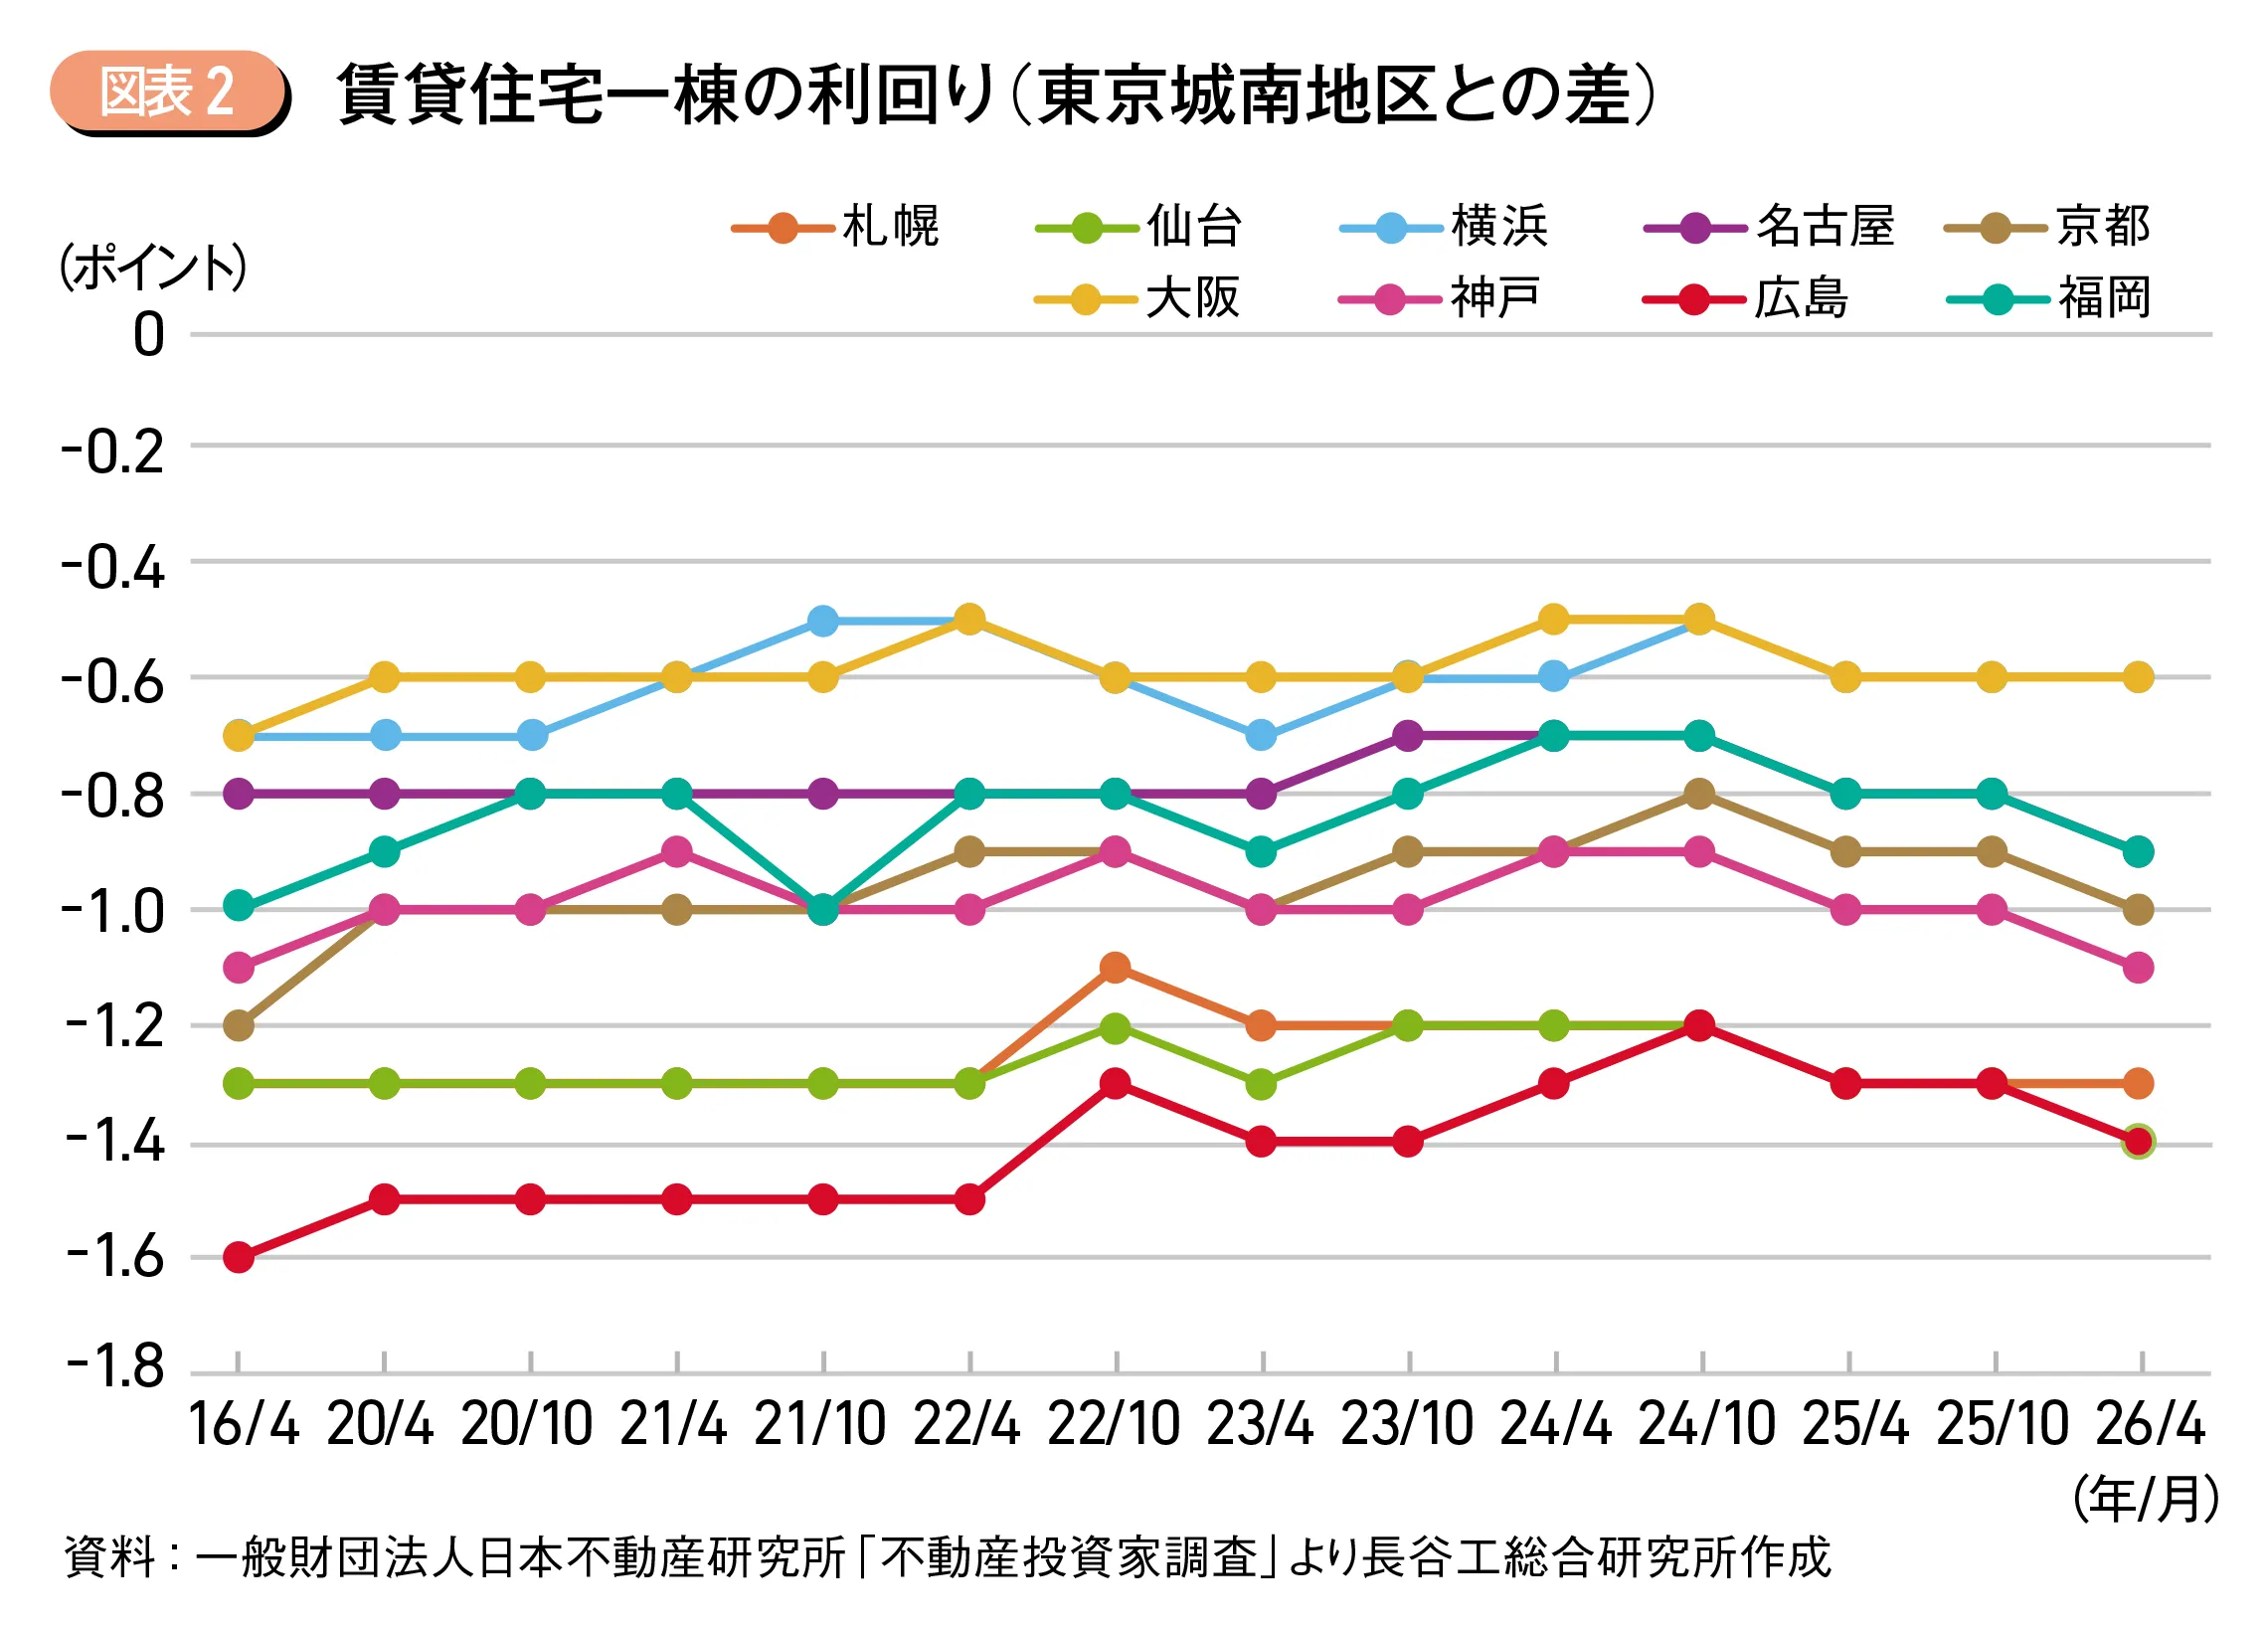
2016年以降、主要都市における賃貸住宅一棟(ワンルームタイプ)の期待利回りは全国的に低下し、利回り圧縮の傾向がみられた。2026年時点で最も期待利回りが低いのは東京城南地区の3.6%である。一方、2016年からの約10年間で最も期待利回りの圧縮幅が大きかったのは京都および広島で、共に約1.3ポイント低下した。 この2都市で圧縮幅が大きかった背景としては、もともとの利回り水準が高く、相対的に不動産価格が割安であったことに加え、京都ではインバウンド需要の拡大、広島では再開発の進展などを背景に投資需要が高まったことが、他都市に比べて期待利回りの低下が大きくなったものと考えられる(図表1)。
【2】 地域格差の縮小
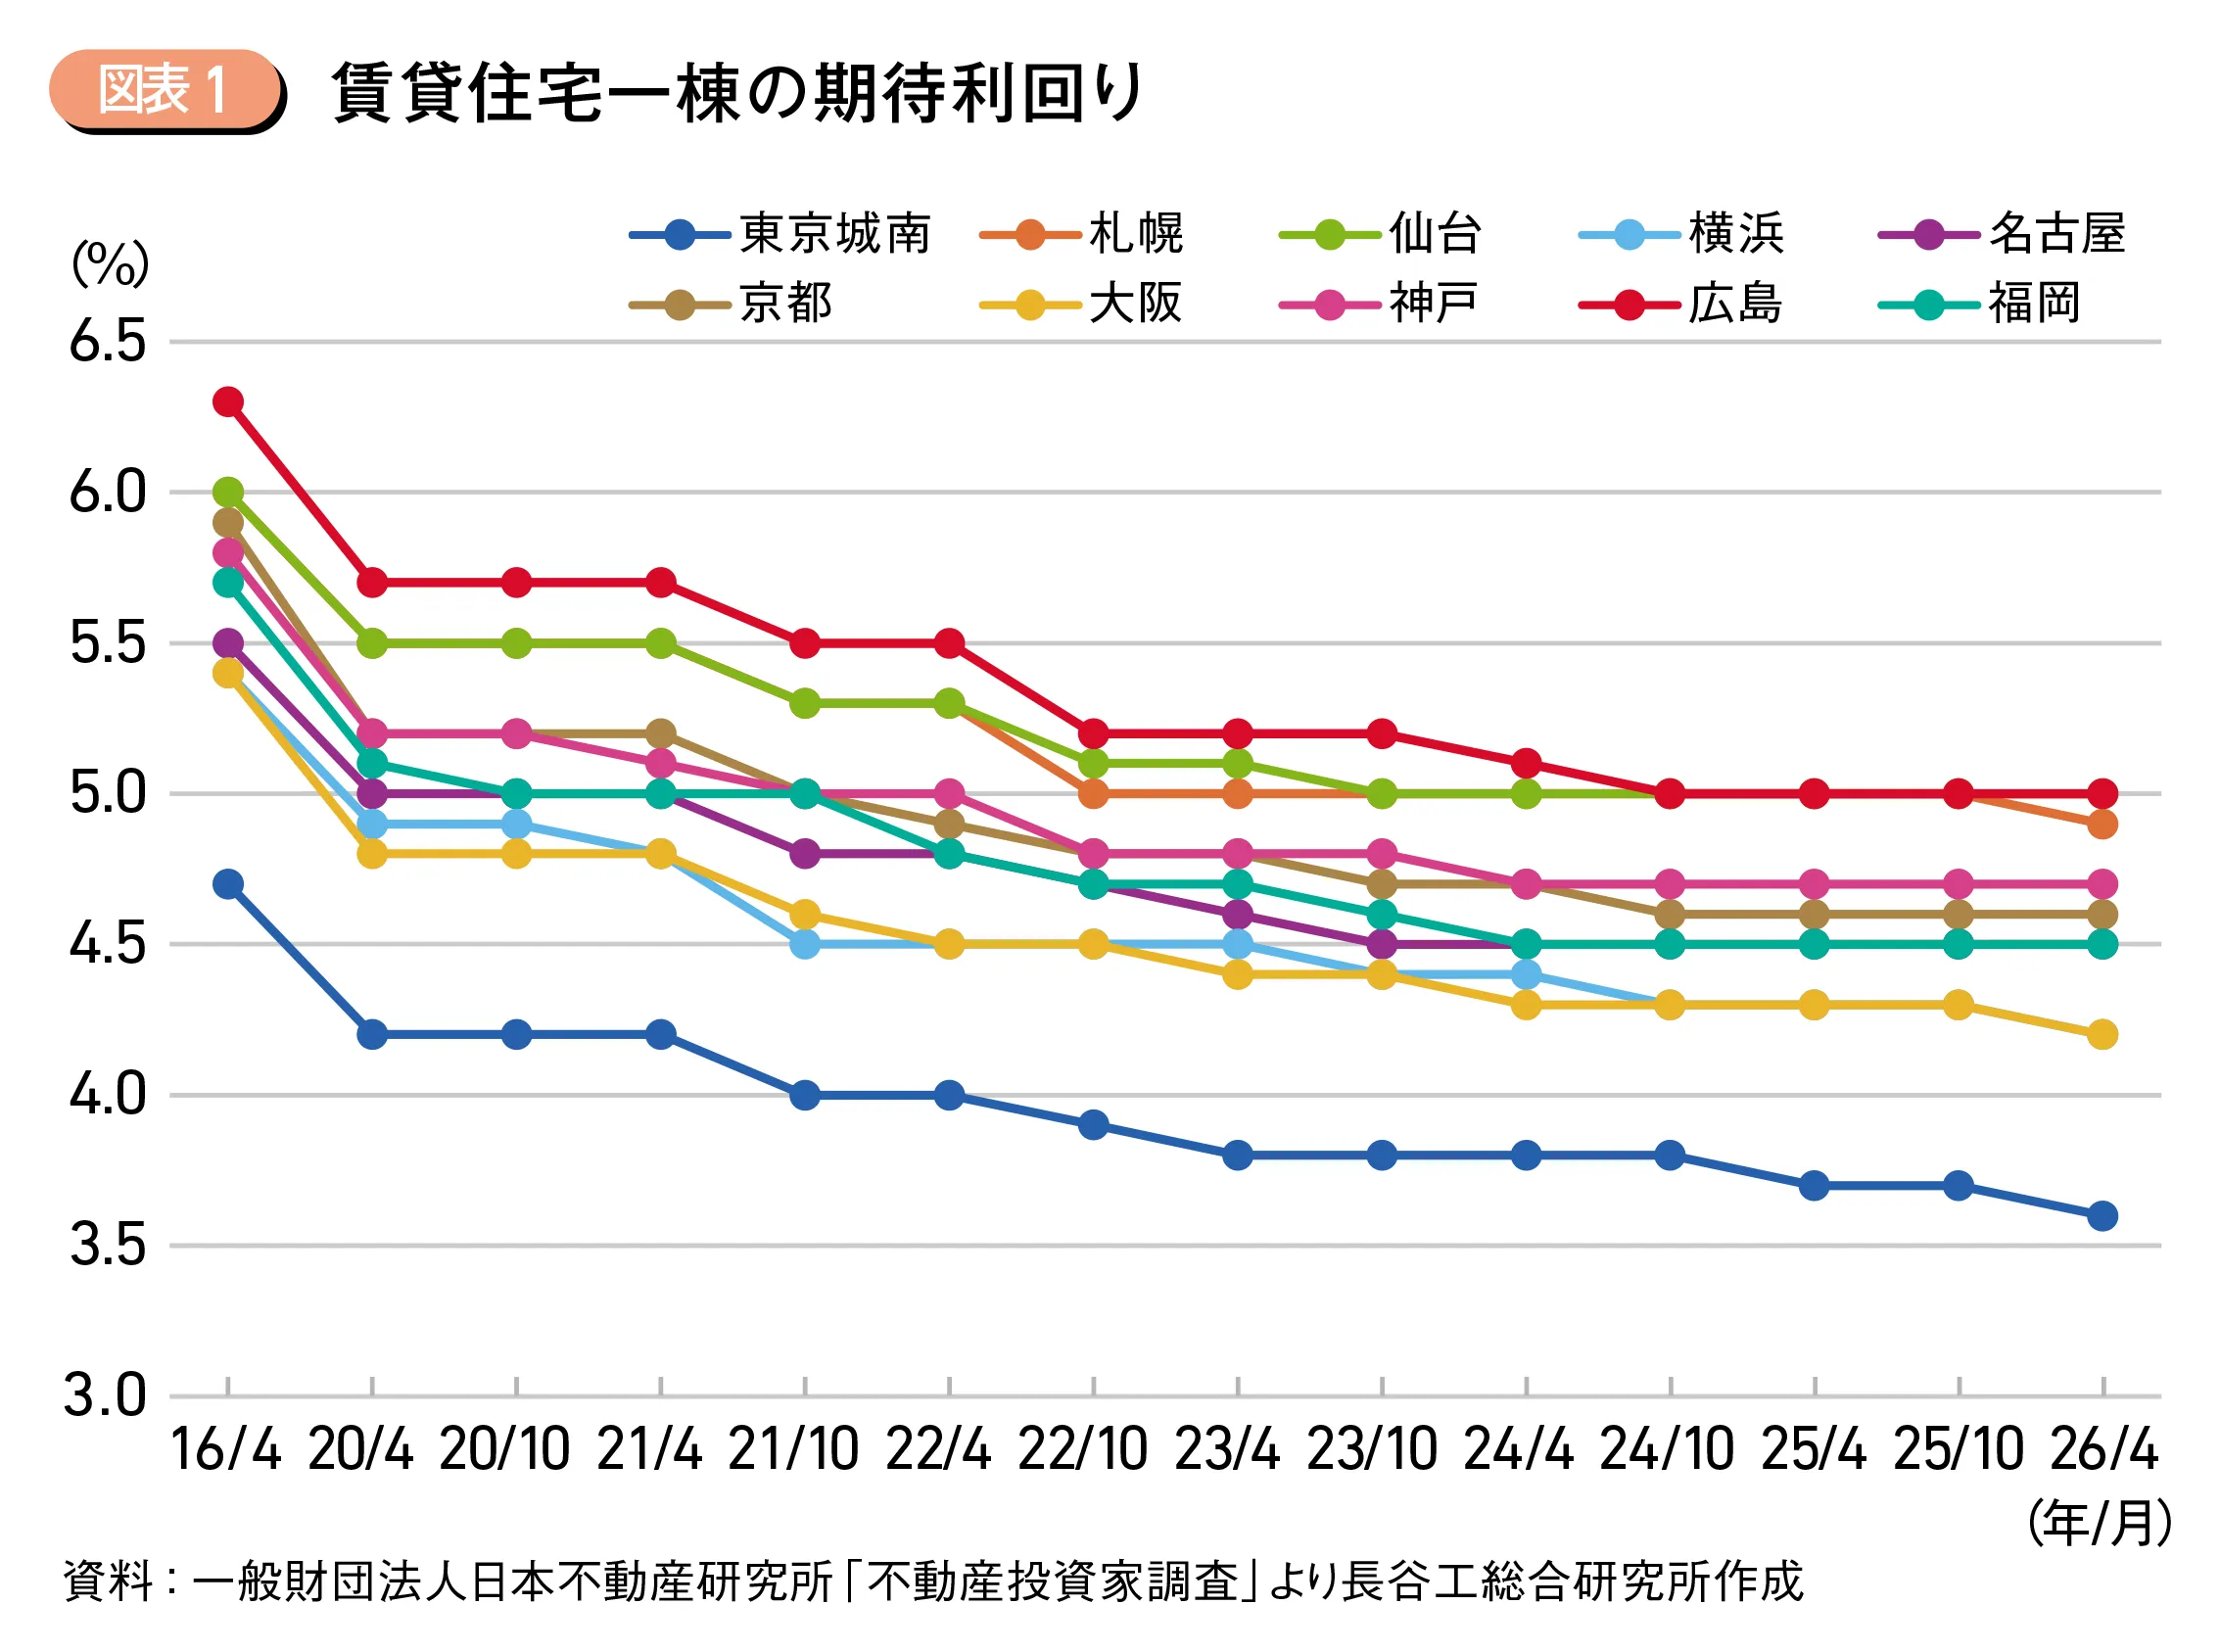
2016年から2026年までの約10年間で東京城南地区と地方主要都市との期待利回り格差をみると、京都は-1.2ポイント→-1.0ポイント、大阪・横浜は-0.7ポイント→-0.6ポイント、広島は-1.6ポイント→-1.4ポイント、福岡は-1.0ポイント→-0.9ポイントと、一部の都市では格差縮小の傾向となった。その背景としては、インバウンド需要の増加や海外投資資金の流入と地方都市への投資需要の拡大が考えられる。住宅は、ホテルやオフィスなどと比較して景気変動の影響を受けにくく、安定した居住需要が期待できることも要因の一つである。今後も住宅市場では期待利回りの圧縮や都市間の利回り格差が小さい状態での推移が予想される(図表2)。