投資用[ワンルーム]マンション市場動向
2026年10月30日 / 『CRI』2026年11月号掲載
目次
㈱不動産経済研究所によると、2026年上半期(1~6月)に首都圏で発売された投資用マンションは2,401戸で、前年同期比28.8%増と2022年以来の前年同期比増となった。
一方、長谷工総合研究所の集計では、近畿圏のワンルームマンションは1,489戸で同24.5%減となった。分譲㎡単価は両圏とも上昇が続く中、首都圏、近畿圏共に供給エリアの外周化や供給商品内容の変化が見られた。
本稿では、首都圏・近畿圏の投資用マンション市場の動向を整理するとともに、住宅着工統計から30㎡以下の小規模共同住宅の着工動向を概観する。
1 投資用マンション市場動向
[首都圏]
1│新規供給戸数
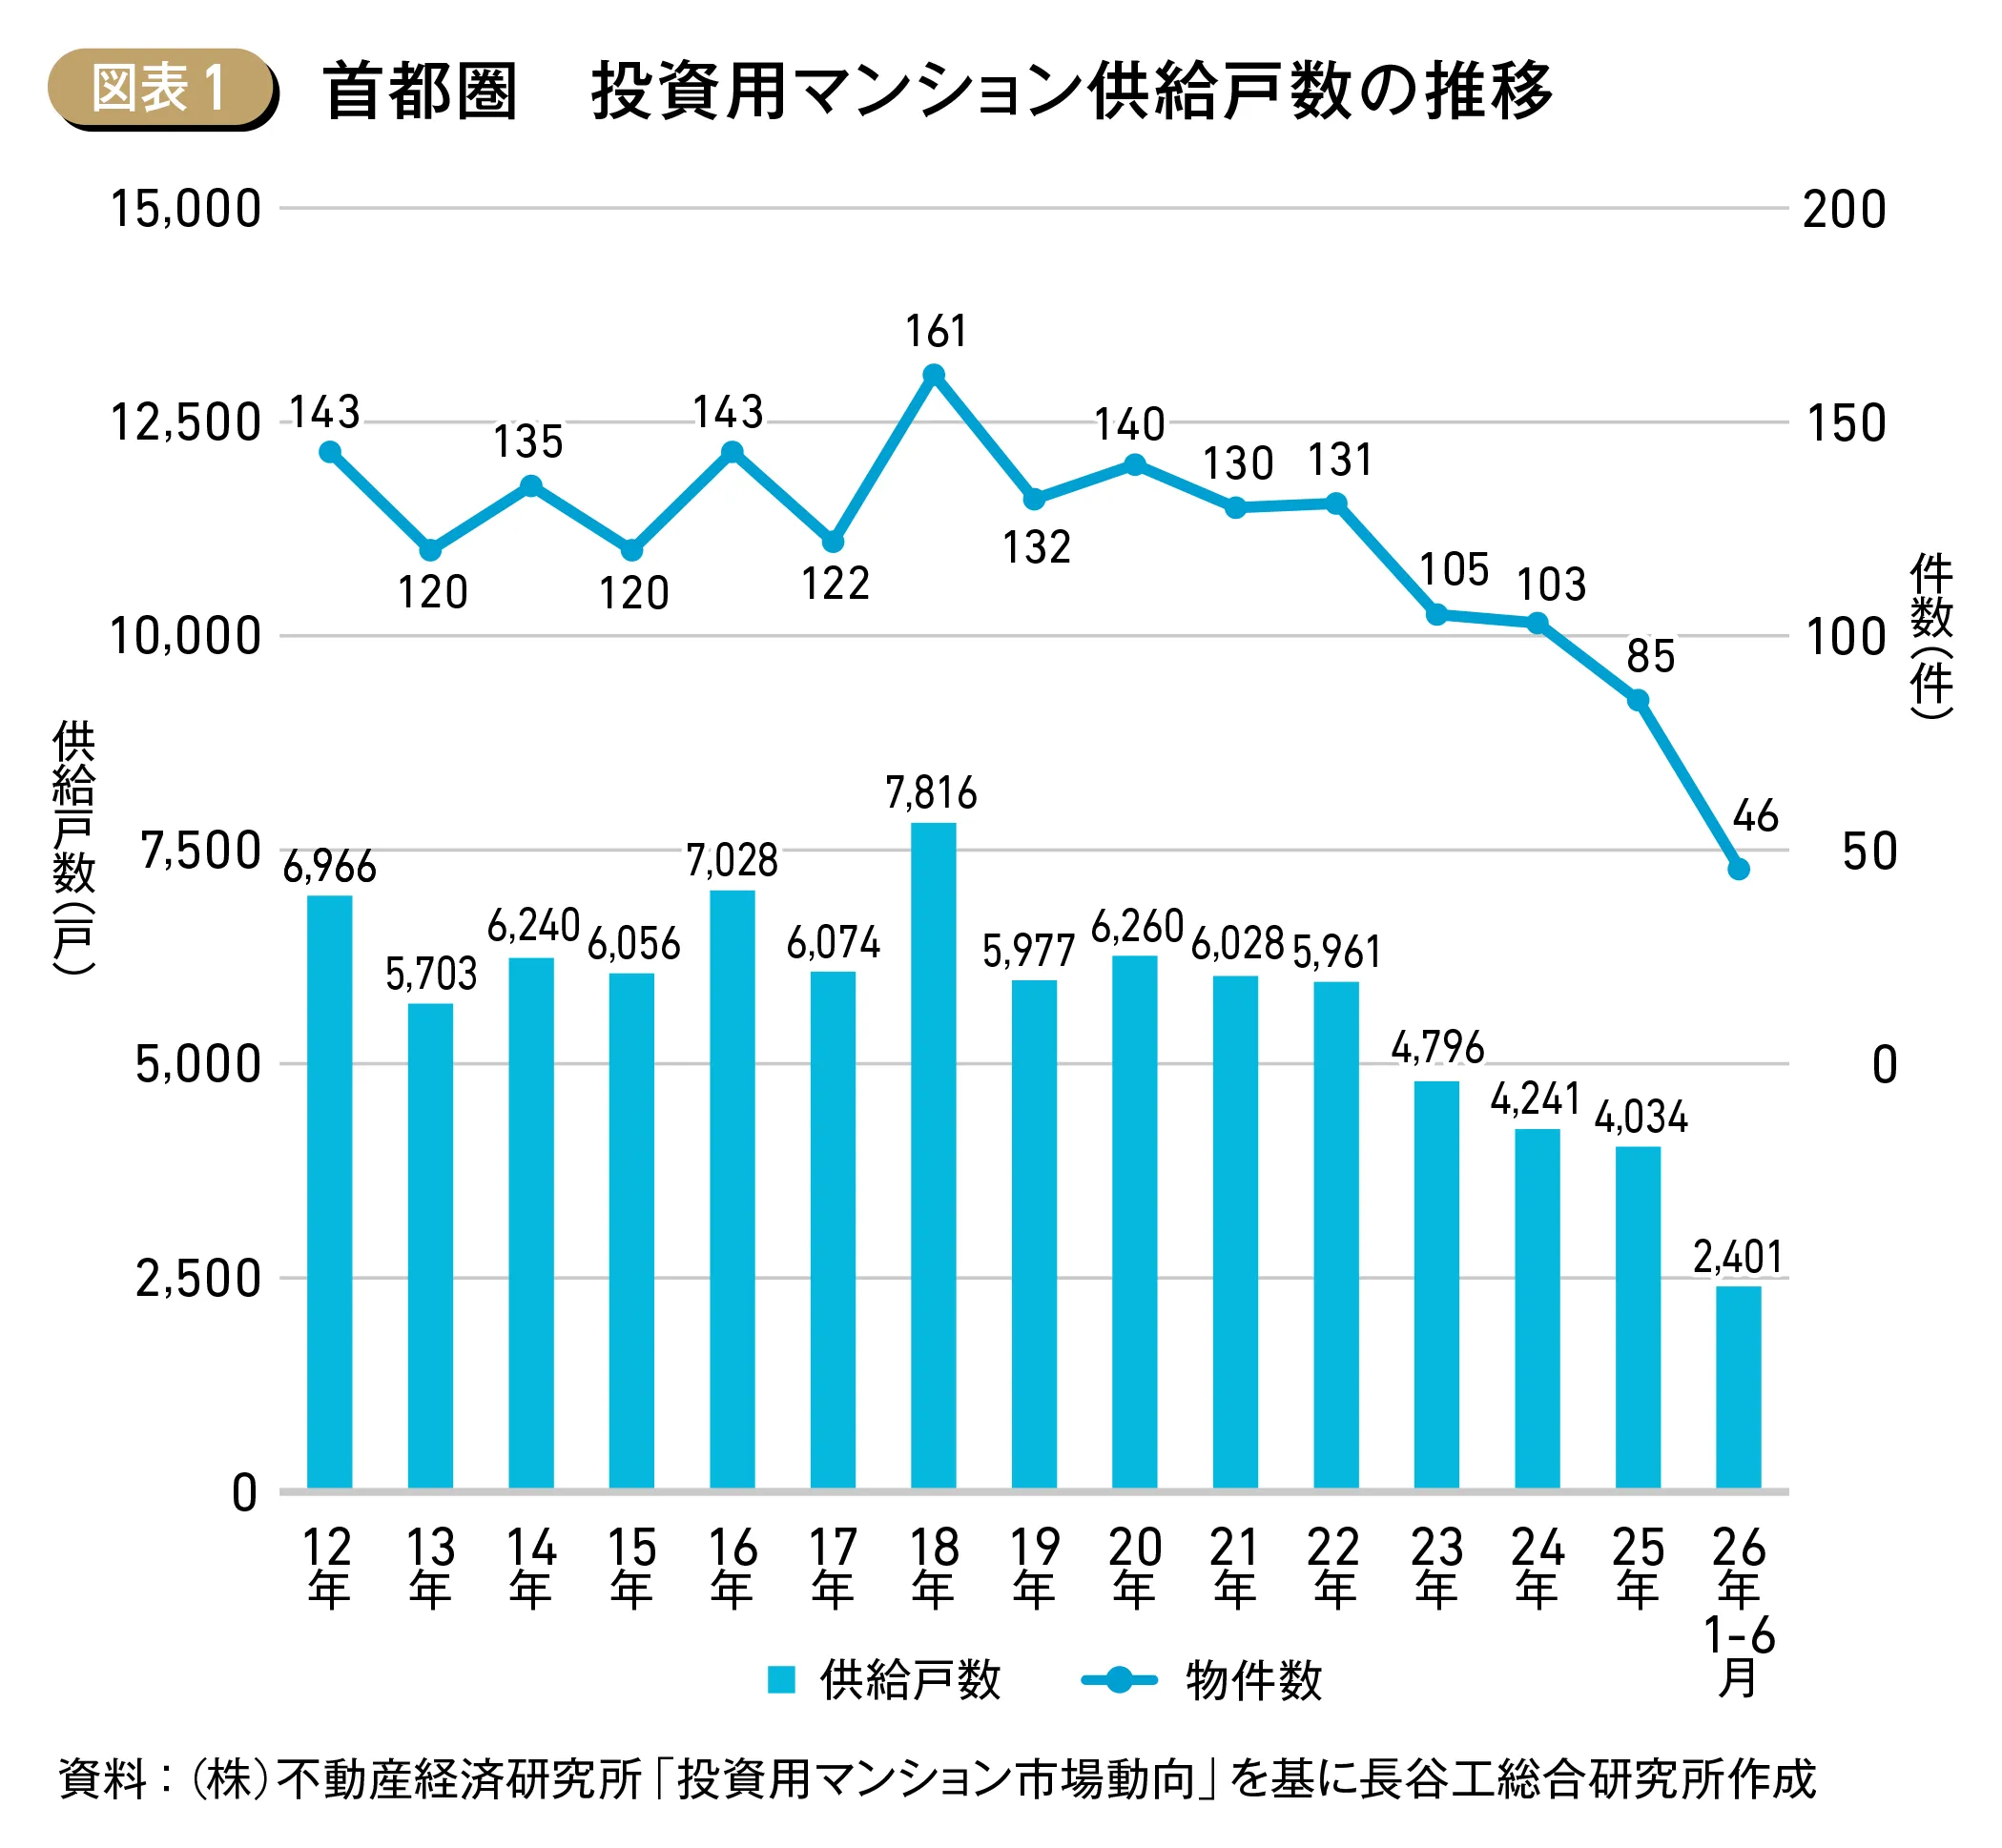
㈱不動産経済研究所が8月5日に公表した「2026年上半期及び2025年の首都圏投資用マンション市場動向」によると2025年1~12月に発売された投資用マンションは85物件4,034戸で前年(103物件4,241戸)から供給戸数は4.9%下回った。また、2026年上半期(1~6月)は46物件2,401戸で前年同期(42物件1,864戸)から供給戸数は28.8%増。年間の新規供給戸数は2020年の6,260戸から減少傾向。一方、上半期で比較すると2026年は2022年以来の前年同期比増となった(図表1)。
2│地域別供給戸数
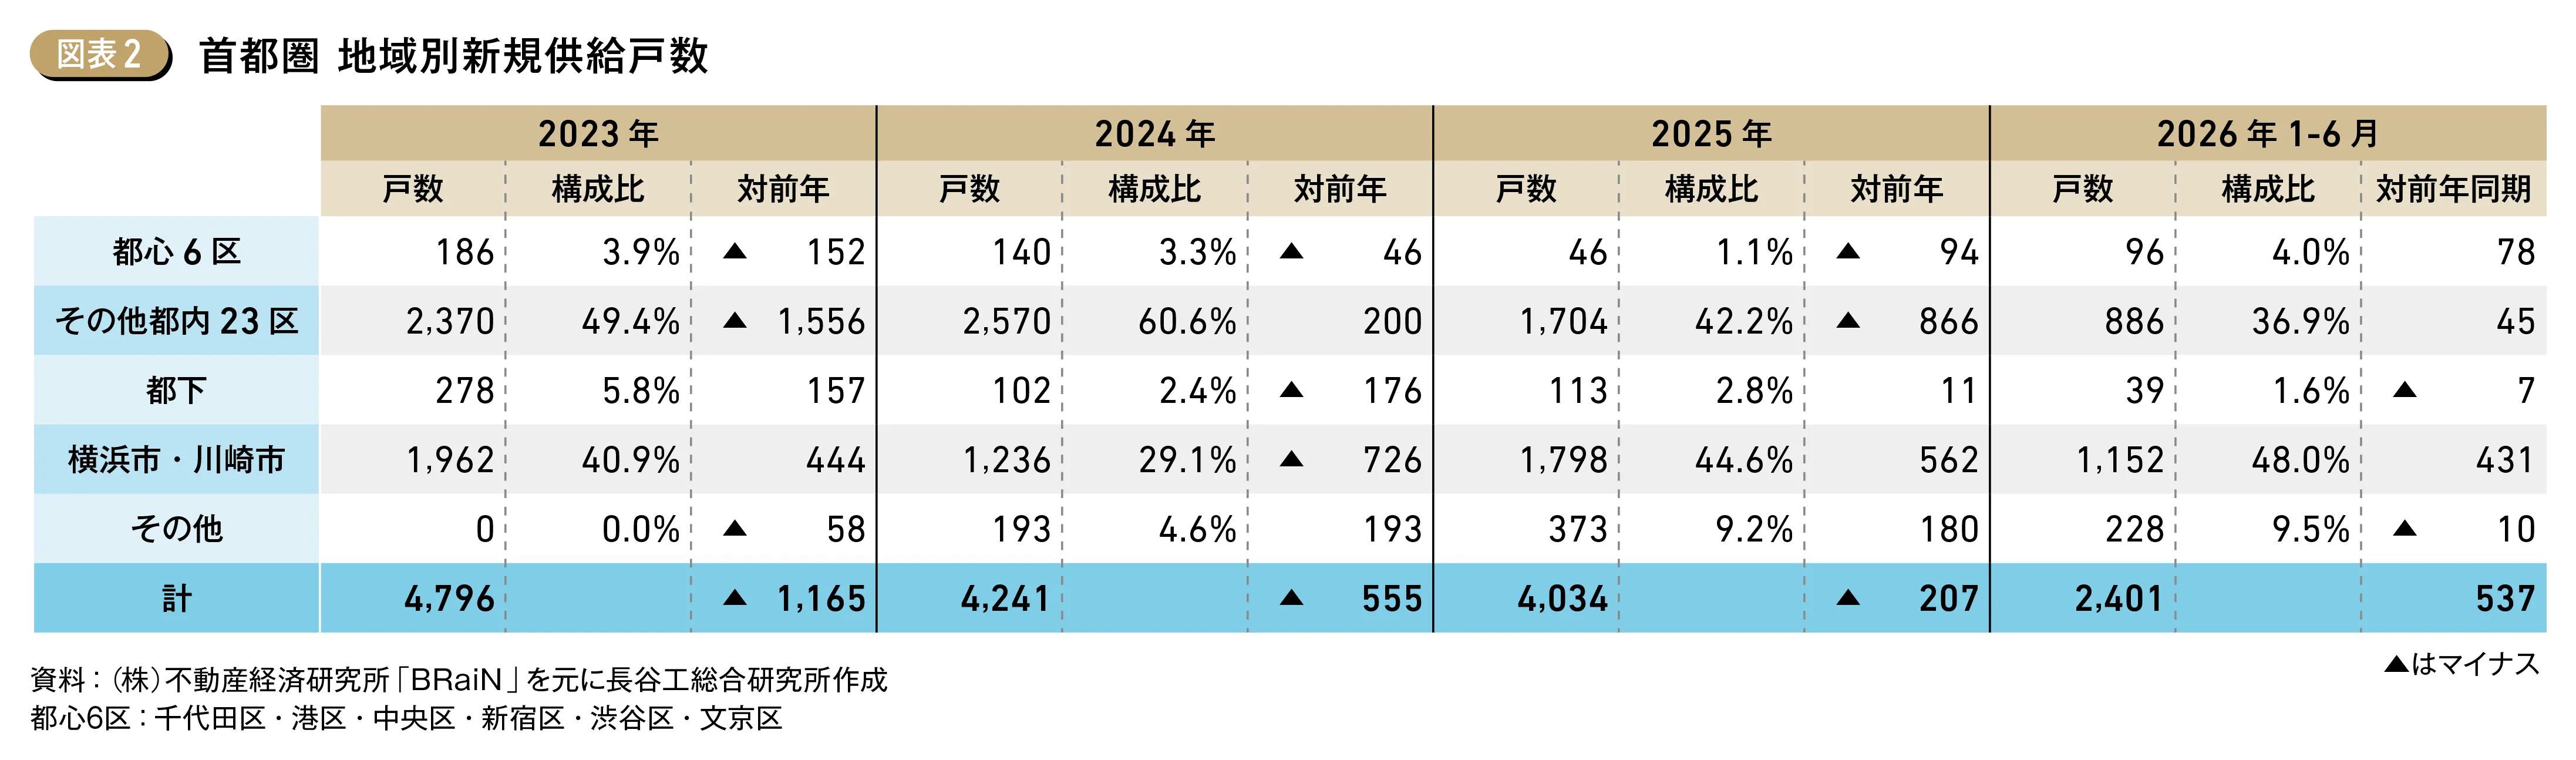
㈱不動産経済研究所「BRaiN」を基に首都圏の投資用マンションの新規供給戸数を地域別に集計すると、都心6区(都内23区のうち千代田区・港区・中央区・新宿区・渋谷区・文京区)は低調な供給が続いており、2025年は46戸、2026年上半期は96戸の供給に止まる。その他の区では2025年は1,704戸で前年より866戸減、2026年上半期は886戸で前年同期から45戸増。首都圏全体に対する都内23区の戸数構成比は2023年~2024年は5~6割を占めていたが、2025年以降は4割台へ低下している。一方、神奈川県のうち横浜市・川崎市は2025年に前年より562戸増の1,798戸、2026年上半期は前年同期から431戸増の1,152戸が供給され、首都圏全体に占める構成比は5割近くに達しており、供給エリアの外周化が進んでいる(図表2)。
3│市区別の供給戸数
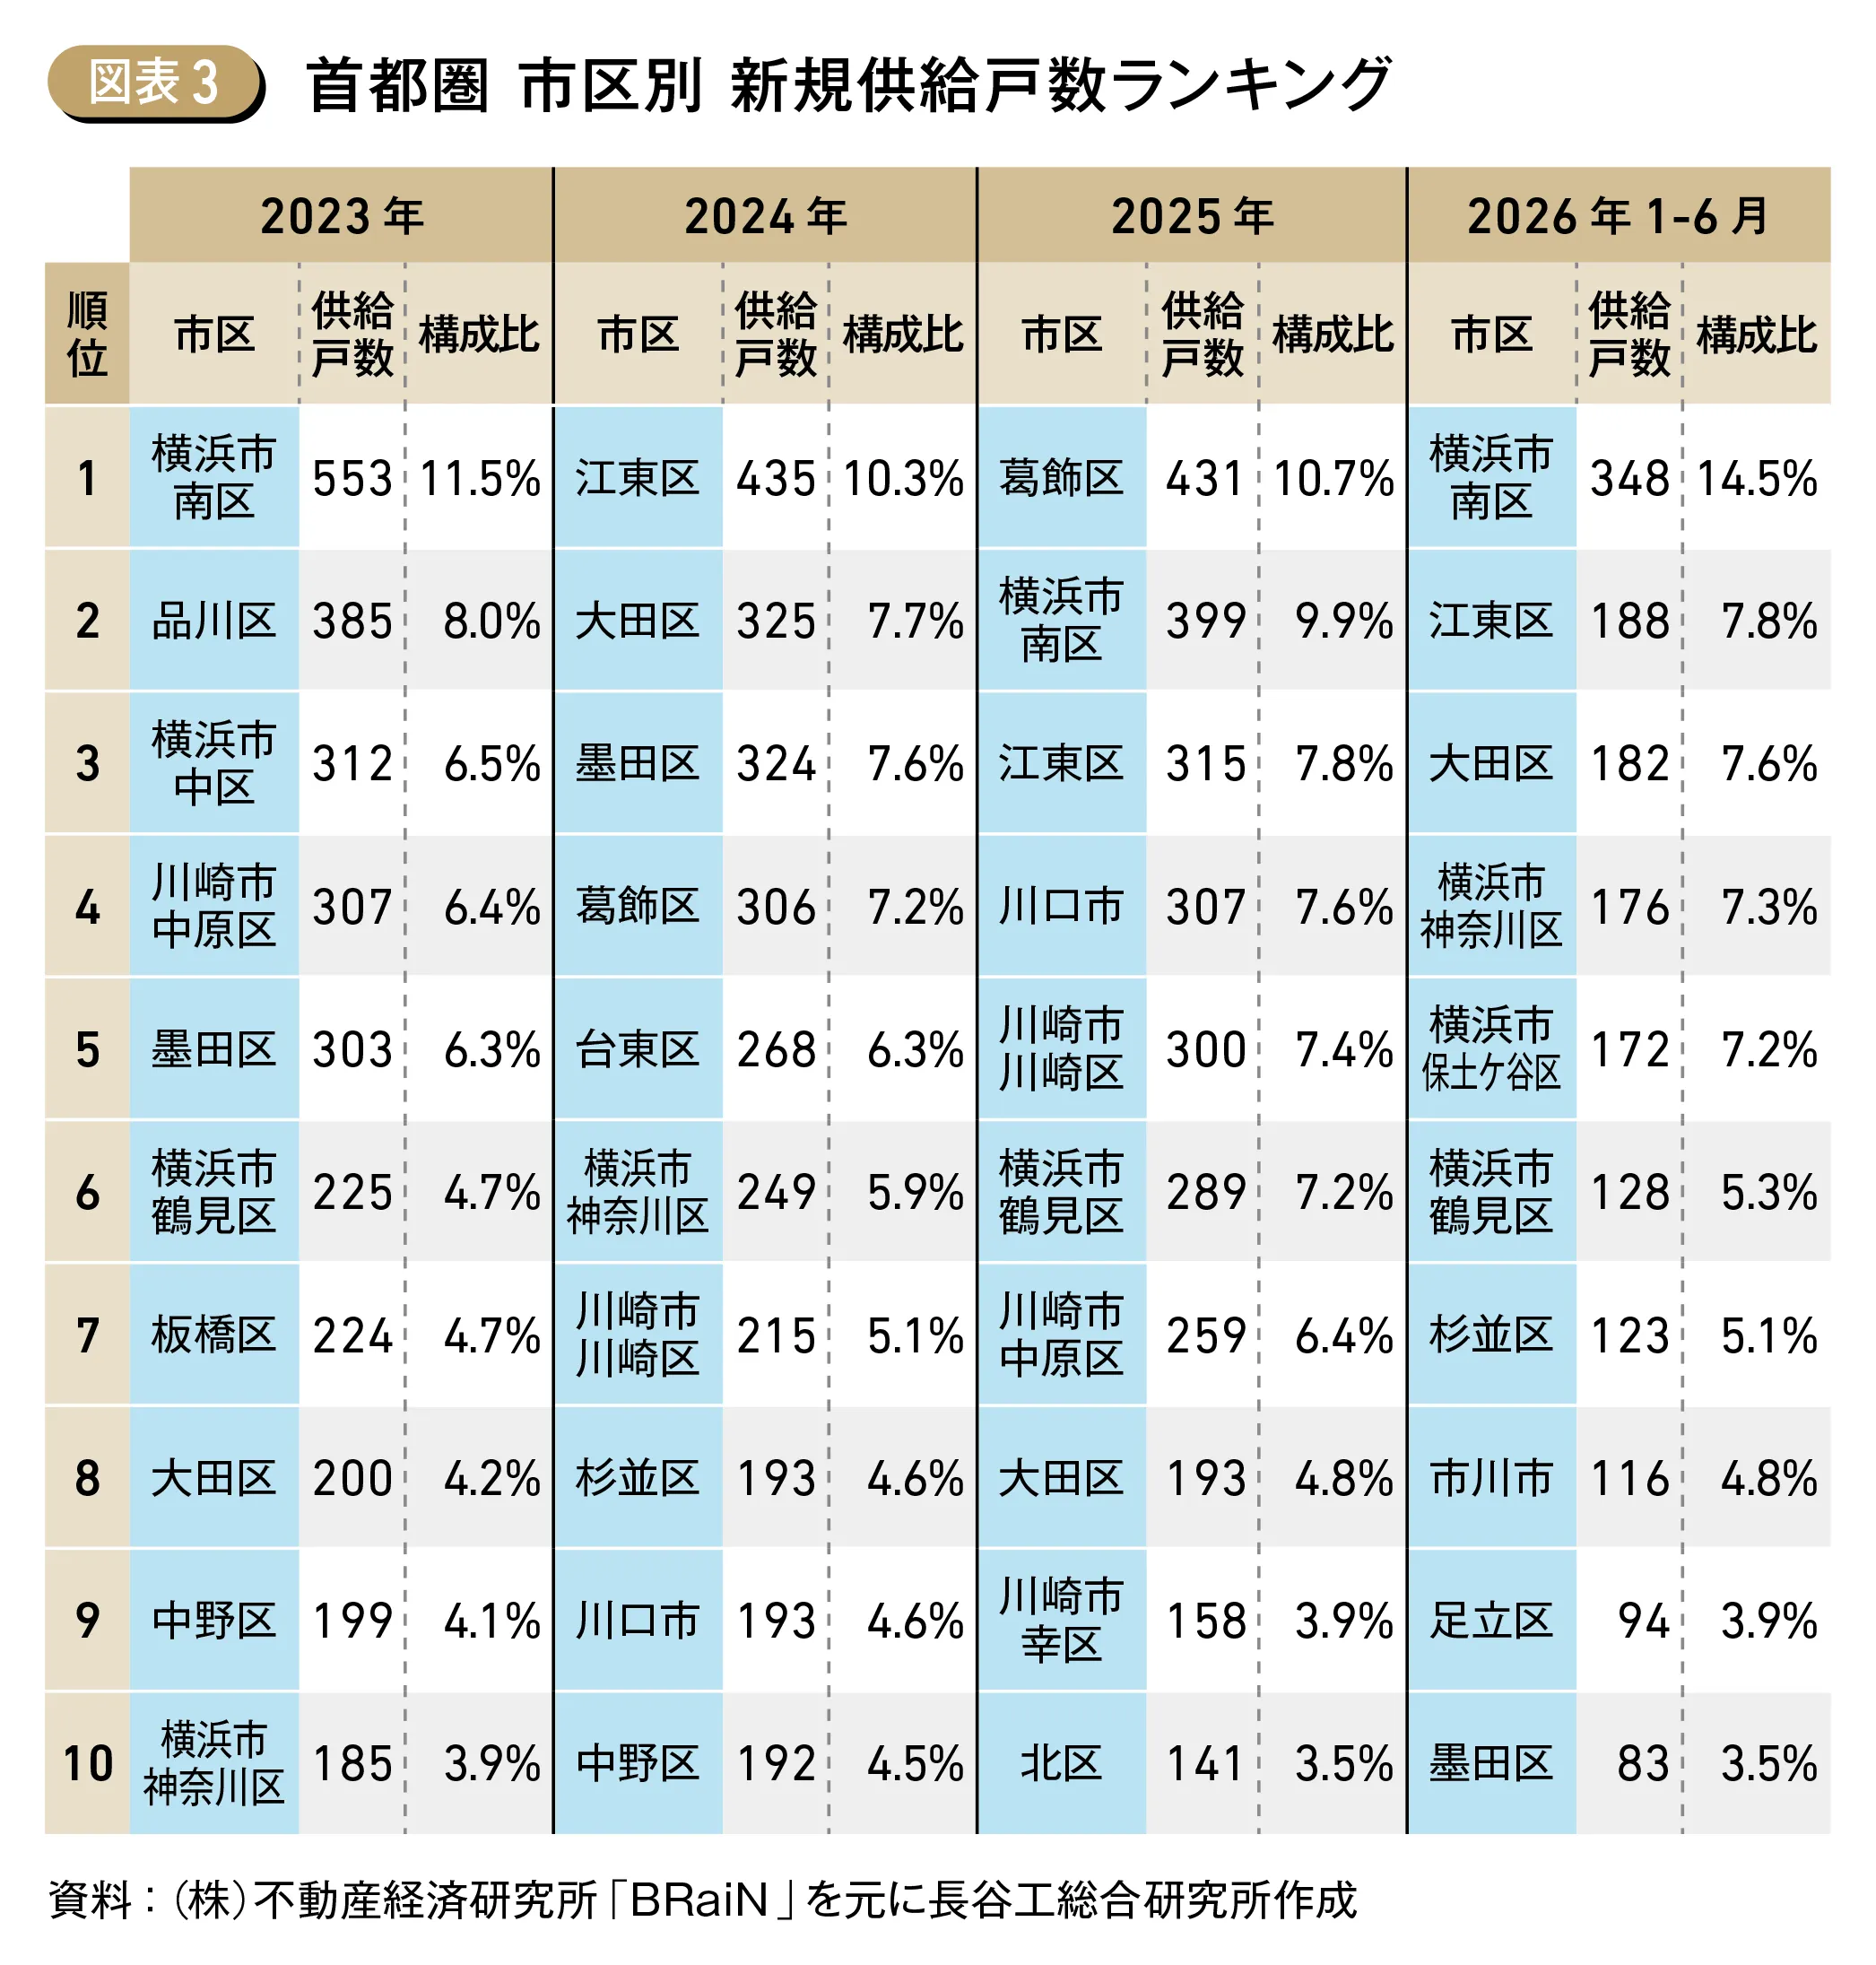
2023年以降の市区別の新規供給戸数ランキングでは、都内23区は江東区、墨田区、葛飾区など下町・城東エリア、品川区、大田区など。神奈川県では横浜市鶴見区、神奈川区といった川崎駅から横浜駅にかけてのエリアと横浜市南区、保土ヶ谷区など横浜西部エリアが上位にある。2026年上半期も同様の傾向で、横浜市南区が348戸で最も多く、江東区(188戸)、大田区(182戸)が続く。なお、埼玉県・千葉県では川口市や市川市といった東京都に隣接する市が年によってはランクに入る(図表3)。
4│供給商品の動向
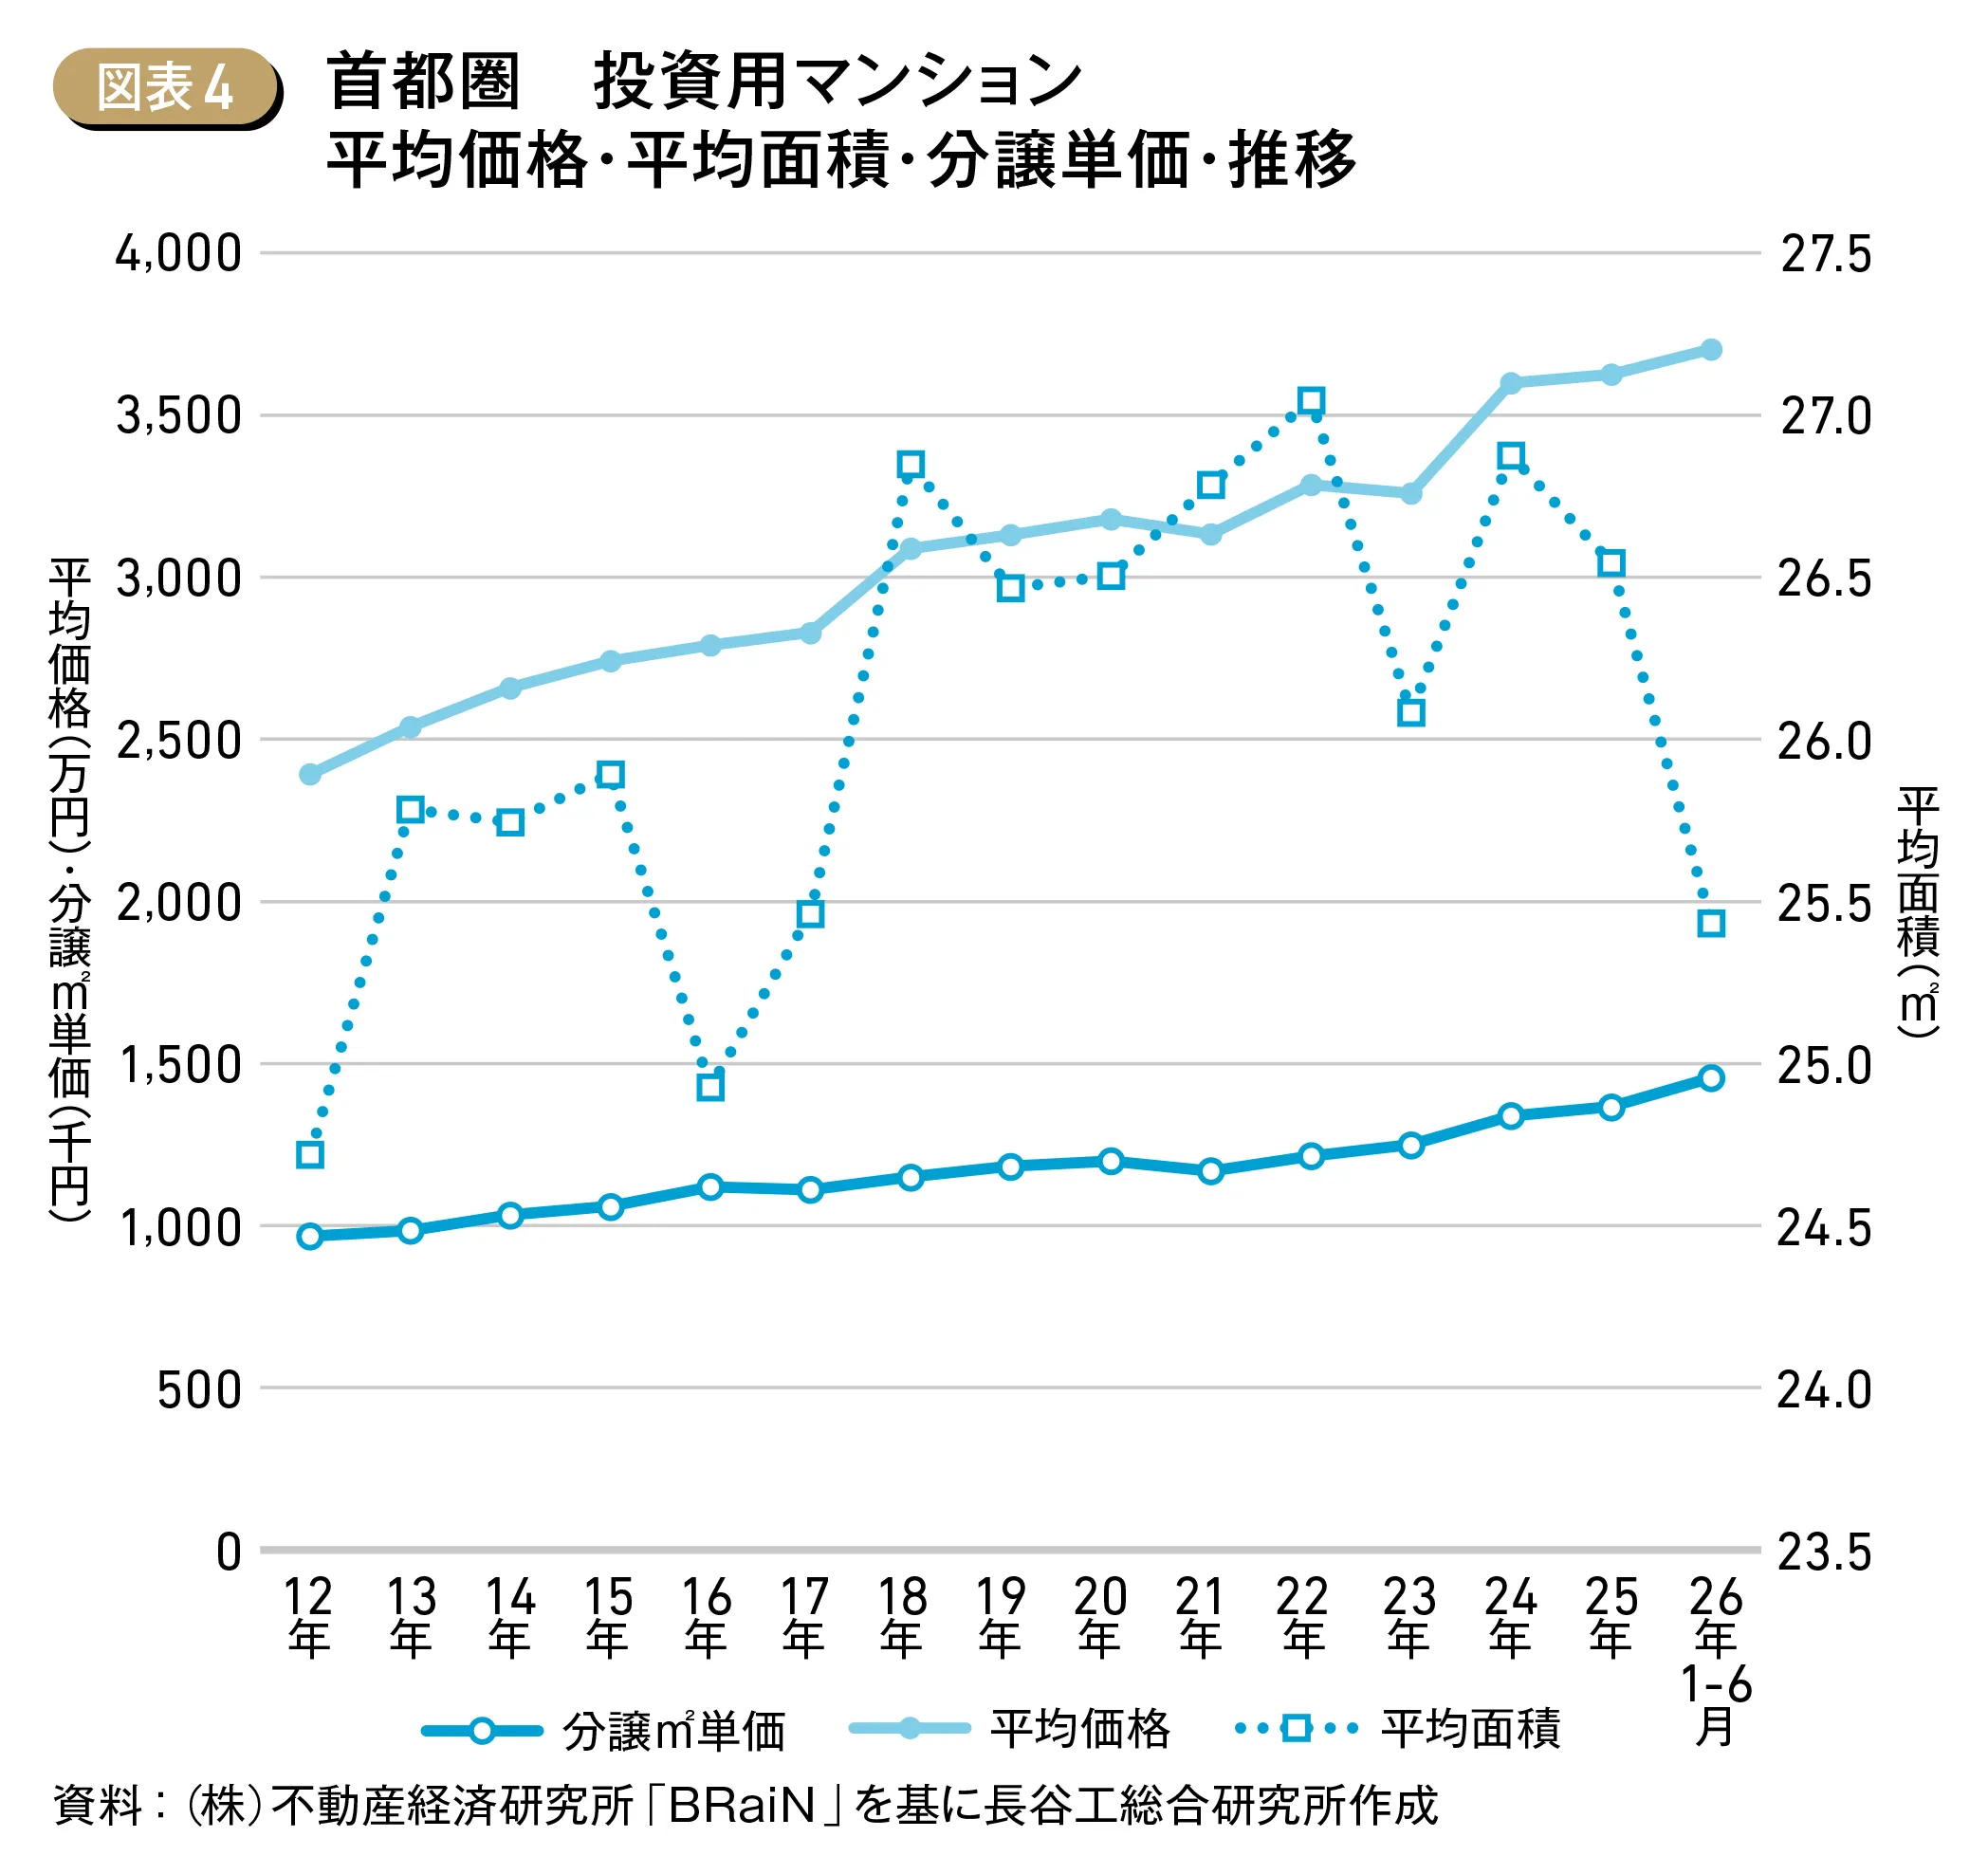
㈱不動産経済研究所「BRaiN」を基に首都圏の投資用マンションの供給商品の動向をみると、首都圏の分譲㎡単価は上昇傾向で推移しており、2025年は前年比2.0%アップの1,366千円/㎡。2026年上半期も上昇は継続し、1,456千円/㎡で同比6.6%アップ。一方平均面積は縮小傾向にある。2025年は同1.3%縮小し26.54㎡、2026年上半期も同4.2%縮小し25.43㎡となった。平均価格は平均面積の縮小もあり2025年は3,626万円で同比0.8%アップに止まったが、2026年上半期は同比2.1%アップの3,703万円となった(図表4)。
5│地域別供給商品の動向
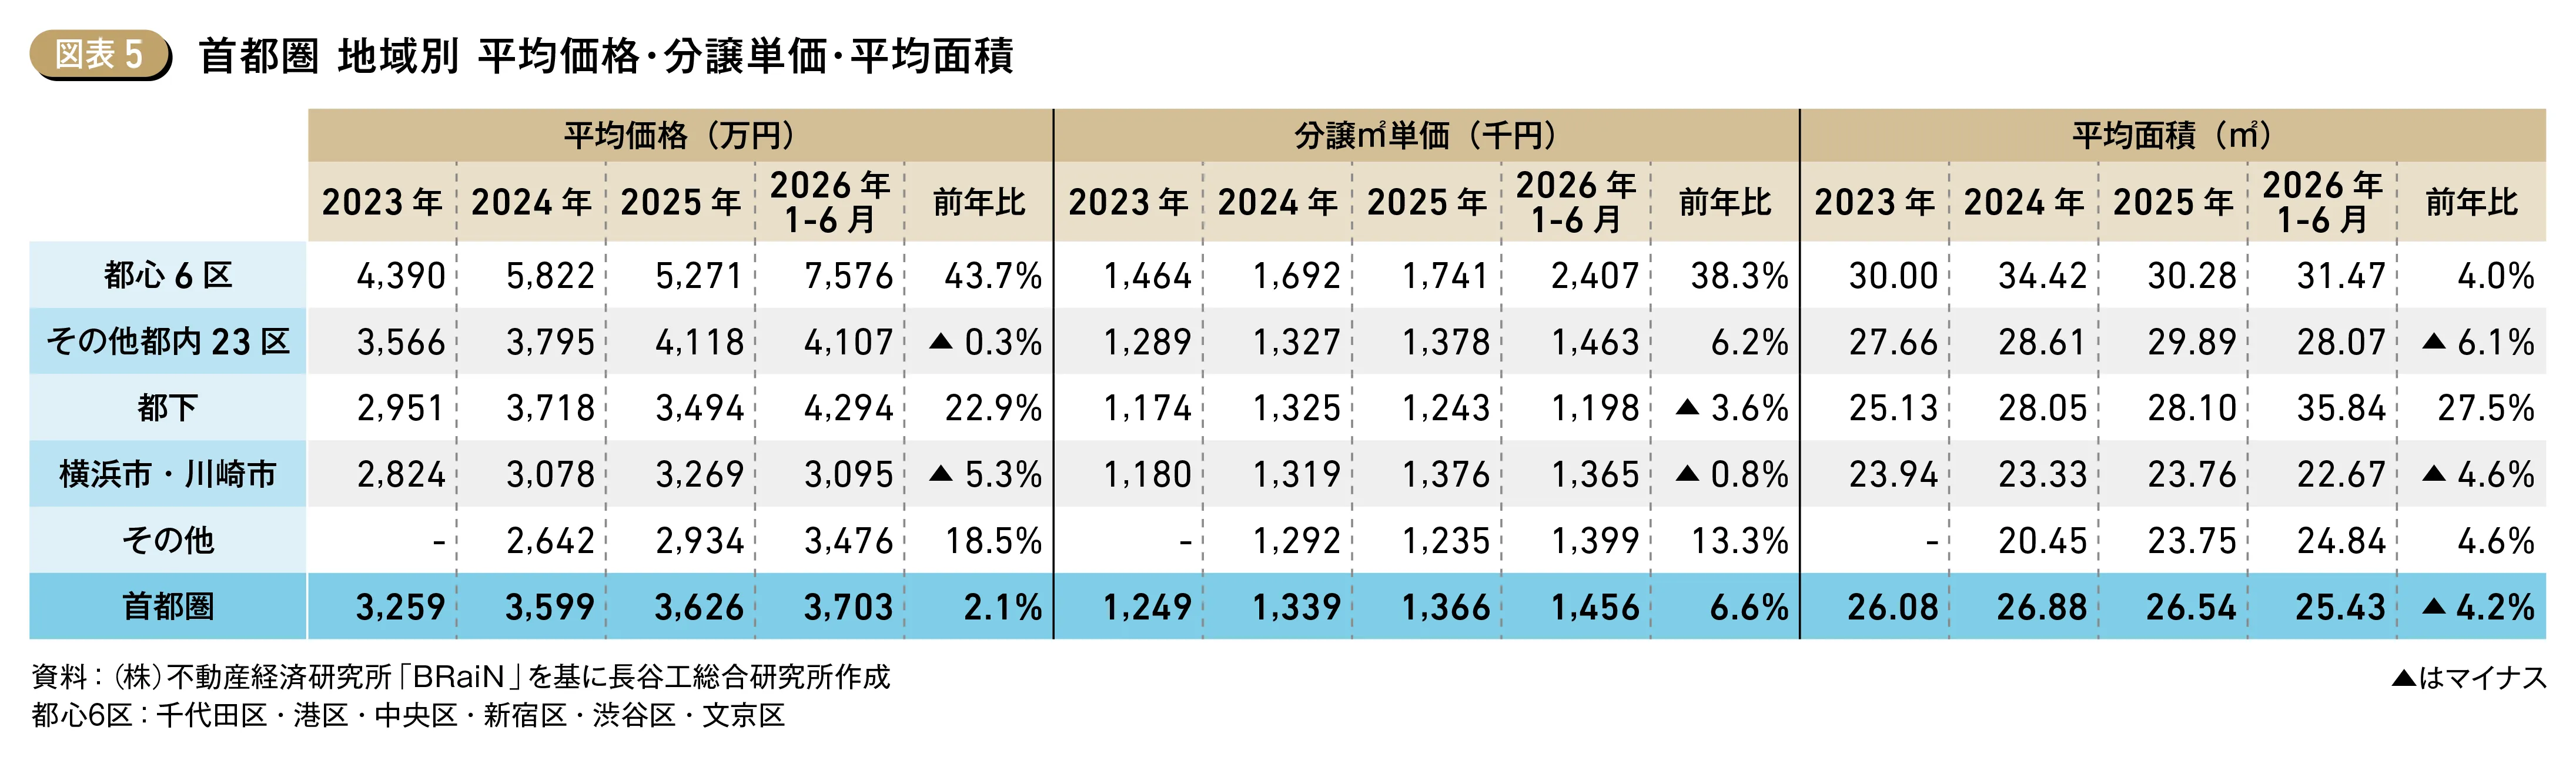
供給商品の動向を地域別に集計すると、首都圏における新規供給戸数構成比が高い、(都心6区を除く)その他23区は2026年上半期では分譲㎡単価が1,463千円/㎡で前年比6.2%アップしたものの、平均面積は同比6.1%縮小し28.07㎡。平均価格は同比0.3%ダウンの4,107万円とほぼ横ばいに推移した。一方、横浜市・川崎市では分譲㎡単価、平均面積共に前年を下回り、平均価格も同比5.3%ダウンの3,095万円となった(図表5)。
6│地域別間取り構成比の動向
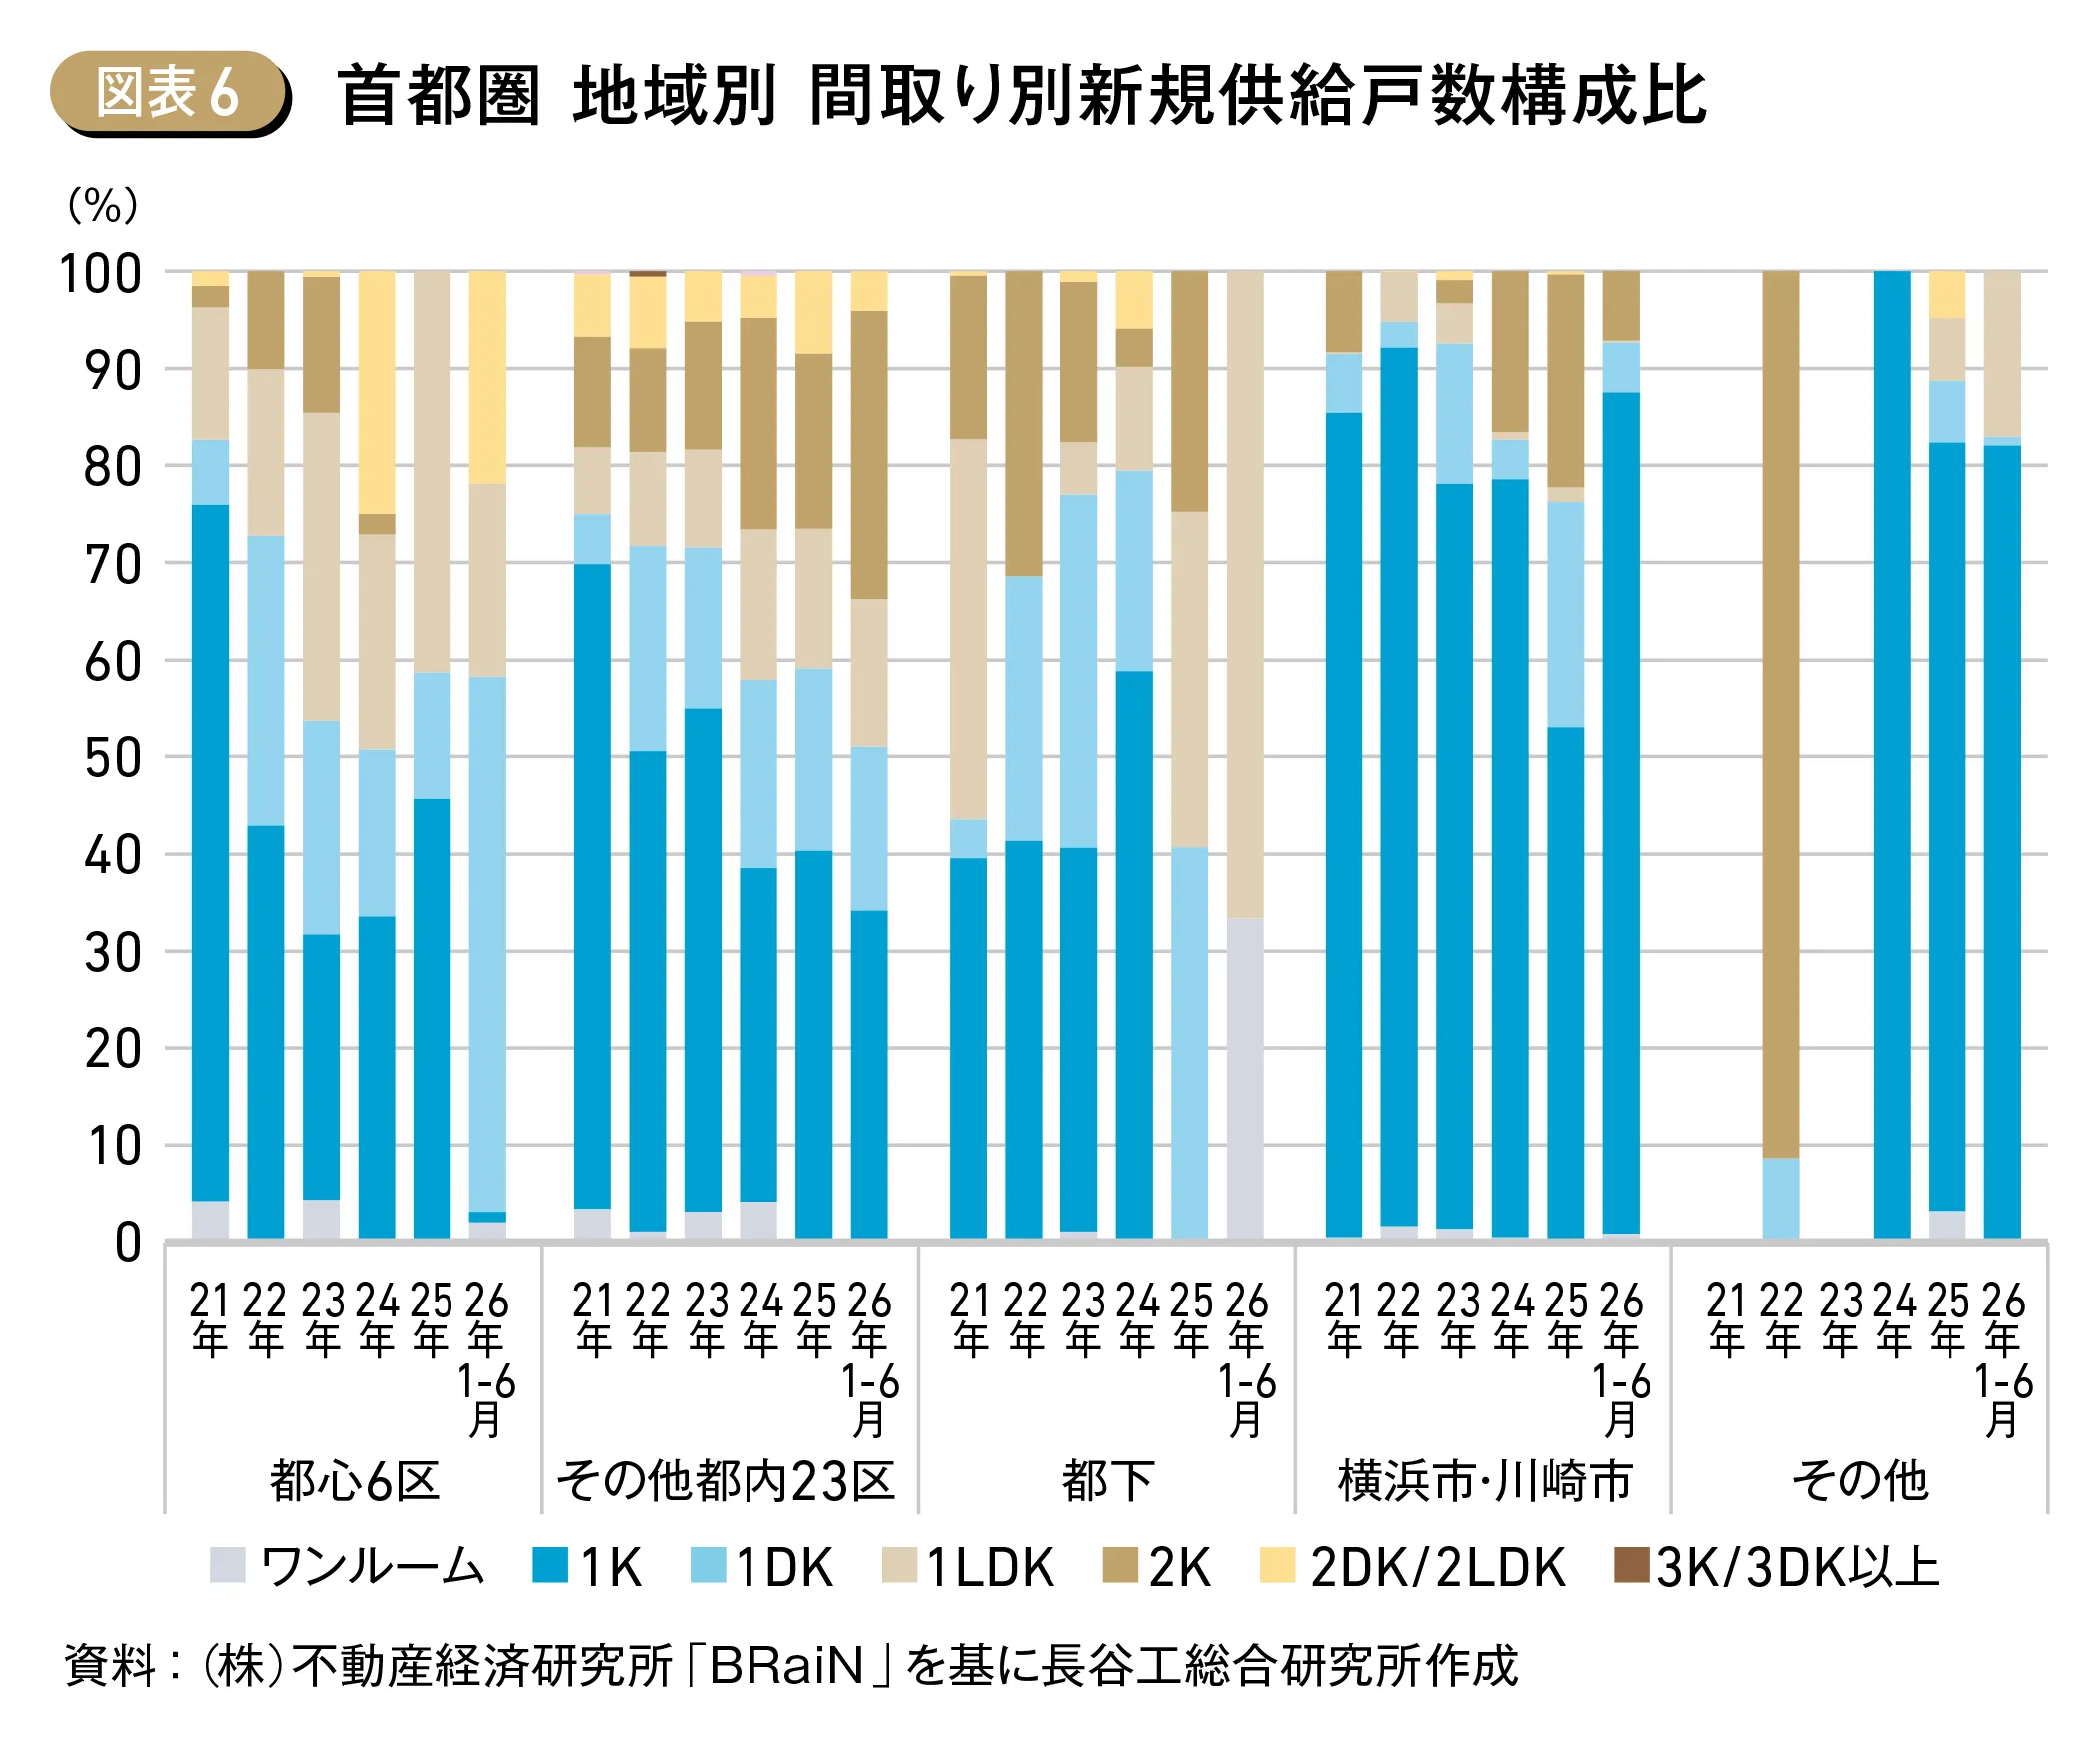
地域別の新規供給戸数を住戸単位で間取りにより集計を行うと、東京都(都心6区、その他都内23区、都下)では近年1K住戸の構成比が縮小している。中でも都心6区を除く都内23区では2026年上半期は2K住戸の構成比が拡大している。㈱不動産経済研究所「BRaiN」を基に集計すると、同年同地域の1Kは平均面積25.35㎡、2Kは25.63㎡であり、2K住戸の構成比の拡大による地域の平均面積への影響は少なかったと考えられる。一方、横浜市・川崎市では2025年を除き、従前通り1K住戸が大勢を占めて推移している(図表6)。
7│首都圏まとめ
首都圏の投資用分譲マンションの供給エリアは横浜市・川崎市の構成比が拡大するなど外周化している。㈱長谷工ライブネットへのヒアリングによると、シングルタイプの投資用マンションの賃料は2026年9月時点でも上昇が続いている。ただし、都内23区とそれ以外の地域では、賃料の上昇幅・水準に大きな差があるとのこと。このため、賃料水準が相対的に低い横浜市・川崎市では、面積を抑制し、価格の水準を抑えていると推測される。一方、都心6区を除く都内23区では、ワンルームマンション規制により専有面積の下限が定められている影響もあり、面積縮小による価格調整の幅は限定される。このため販売価格の上昇に対し供給側は1K住戸を2K住戸に変更し居室数を増やすことで顧客に訴求する動きもあった可能性がある。
[近畿圏]
※分譲ワンルームマンションはワンルームタイプ(含1K住戸)が供給戸数の半分以上を占める物件を指す
1│新規供給戸数
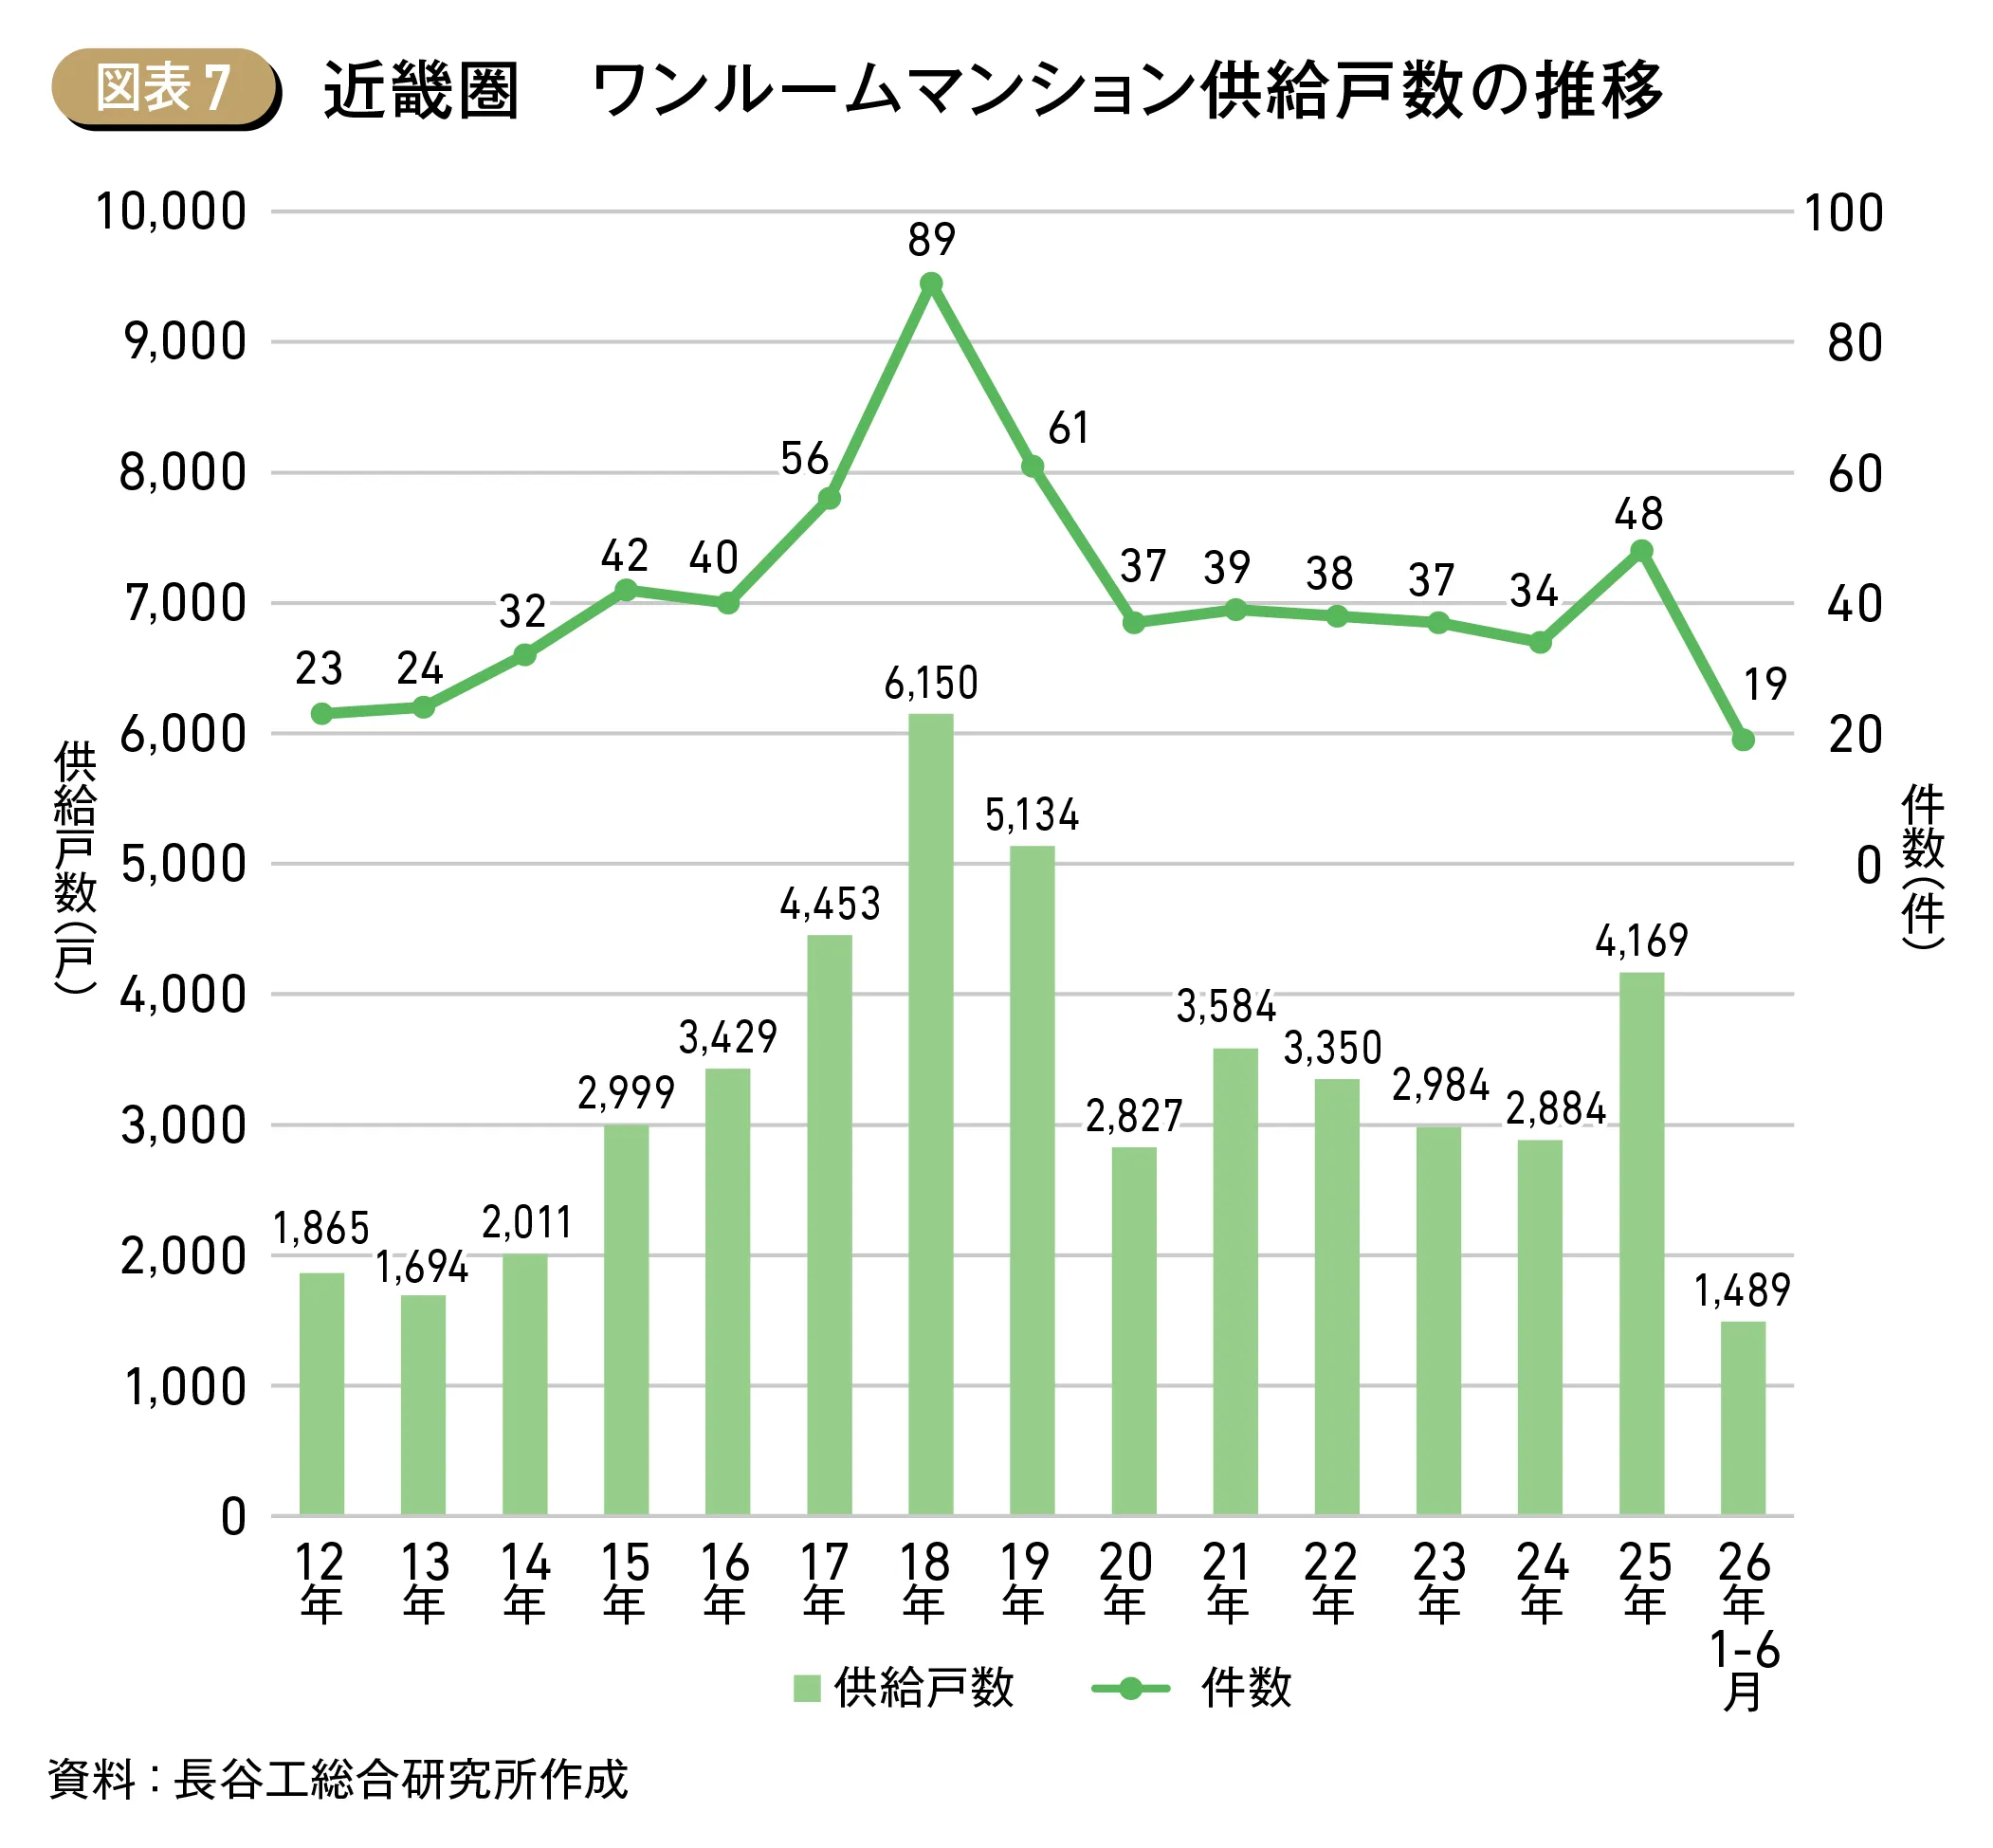
2025年1~12月に近畿圏で発売されたワンルームマンションは48物件4,169戸で前年(34物件2,884戸)から供給戸数は44.6%上回った。また、2026年上半期(1~6月)は1,489戸で前年同期(1,971戸)から供給戸数は24.5%減。近畿圏の年間の新規供給戸数は2018年の6,150戸をピークに2020年の2,827戸まで減少した後、3,000戸前後で推移してきたが、2025年は2019年(5,134戸)以来の4,000戸台へ回復した(図表7)。
2│地域別供給戸数
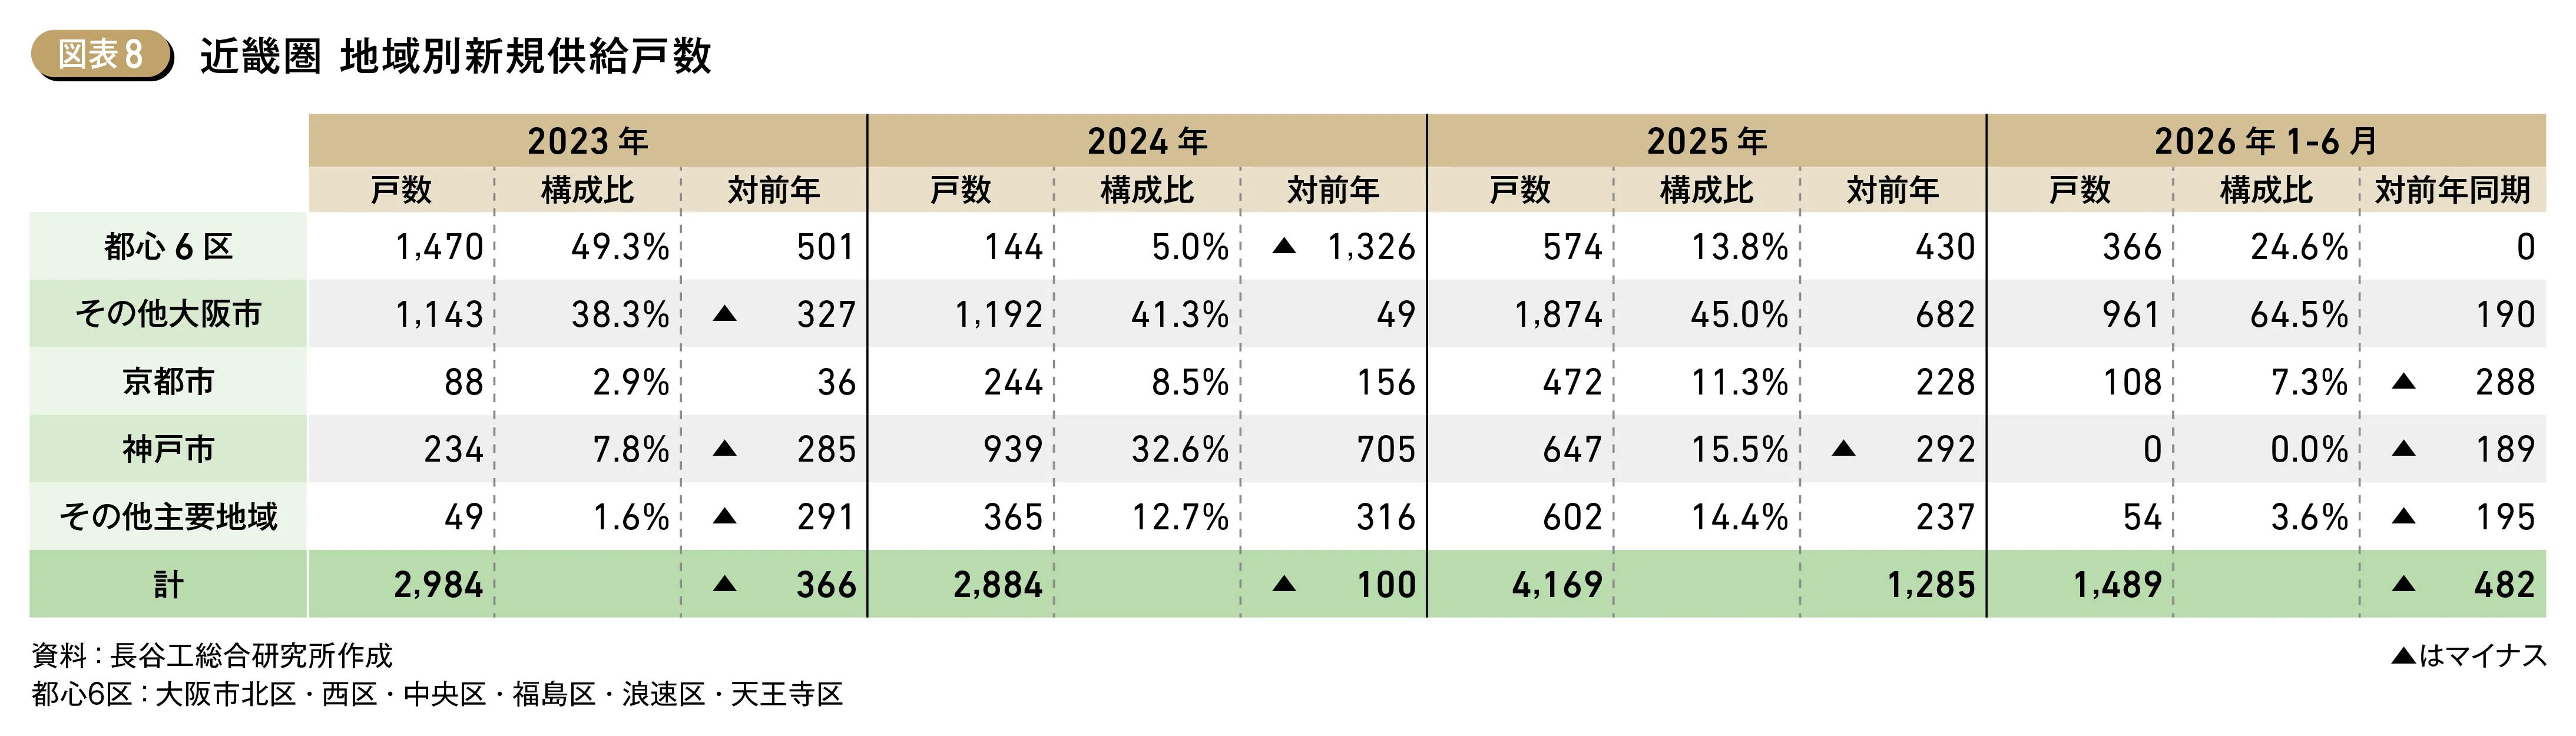
近畿圏のワンルームマンションの新規供給戸数を地域別に集計すると、都心6区(大阪市のうち北区・西区・中央区・福島区・浪速区・天王寺区)は2023年に1,470戸(構成比49.3%)を供給した後、2024年は144戸に落ち込み、2025年は574戸(同13.8%)、2026年上半期は366戸(同24.6%)と前年同期並みの水準に止まる。一方、その他大阪市は2025年が前年より682戸増の1,874戸、2026年上半期も前年同期から190戸増の961戸と増加が続き、構成比は6割を超えた。これに対し、京都市は2025年に472戸へ拡大したものの2026年上半期は108戸(前年同期より288戸減)、神戸市は2025年が前年より292減の647戸。2026年上半期の神戸市では新規供給がなく、大阪市が近畿圏全体の9割近くを占めるなど、都心6区を除く大阪市の増加が目立った(図表8)。
3│市区別の供給戸数
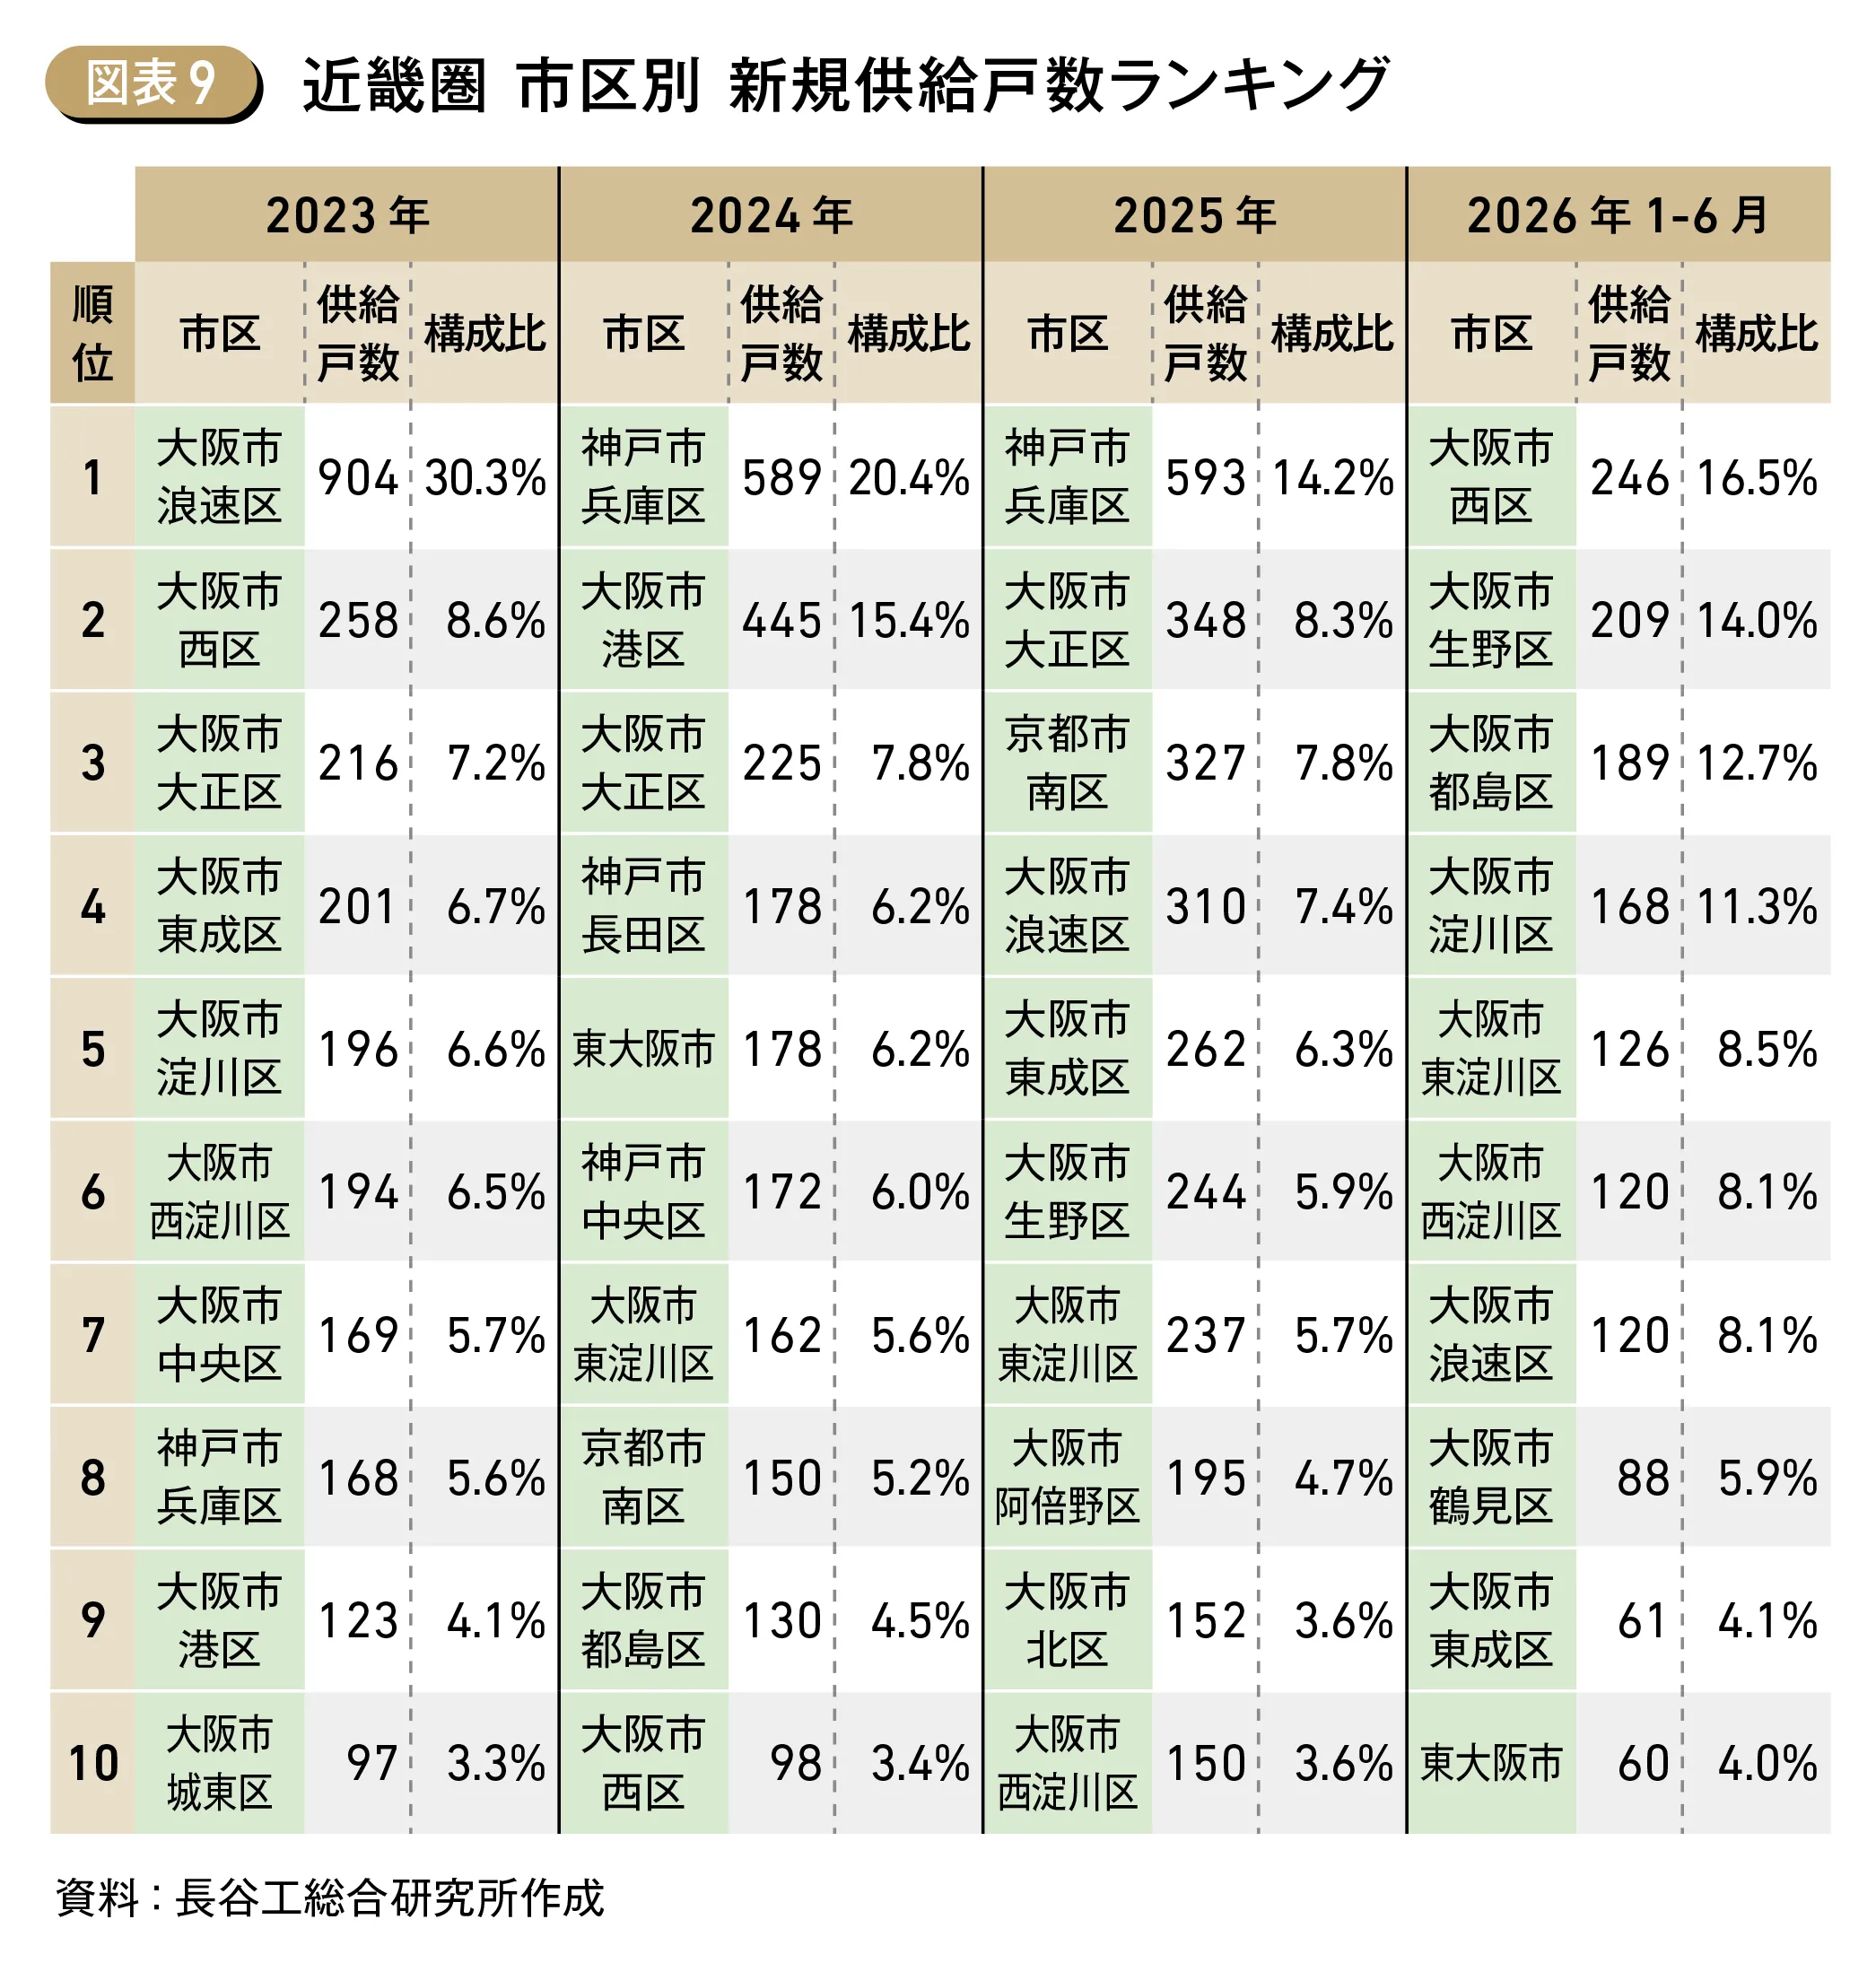
2023年以降の市区別の新規供給戸数ランキングでは、2023年は大阪市浪速区が904戸(構成比30.3%)と突出し、西区、大正区、東成区、淀川区が続いた。2024年以降は神戸市兵庫区(2024年589戸、2025年593戸)が首位となる一方、大阪市では大正区、東成区、生野区、東淀川区、西淀川区など都心6区の外側に位置する区が上位を占めている。2026年上半期は、大阪市西区が246戸で最も多く、生野区(209戸)、都島区(189戸)、淀川区(168戸)が続き、上位10市区のうち9市区を大阪市内が占めた。なお、大阪市以外では東大阪市が2024年178戸、2026年上半期60戸、京都市南区が2025年327戸と、年によってはランクに入る(図表9)。
4│供給商品の動向
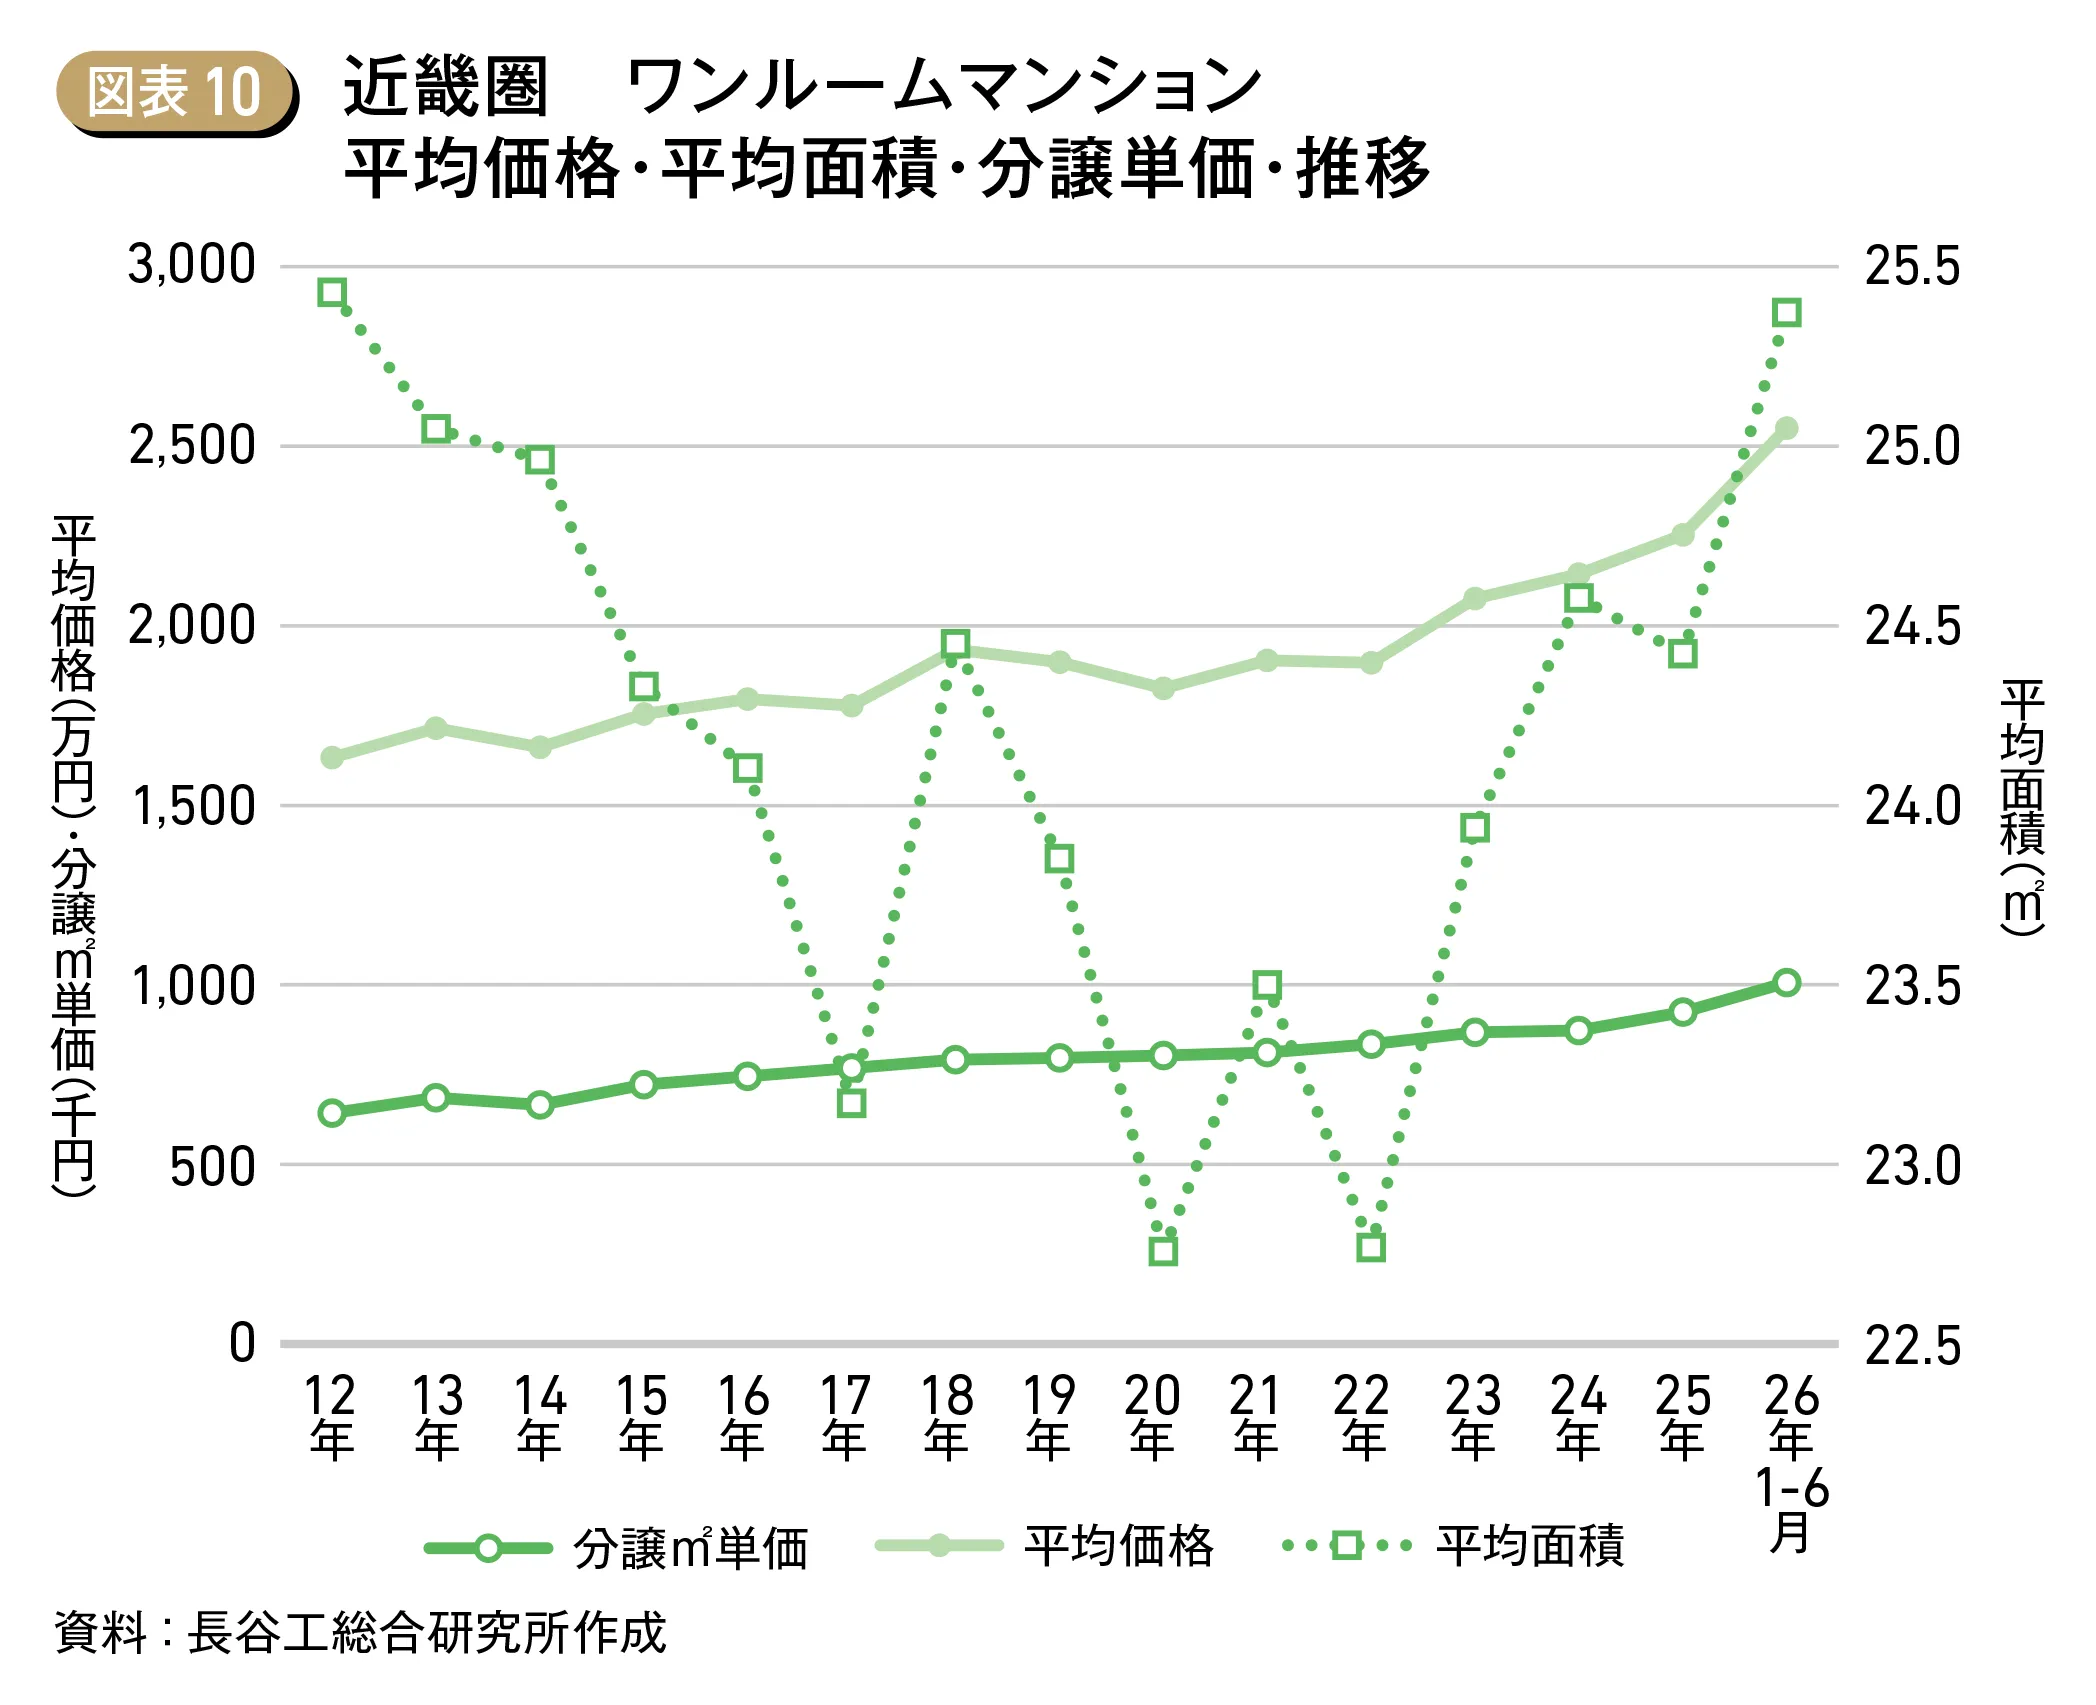
近畿圏のワンルームマンションの供給商品の動向をみると、分譲㎡単価は上昇傾向で推移しており、2025年は前年比5.8%アップの924千円/㎡。2026年上半期も上昇は継続し、同比8.9%アップの1,006千円/㎡と、初めて1,000千円/㎡台に乗せた。一方、平均面積は2025年が同0.6%縮小し24.40㎡となったものの、2026年上半期は同3.9%拡大し25.34㎡と、縮小が続く首都圏(25.43㎡)とほぼ同水準となった。平均価格は2025年が同比5.2%アップの2,254万円、2026年上半期は単価の上昇に面積の拡大が加わり同比13.1%アップの2,550万円となった(図表10)。
5│地域別供給商品の動向
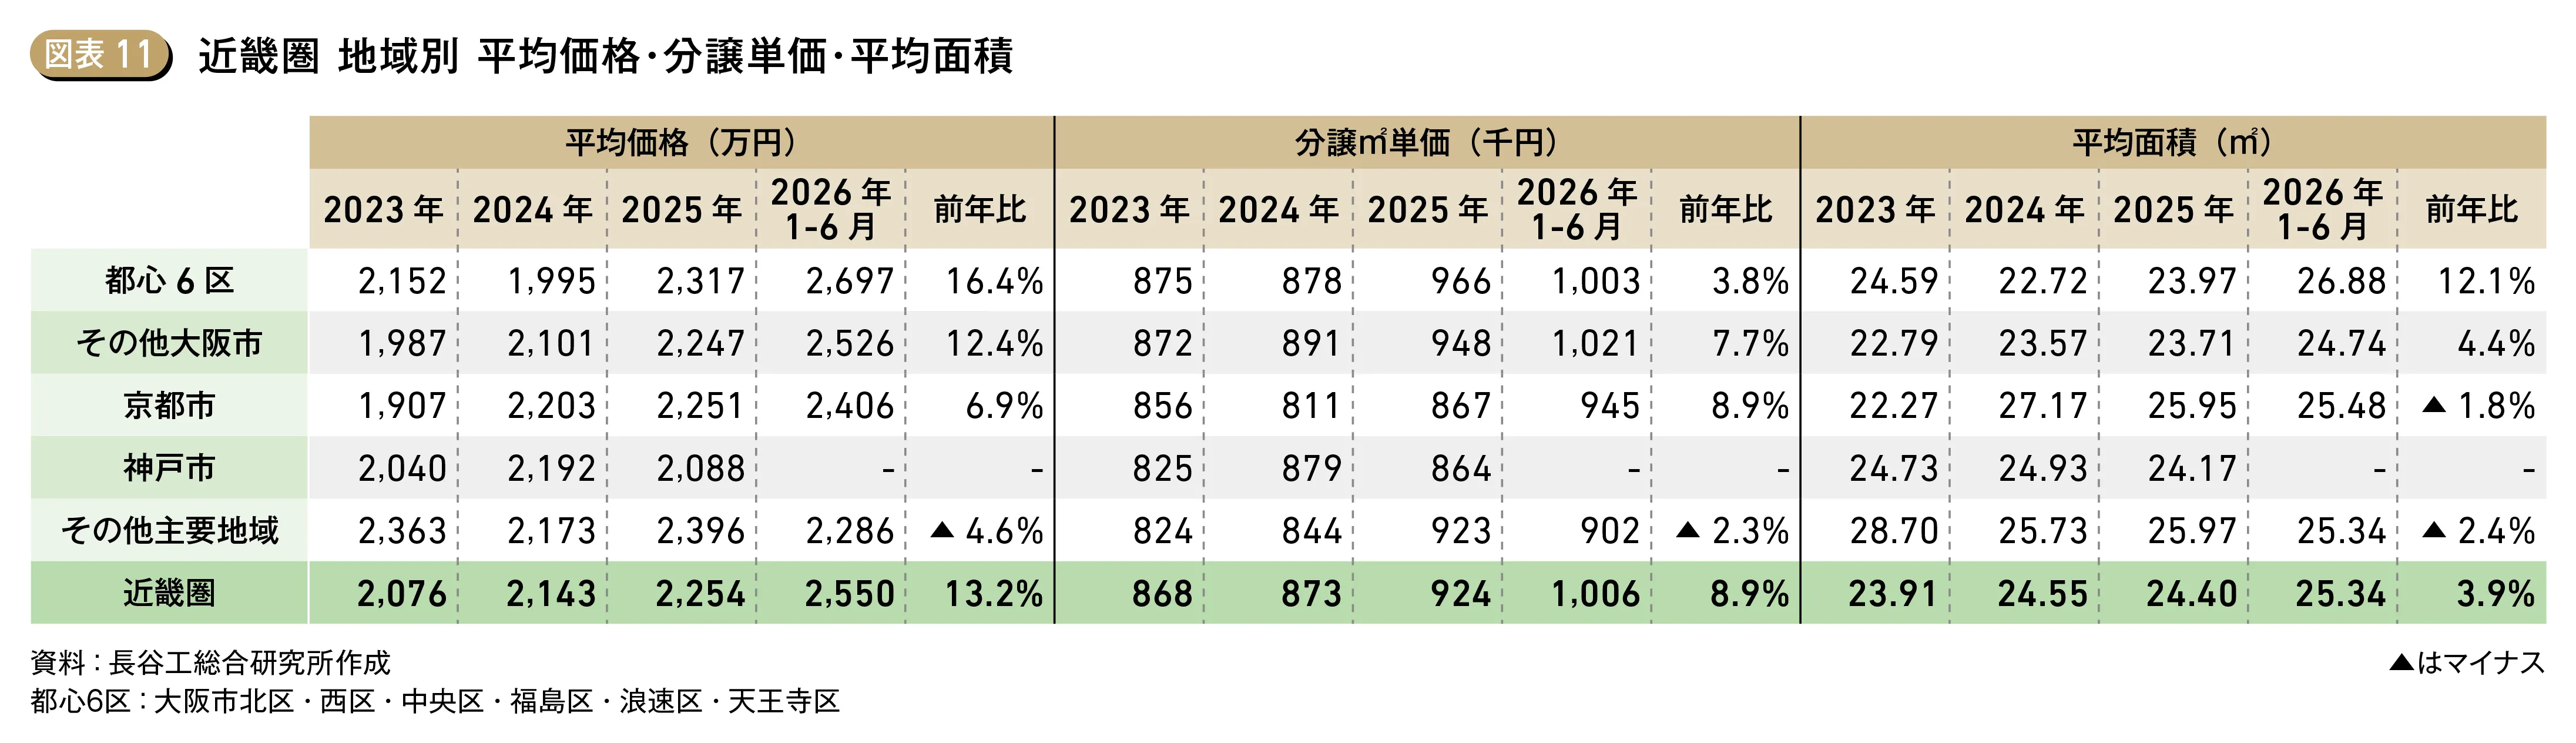
供給商品の動向を地域別に集計すると、近畿圏における新規供給戸数構成比が最も高いその他大阪市は、2026年上半期では分譲㎡単価が1,021千円/㎡で前年比7.7%アップ、平均面積も同比4.4%拡大の24.74㎡となり、平均価格は同比12.4%アップの2,526万円となった。都心6区は分譲㎡単価が同比3.8%アップの1,003千円/㎡とその他大阪市を下回った一方、平均面積が同比12.1%拡大の26.88㎡となったことから、平均価格は同比16.4%アップの2,697万円まで上昇した。京都市は分譲㎡単価が同比8.9%アップの945千円/㎡、平均面積は同比1.8%縮小の25.48㎡、平均価格は同比6.9%アップの2,406万円となった。なお、神戸市は2026年上半期の供給がない(図表11)。
6│地域別間取り構成比の動向
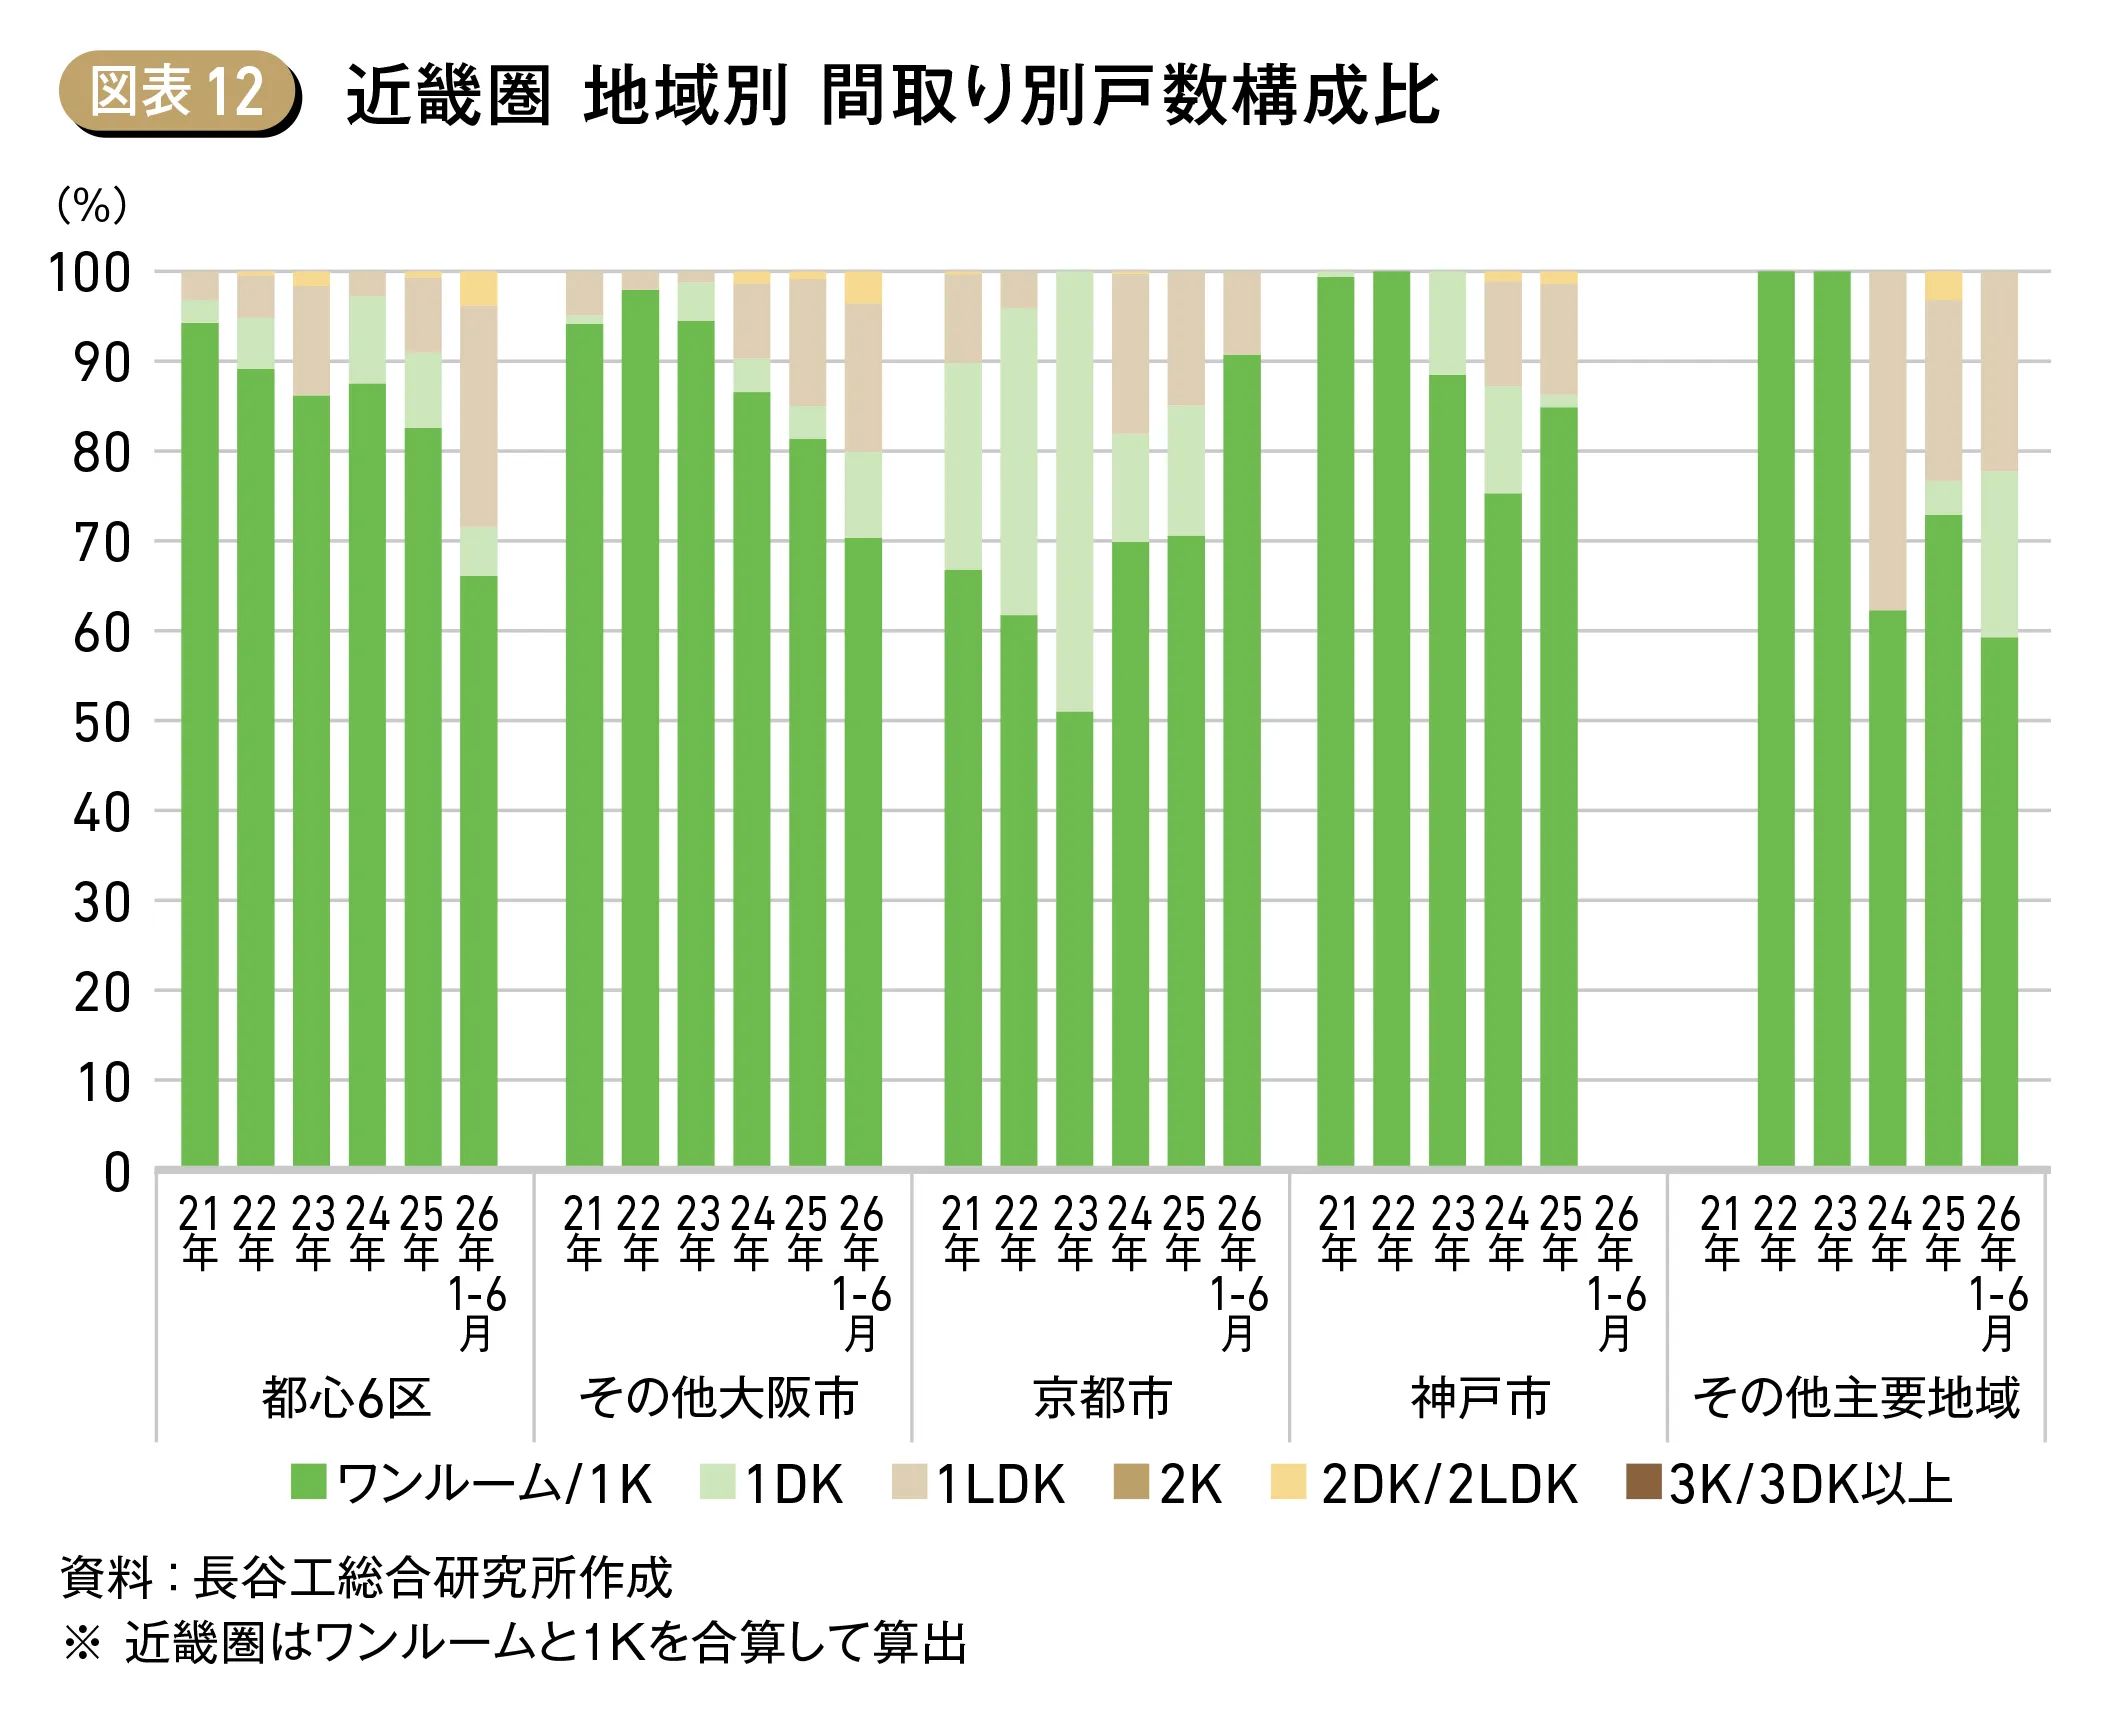
地域別の新規供給戸数を住戸単位で間取りにより集計を行うと(近畿圏はワンルームと1Kを合算)、都心6区ではワンルーム・1K住戸の構成比が2021年の94.3%から2025年は82.6%、2026年上半期は66.1%へ縮小する一方、1LDK住戸が24.6%、2DK/2LDK住戸が3.8%へ拡大している。その他大阪市も同様に、ワンルーム・1K住戸が2025年の81.4%から2026年上半期は70.3%へ縮小し、1DK住戸(9.6%)、1LDK住戸(16.5%)の構成比が拡大した。一方、京都市は2026年上半期のワンルーム・1K住戸の構成比が90.7%と前年(70.6%)から拡大しており、地域によって動きが分かれる(図表12)。
7│近畿圏まとめ
近畿圏では、2025年までは神戸市や京都市、大阪府下での新規供給も目立ったが、2026年上半期は大阪市が大勢を占めている。商品内容を見ると都心6区、その他大阪市共に分譲㎡単価の上昇に加え、平均面積も拡大したことから、平均価格も上昇している。㈱長谷工ライブネットへのヒアリングによると、大阪市では都心部、外周部共に賃料が上昇しており、その他の地域と比較して賃料水準も高いとのこと。これにより、価格や単価の押し上げを支えた一因である可能性がある。また、2026年上半期は新規供給が限定的だった大阪市以外の地域についても、一部の地域では着工が続いており、供給戸数は抑制的ながら継続的に供給が行われると見込まれる。
2 住宅着工統計にみる小規模共同住宅の着工動向
投資用マンションや分譲ワンルームマンションは販売手法がファミリー向けマンションと異なり、市場規模や動向を把握することが難しい。そのため、国土交通省「住宅着工統計」を基に、貸家・共同建および分譲住宅・共同建のうち物件規模30㎡以下の住戸を集計し、小規模共同住宅の着工動向を概観する。
1│全国の着工戸数
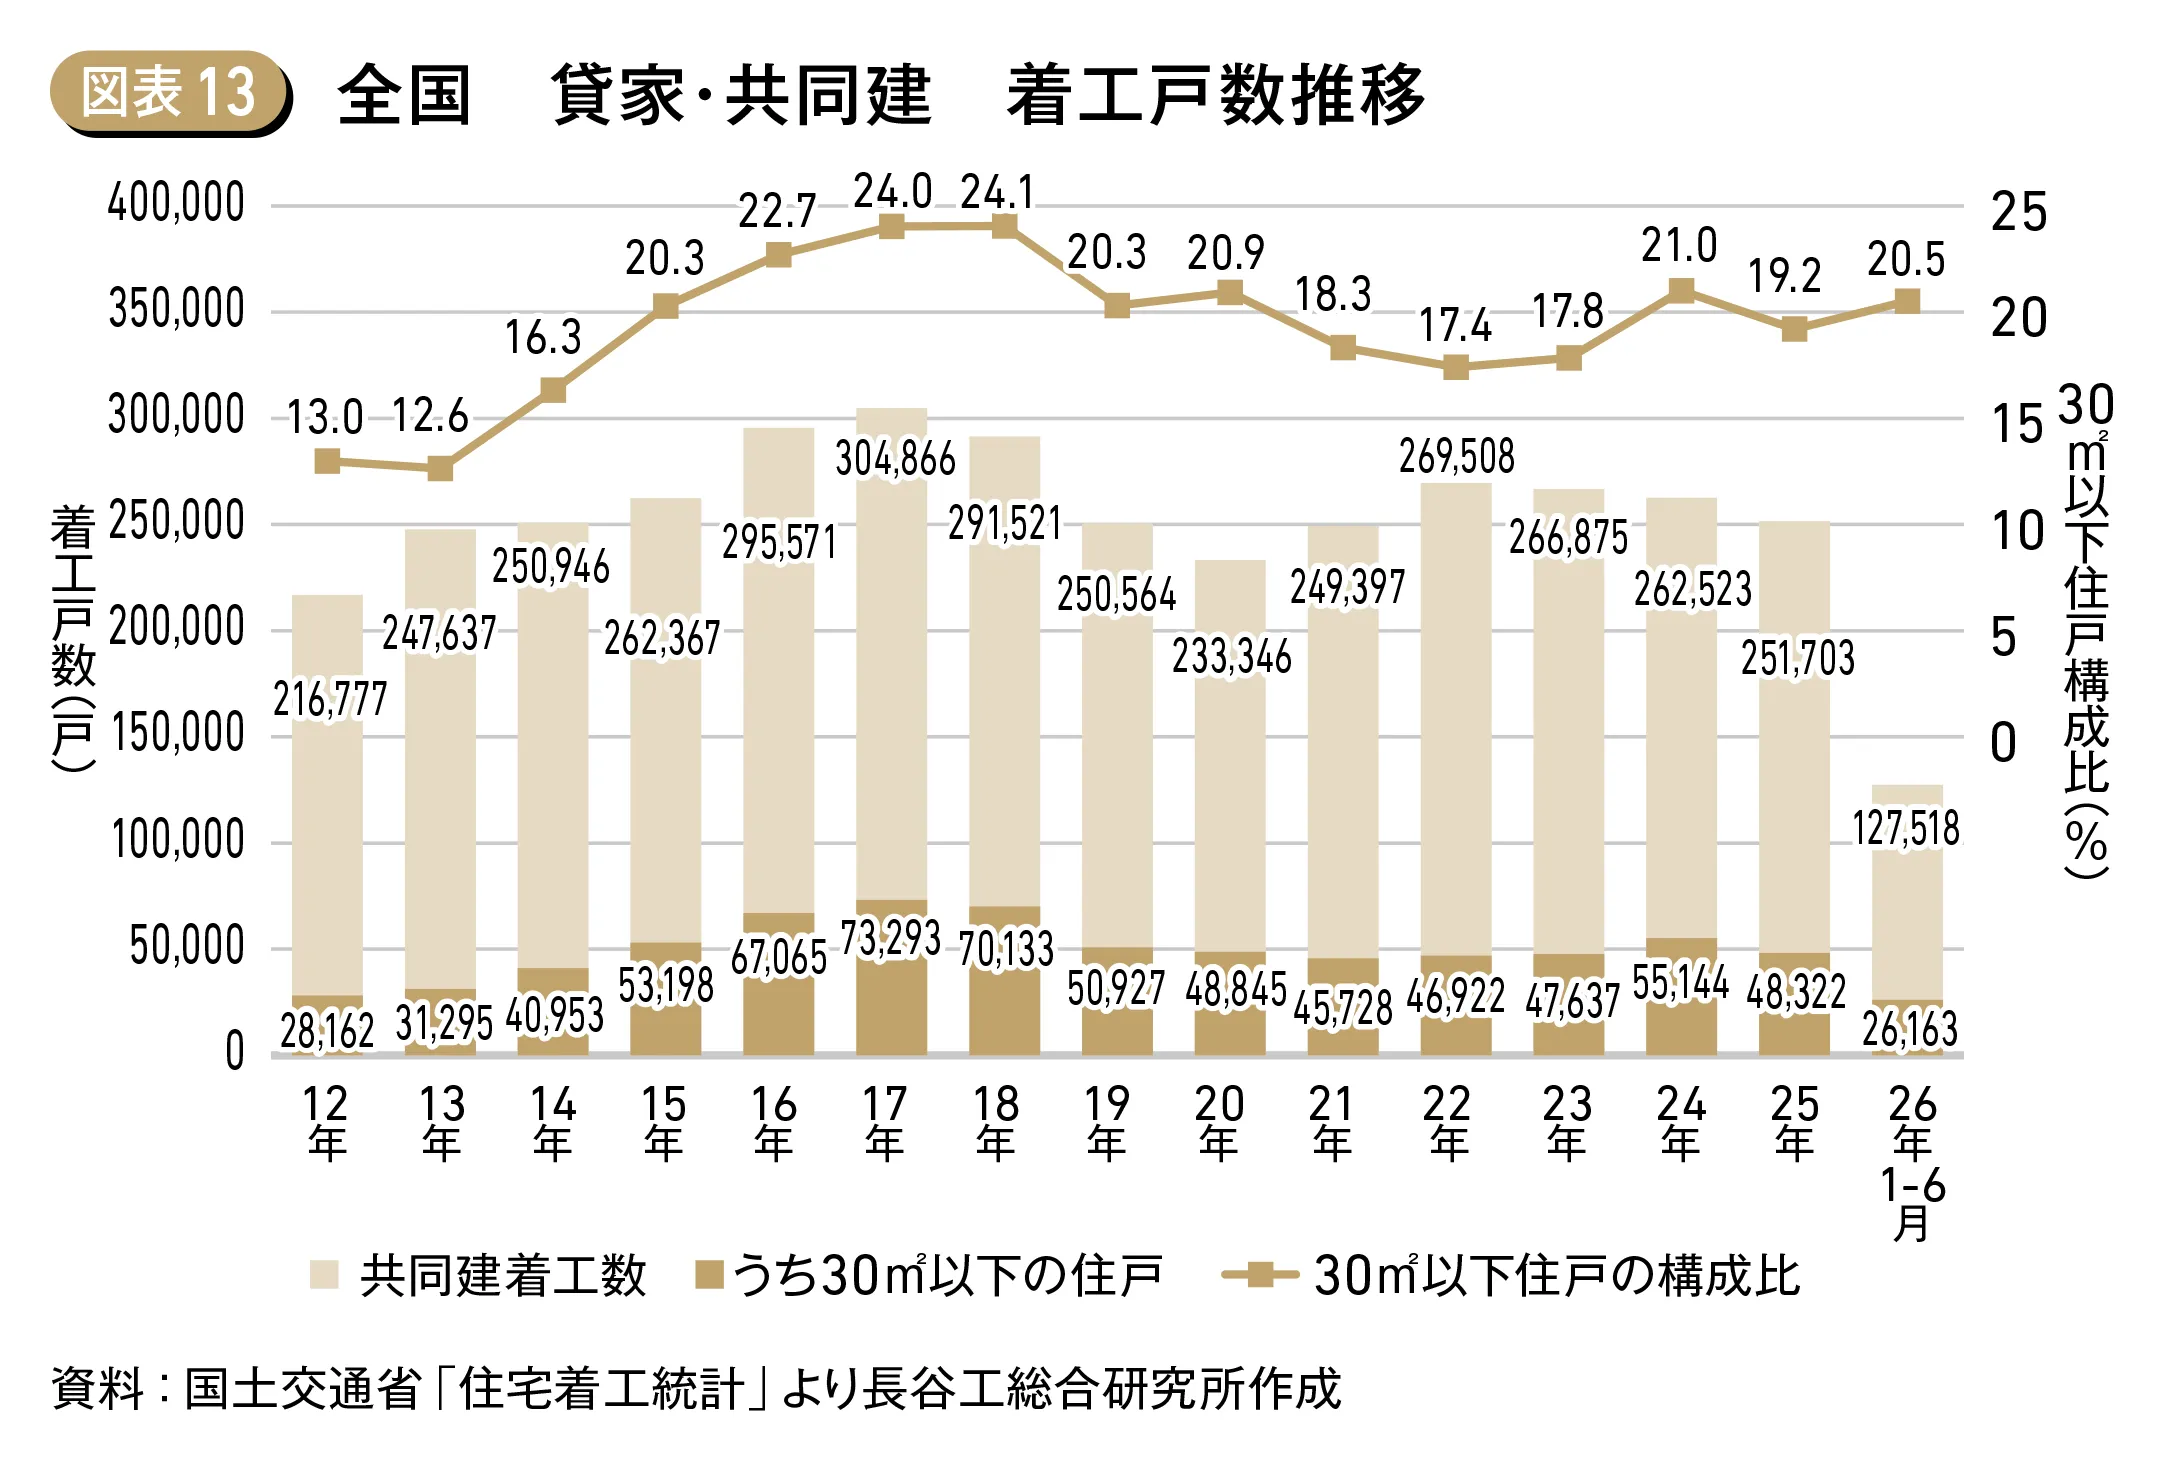
全国の貸家・共同建の着工戸数は、2025年が前年比4.1%減の25万1,703戸、うち30㎡以下は同12.4%減の4万8,322戸となった。2026年上半期は貸家・共同建全体が12万7,518戸、うち30㎡以下が2万6,163戸で、構成比は20.5%となった(図表13)。
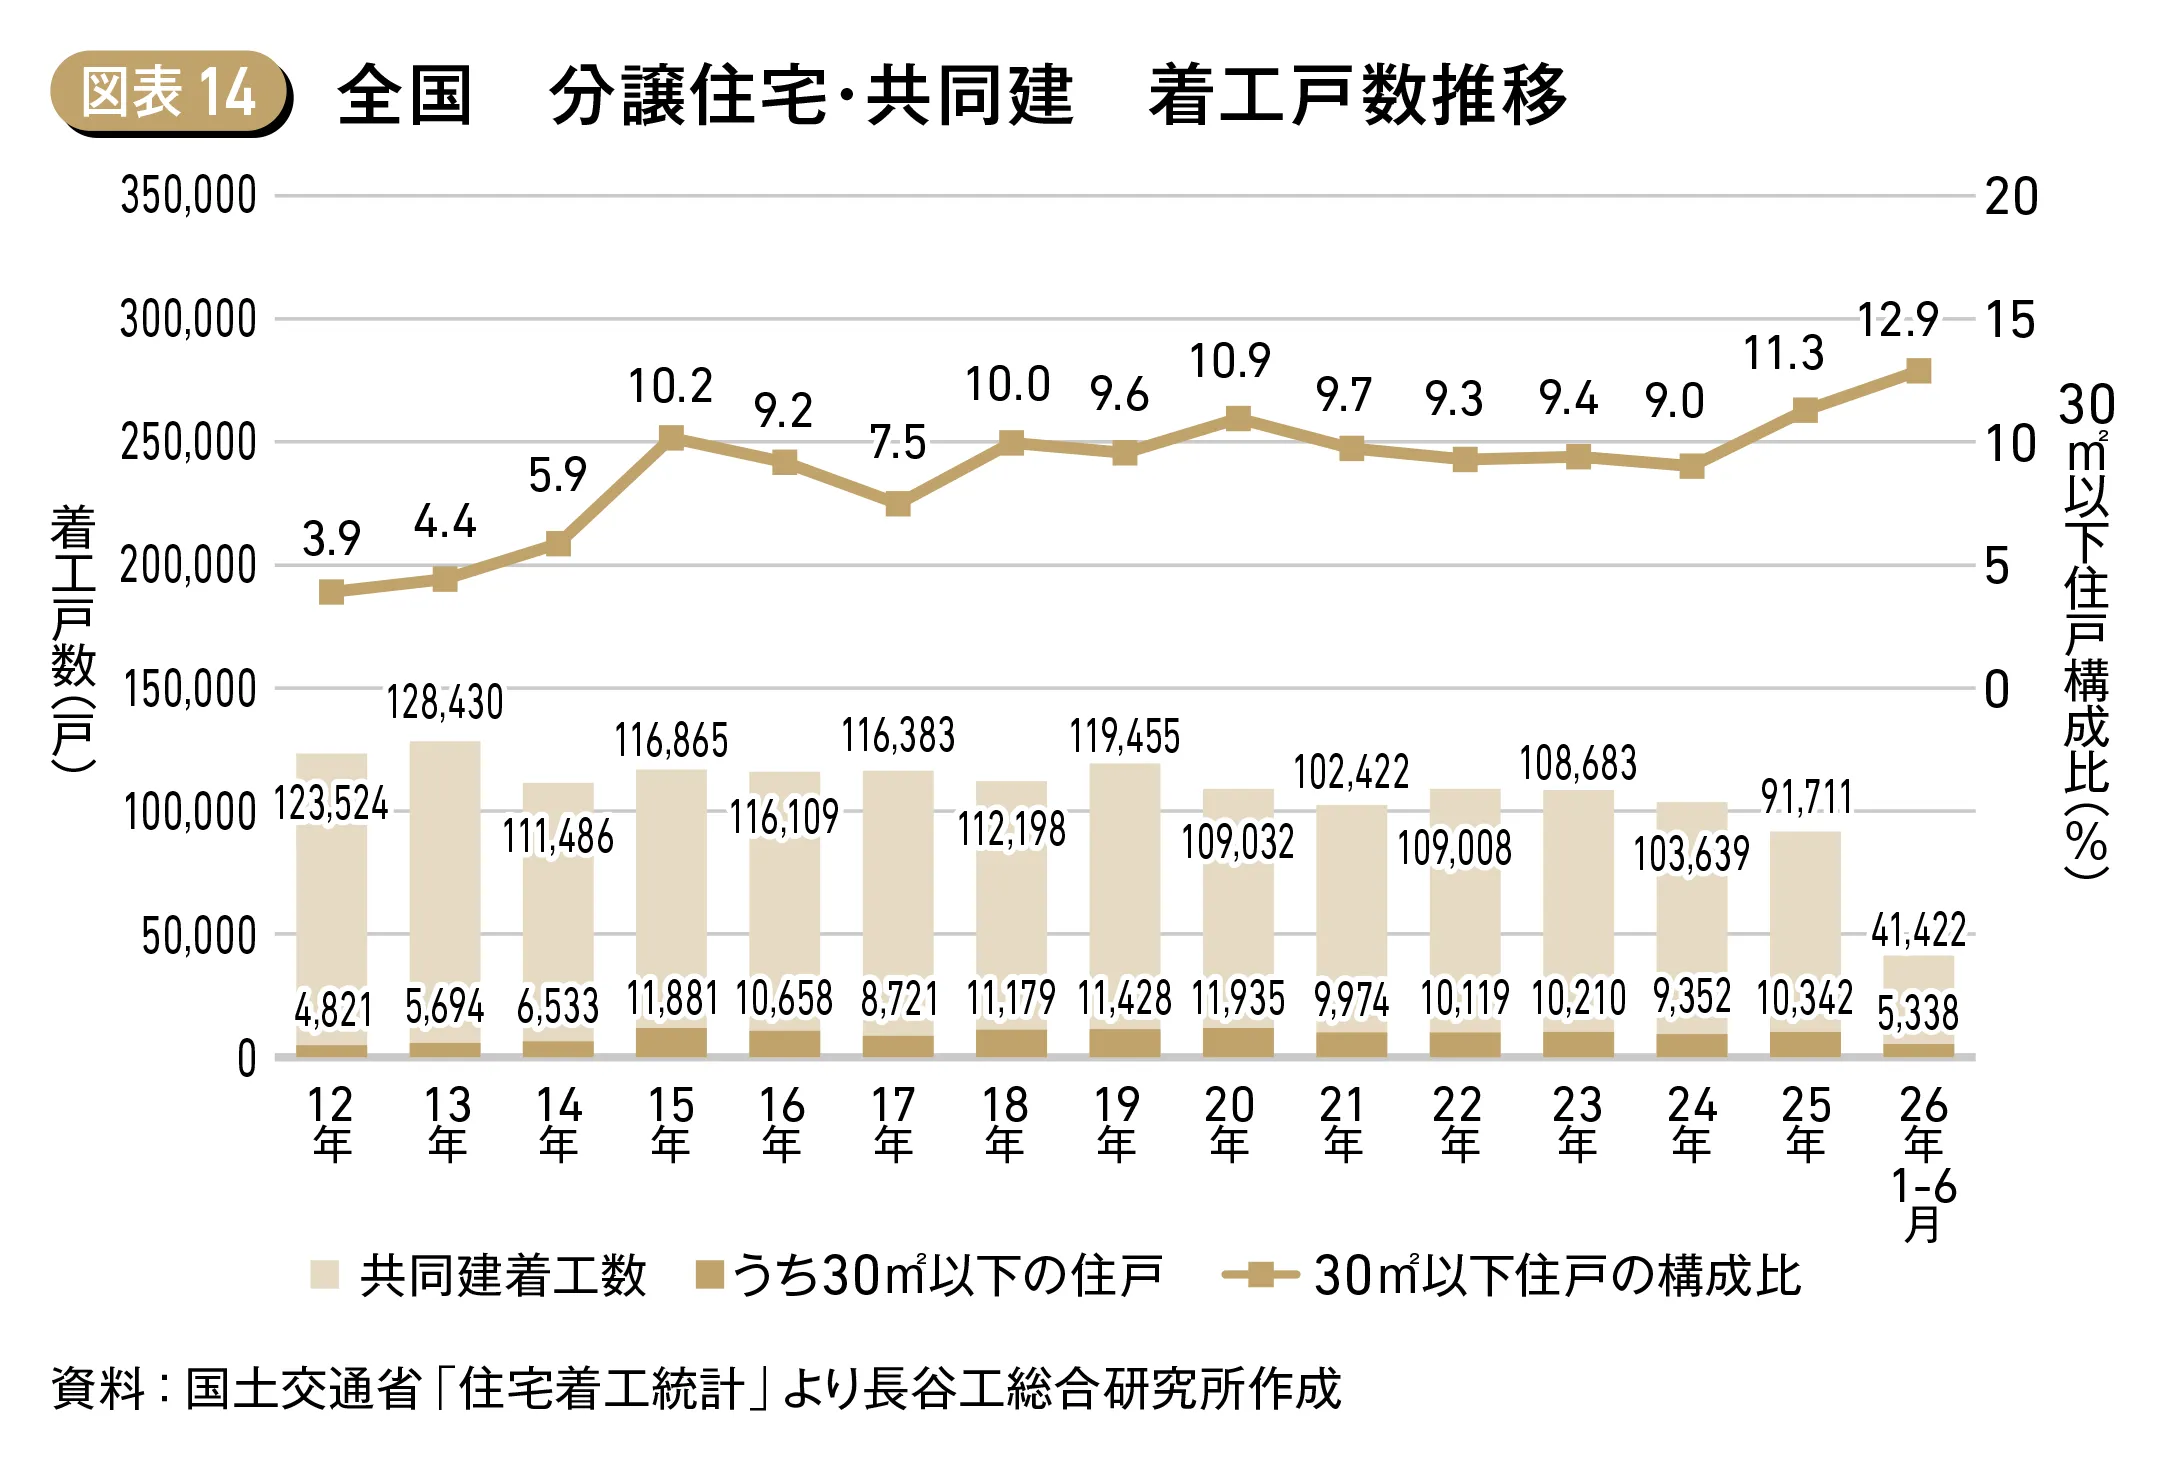
全国の分譲住宅・共同建の着工戸数は、2025年が前年比11.5%減の9万1,711戸。一方、うち30㎡以下は同10.6%増の1万342戸となり、構成比は11.3%へ拡大した。2026年上半期は分譲住宅・共同建全体が4万1,422戸、うち30㎡以下が5,338戸で、構成比は12.9%まで拡大した(図表14)。
2│圏域別の着工戸数
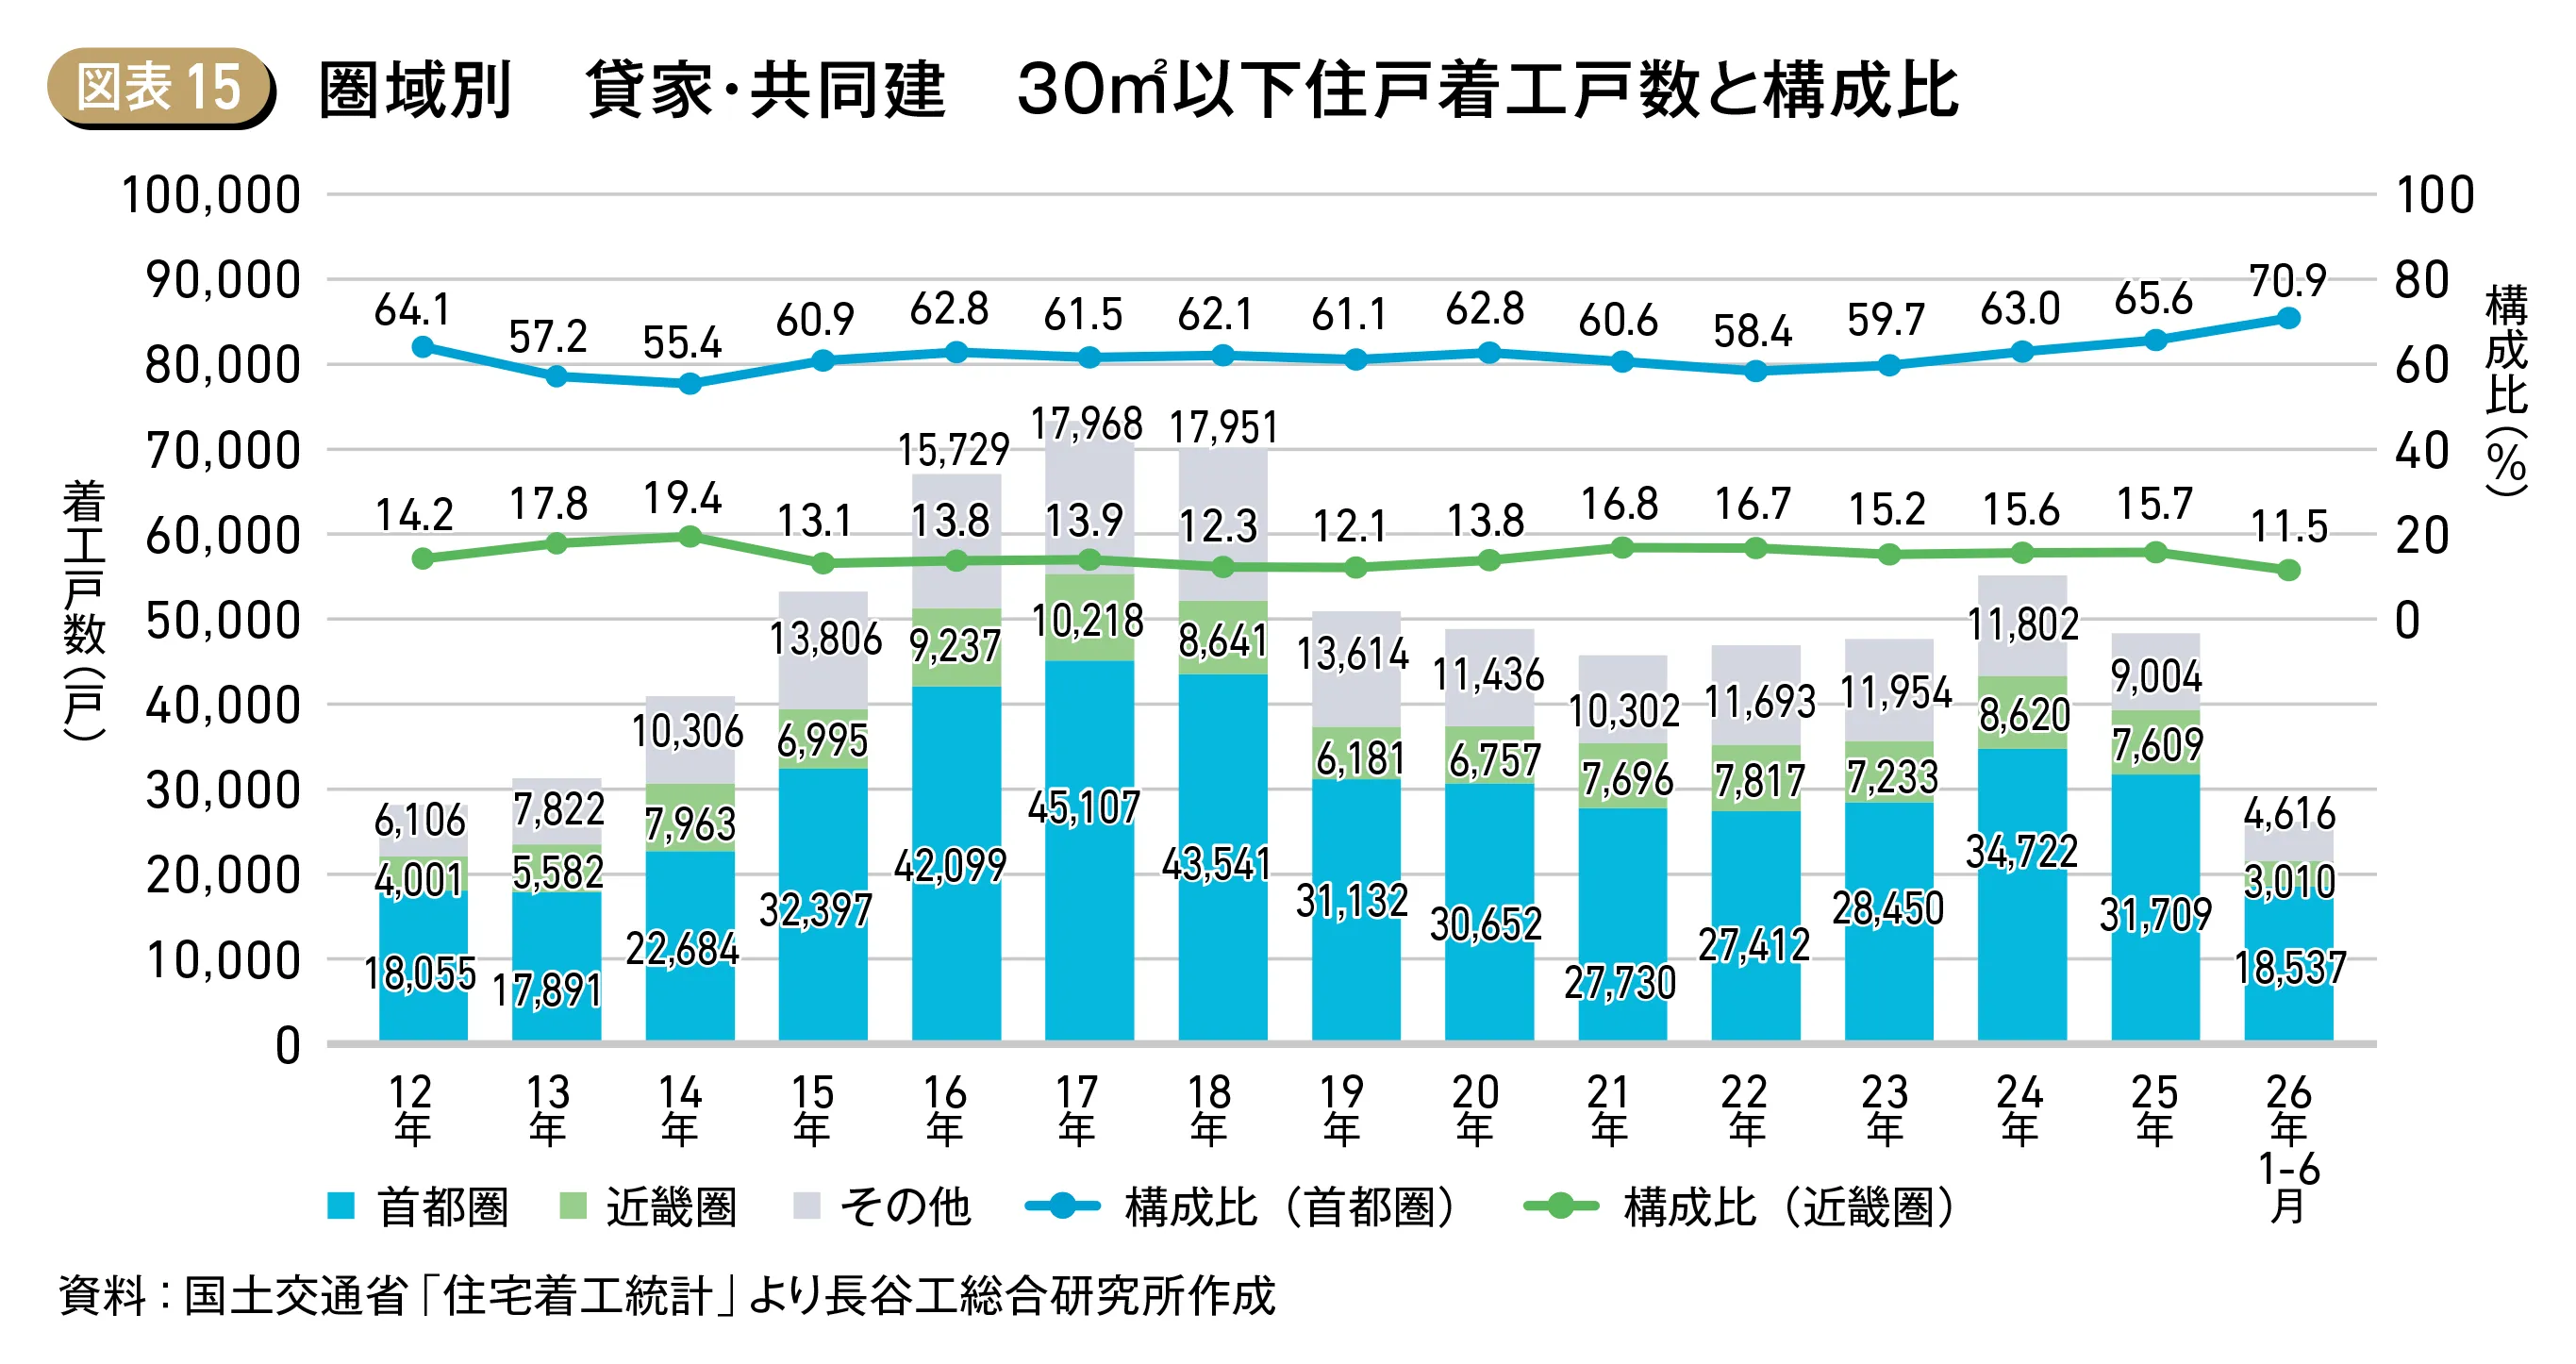
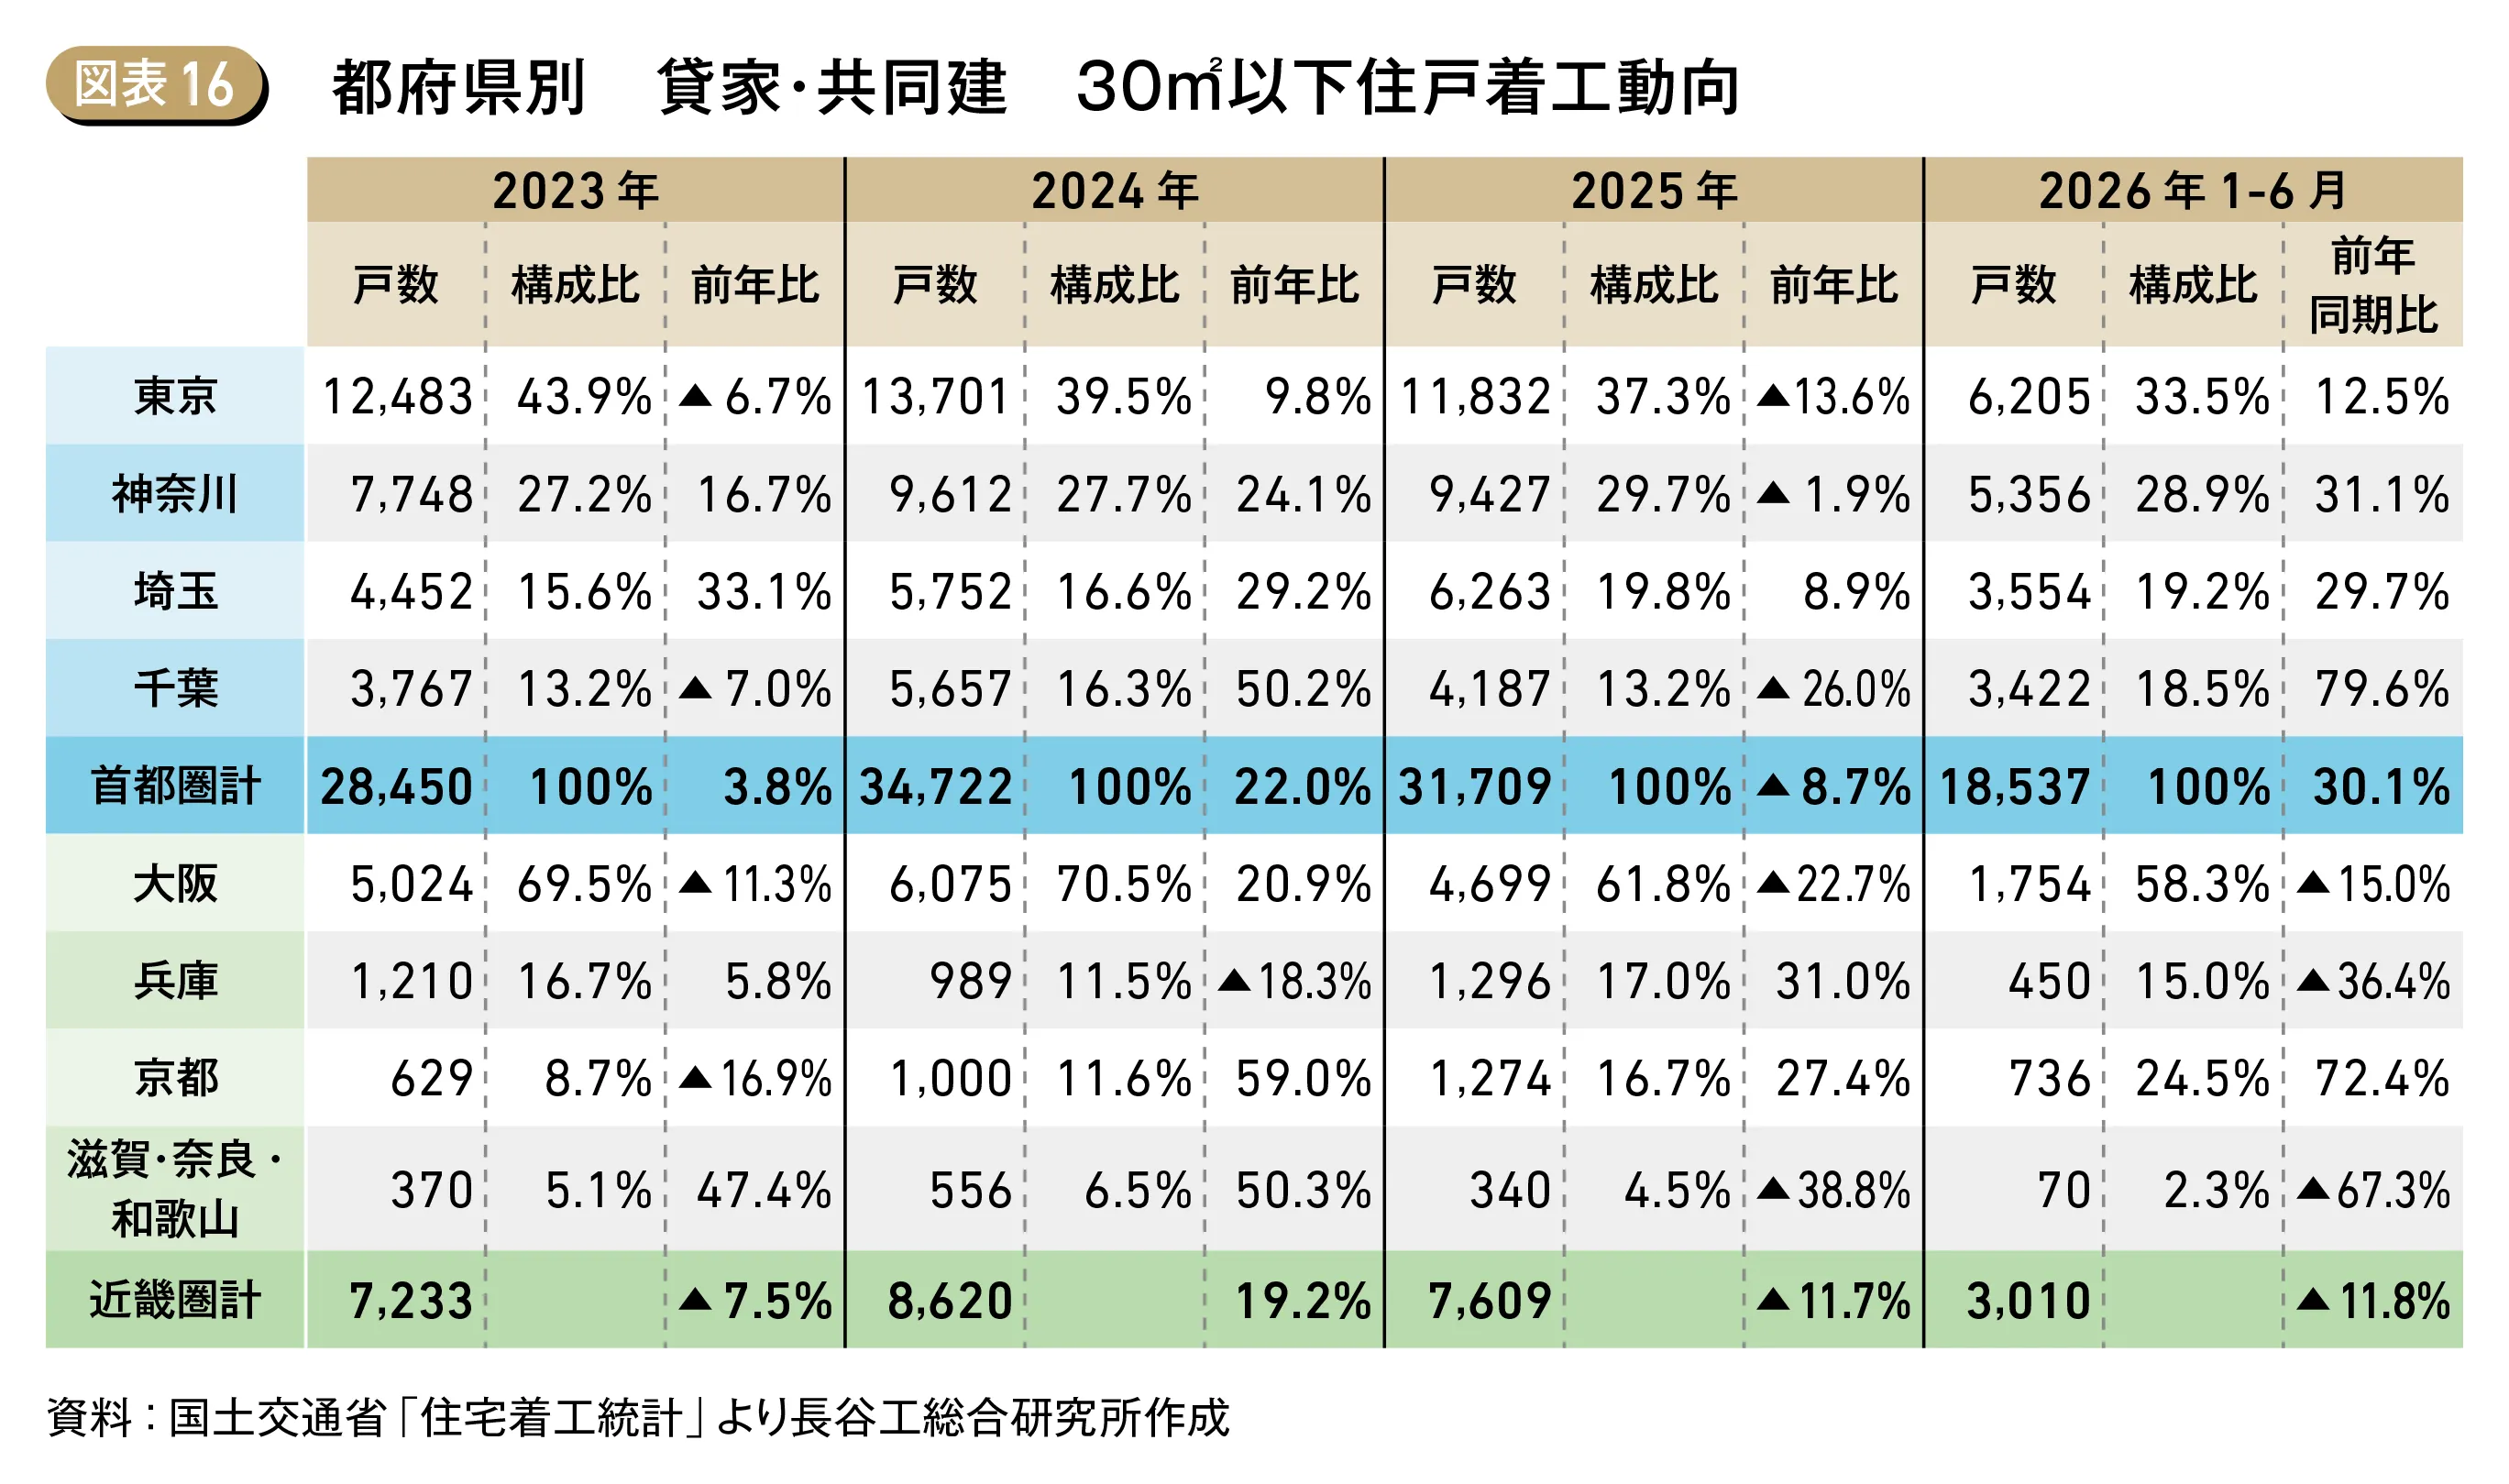
30㎡以下の貸家・共同建を圏域別にみると、2025年は首都圏が前年比8.7%減の3万1,709戸、近畿圏が同11.7%減の7,609戸。2026年上半期は首都圏が1万8,537戸で全国の70.9%を占めた一方、近畿圏は3,010戸、同11.5%に低下しており、首都圏への集中が強まっている(図表15)。
都府県別では、2026年上半期の首都圏は東京都6,205戸、神奈川県5,356戸、埼玉県3,554戸、千葉県3,422戸で、千葉県は前年同期比79.6%増となった。近畿圏は大阪府が1,754戸で58.3%を占める一方、京都府は前年同期比72.4%増の736戸、大阪府・兵庫県は前年同期を下回った(図表16)。
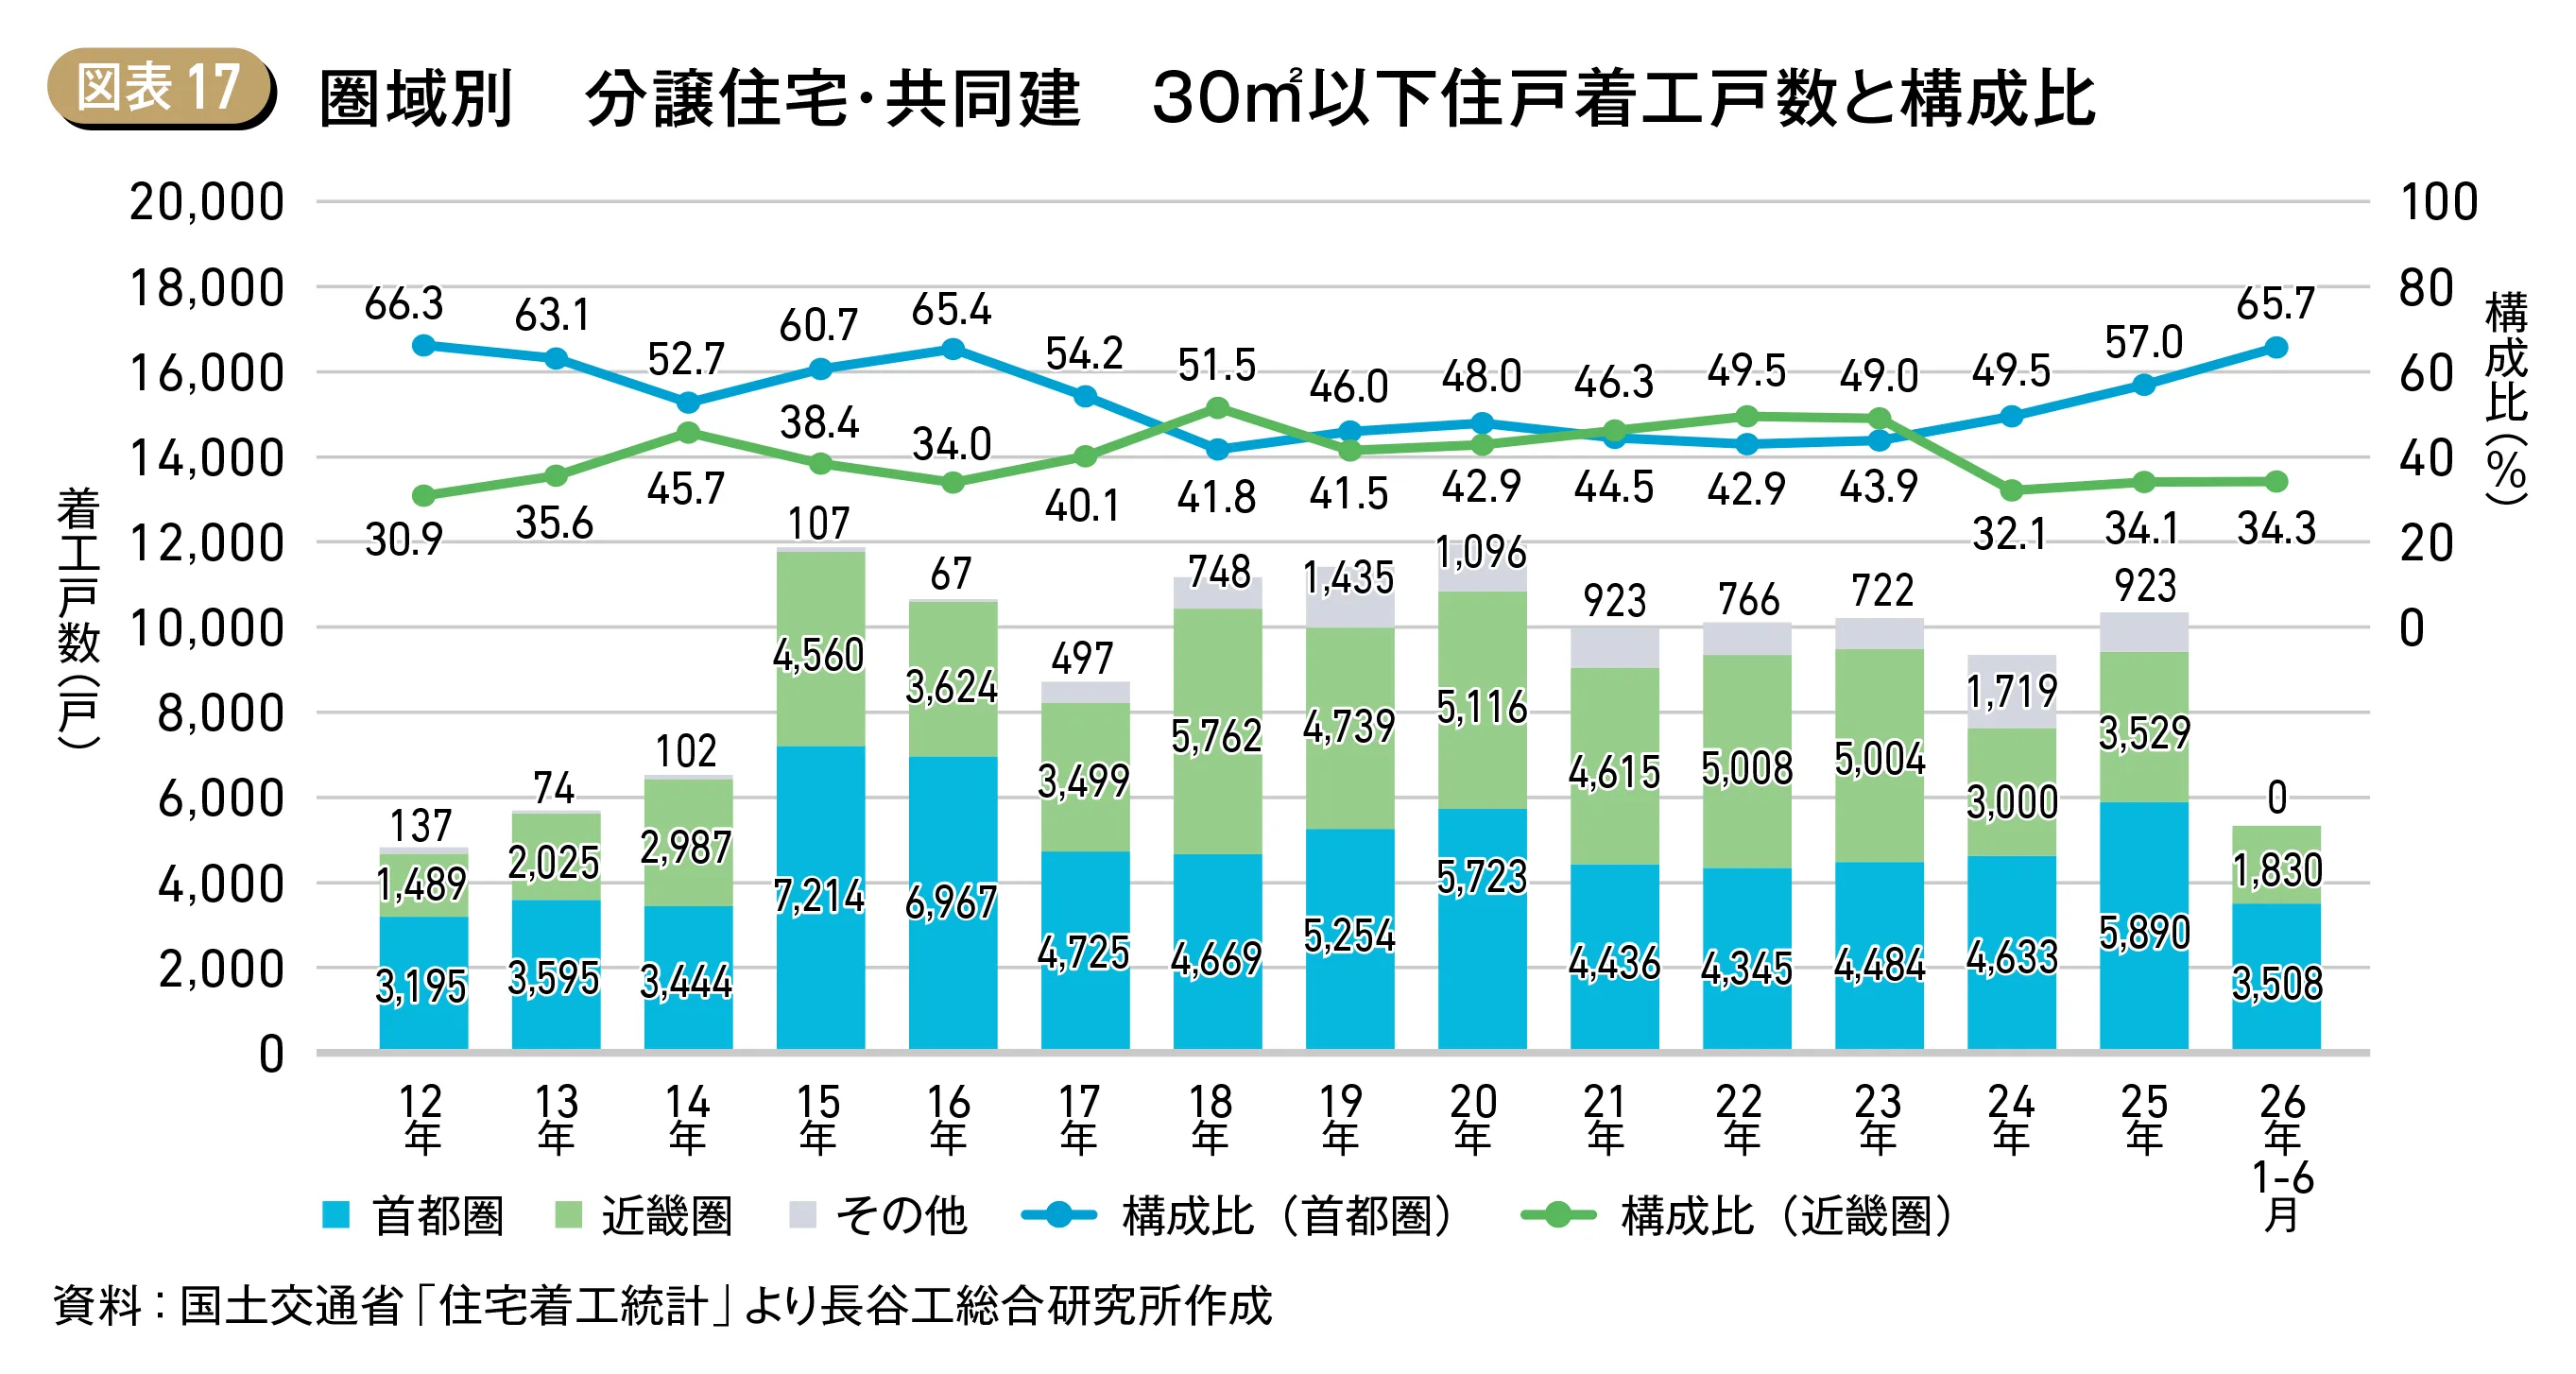
30㎡以下の分譲住宅・共同建は、2025年に首都圏が前年比27.1%増の5,890戸、近畿圏が同17.6%増の3,529戸となった。2026年上半期は首都圏が3,508戸で全国の65.7%、近畿圏が1,830戸で同34.3%を占めた(図表17)。
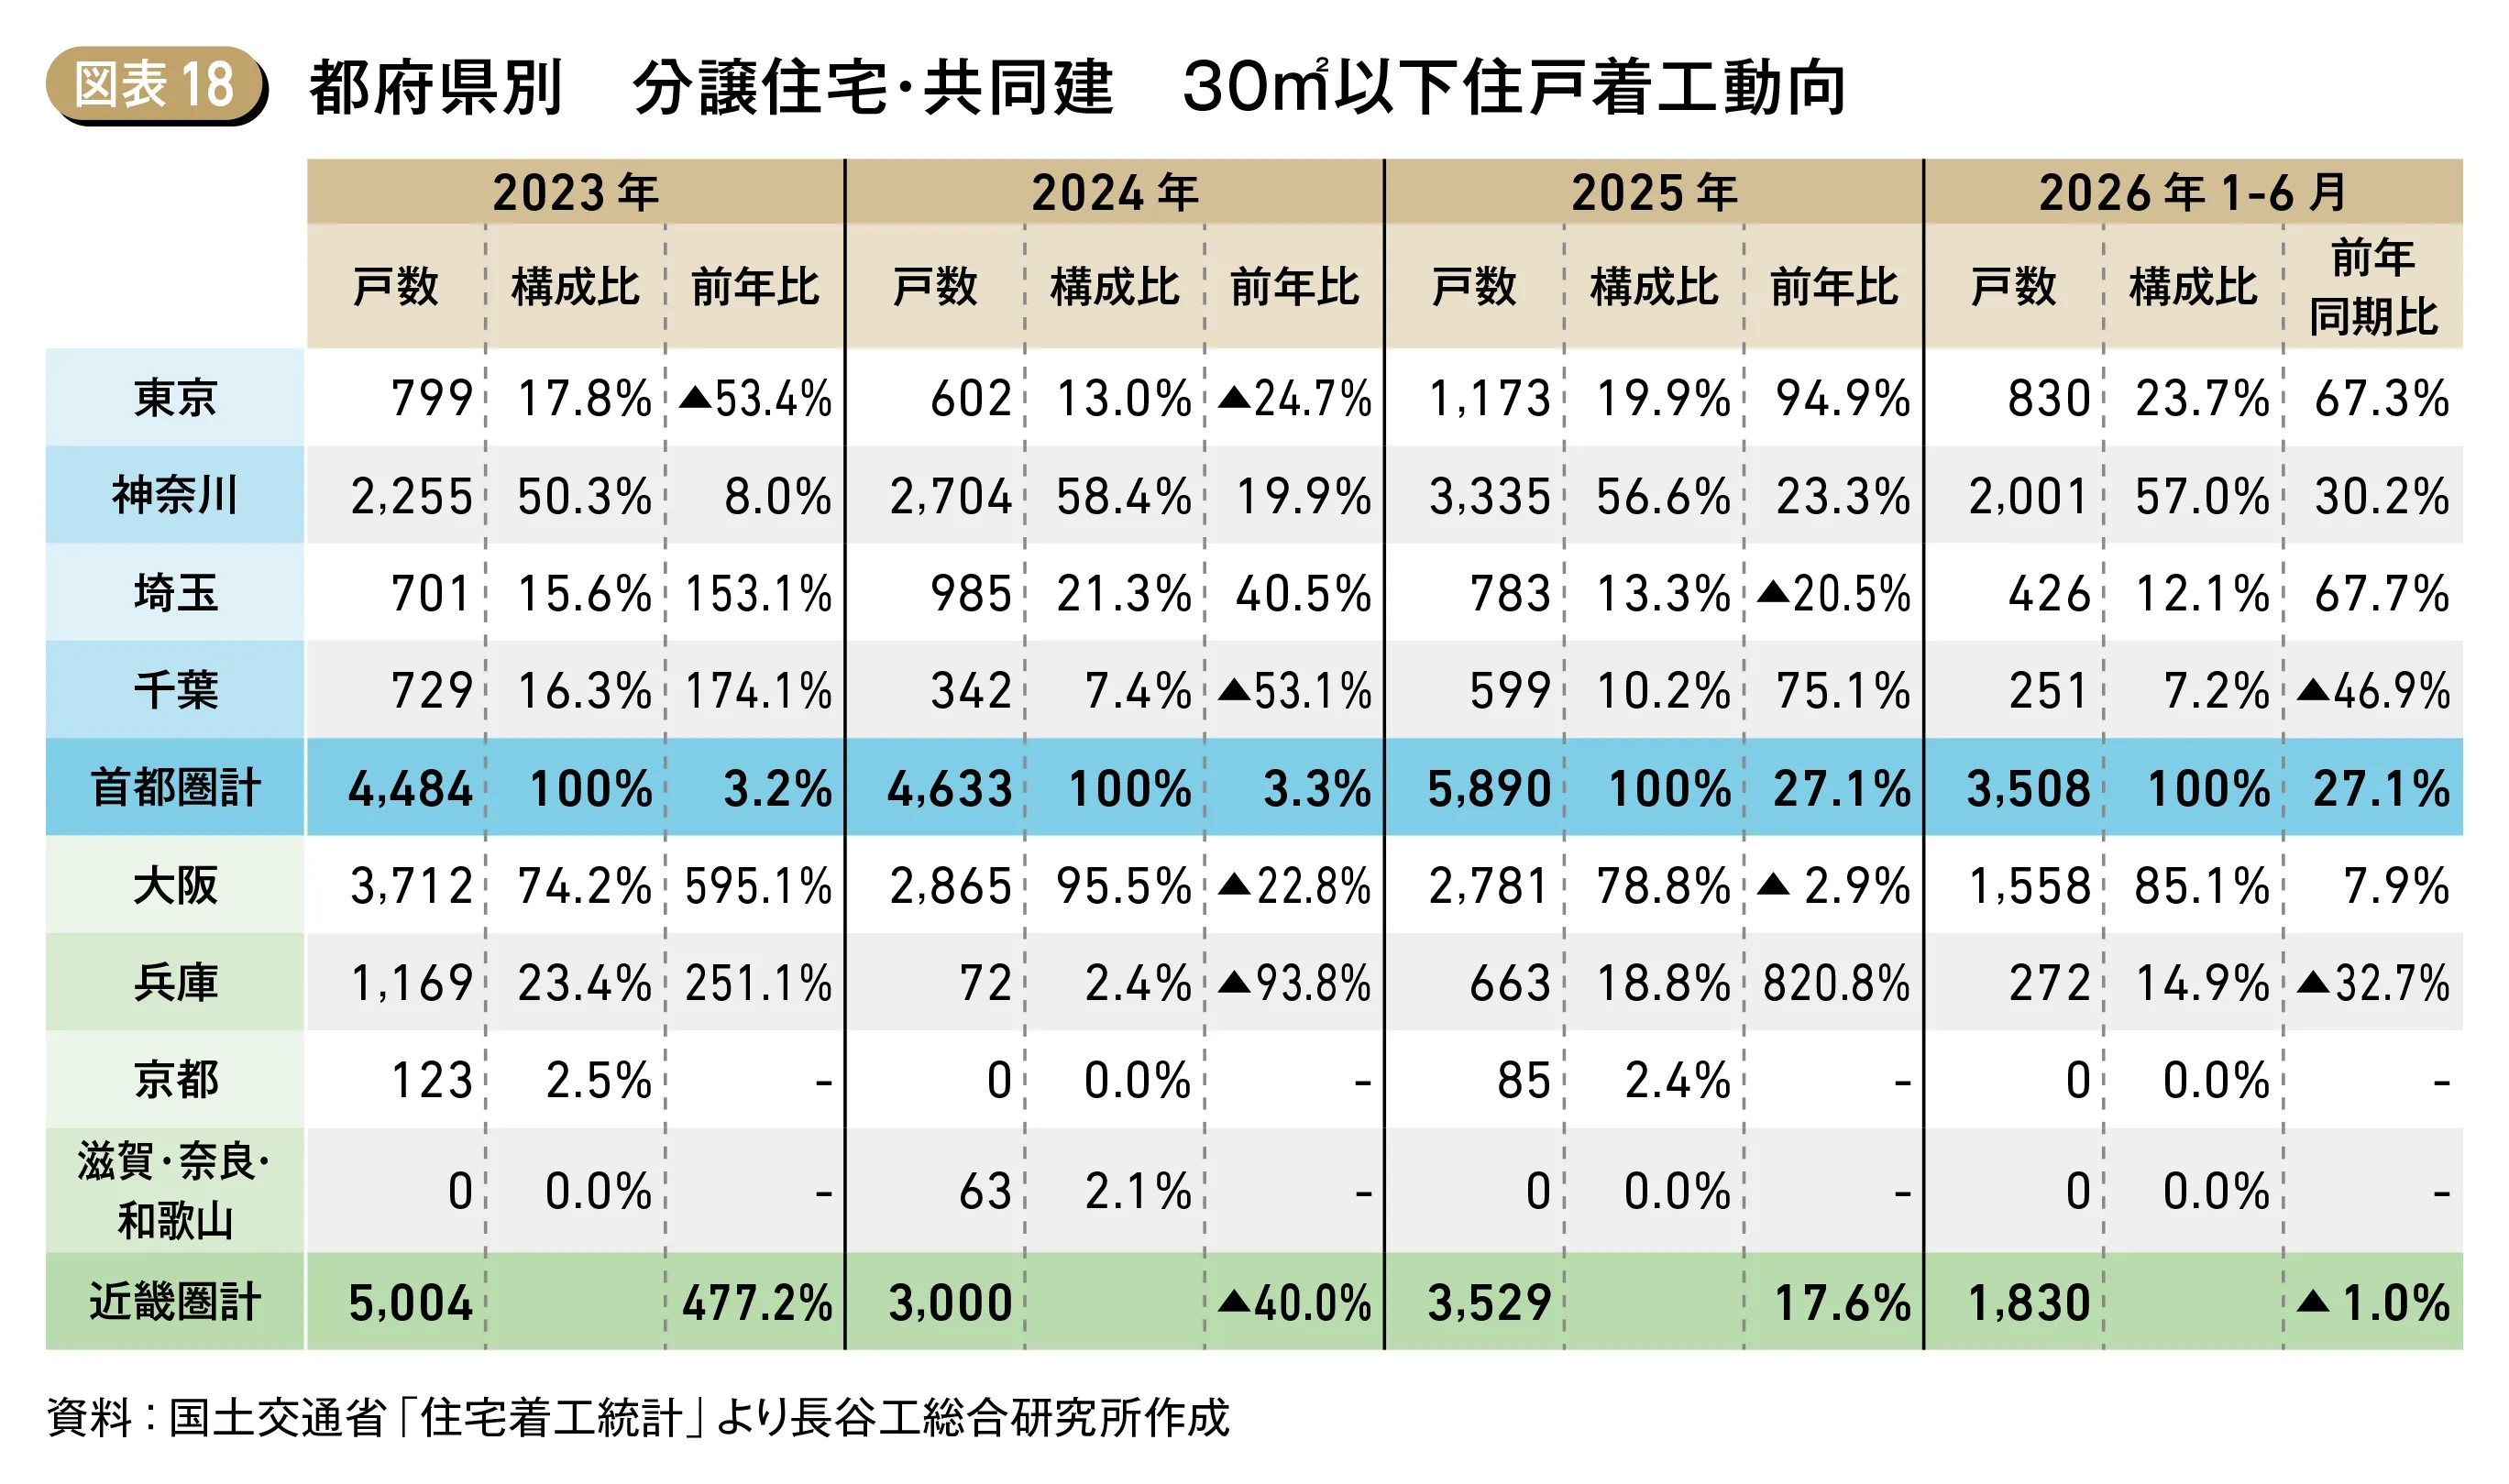
都府県別では、2026年上半期の首都圏は神奈川県が2,001戸で57.0%を占め、東京都830戸、埼玉県426戸、千葉県251戸となった。近畿圏は大阪府が1,558戸で85.1%を占め、兵庫県は272戸、京都府および滋賀・奈良・和歌山県は供給がなかった(図表18)。
3│市区別の着工戸数
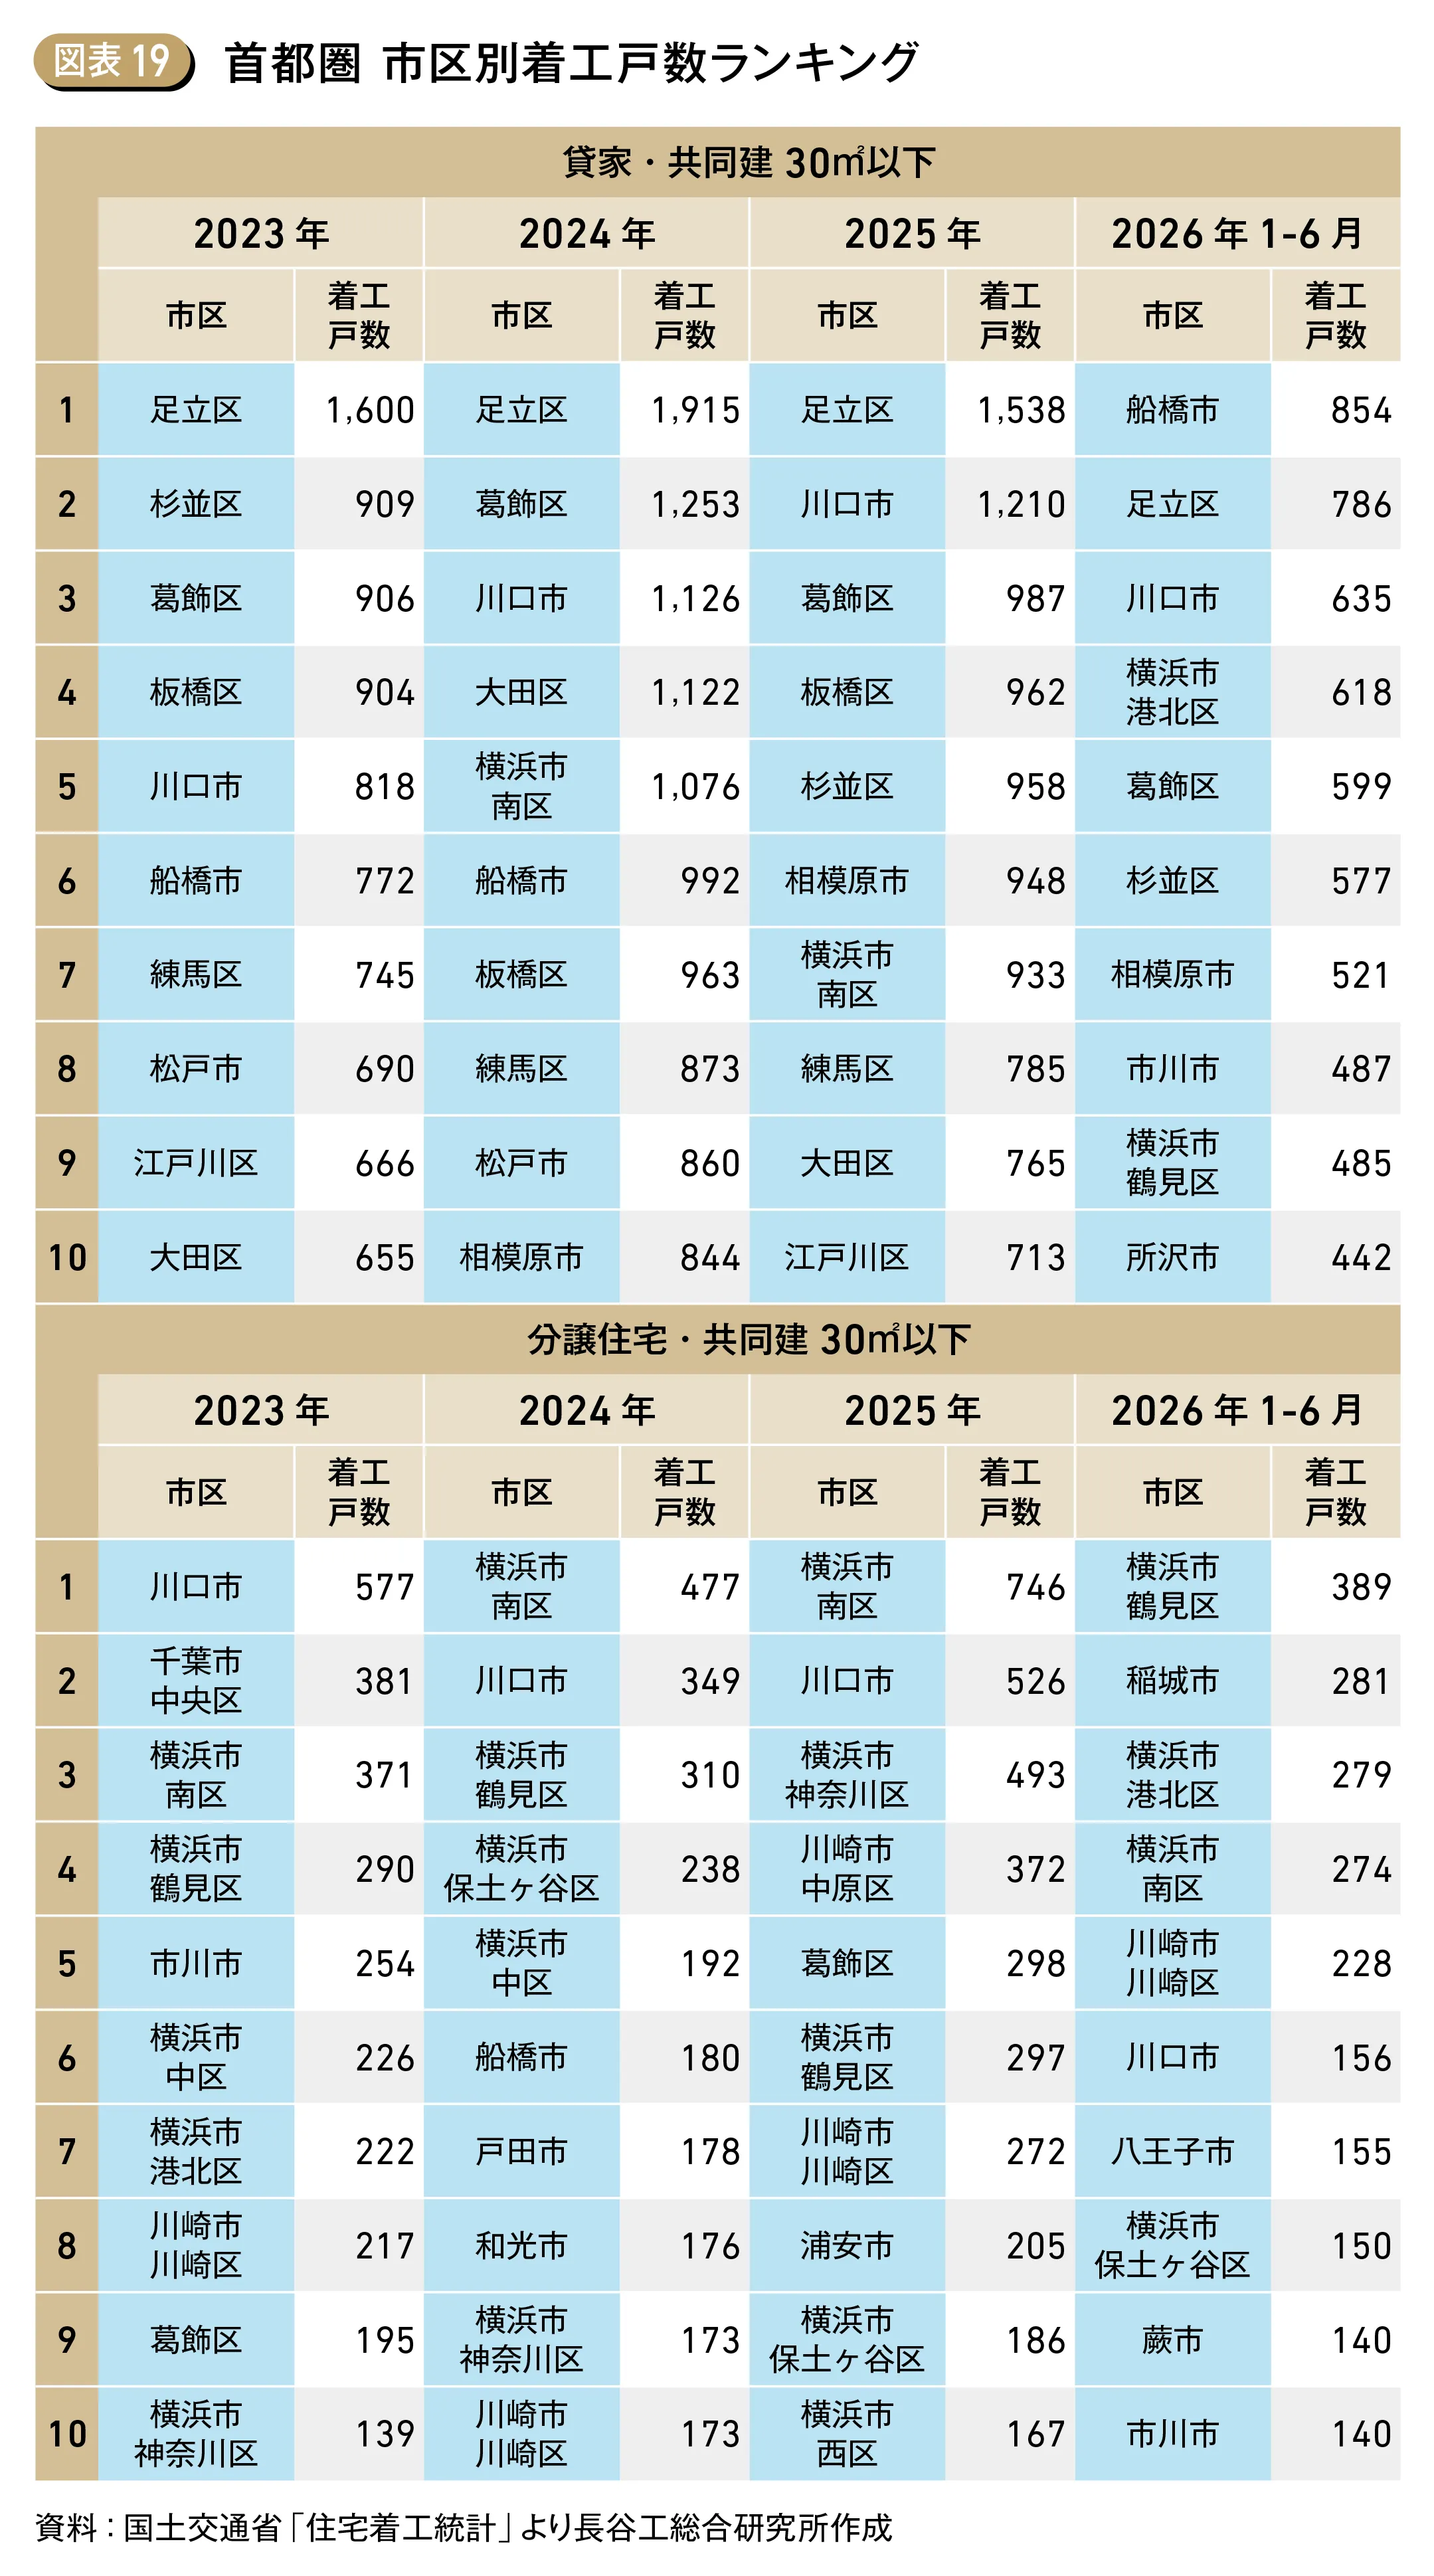
首都圏の貸家・共同建(30㎡以下)は、2025年に足立区1,538戸、川口市1,210戸、葛飾区987戸が上位となった。2026年上半期は船橋市854戸、足立区786戸、川口市635戸が上位となり、都内23区に加えて周辺都市でも着工が目立つ。分譲住宅・共同建(30㎡以下)は、2025年に横浜市南区746戸、川口市526戸、横浜市神奈川区493戸、2026年上半期は横浜市鶴見区389戸、稲城市281戸、横浜市港北区279戸が上位となり、横浜市や東京都、埼玉県が中心となっている(図表19)。
近畿圏の貸家・共同建(30㎡以下)は、2025年に東大阪市609戸、大阪市城東区399戸、神戸市兵庫区367戸が上位となった。2026年上半期は京都市伏見区456戸、大阪市東成区239戸、大阪市西淀川区185戸が上位となり、大阪市外にも着工が広がっている。分譲住宅・共同建(30㎡以下)は、2025年に大阪市港区446戸、大阪市西淀川区333戸、大阪市生野区317戸、2026年上半期は大阪市生野区307戸、東大阪市278戸、大阪市浪速区216戸が上位となり、大阪市とその周辺に集中している(図表20)。
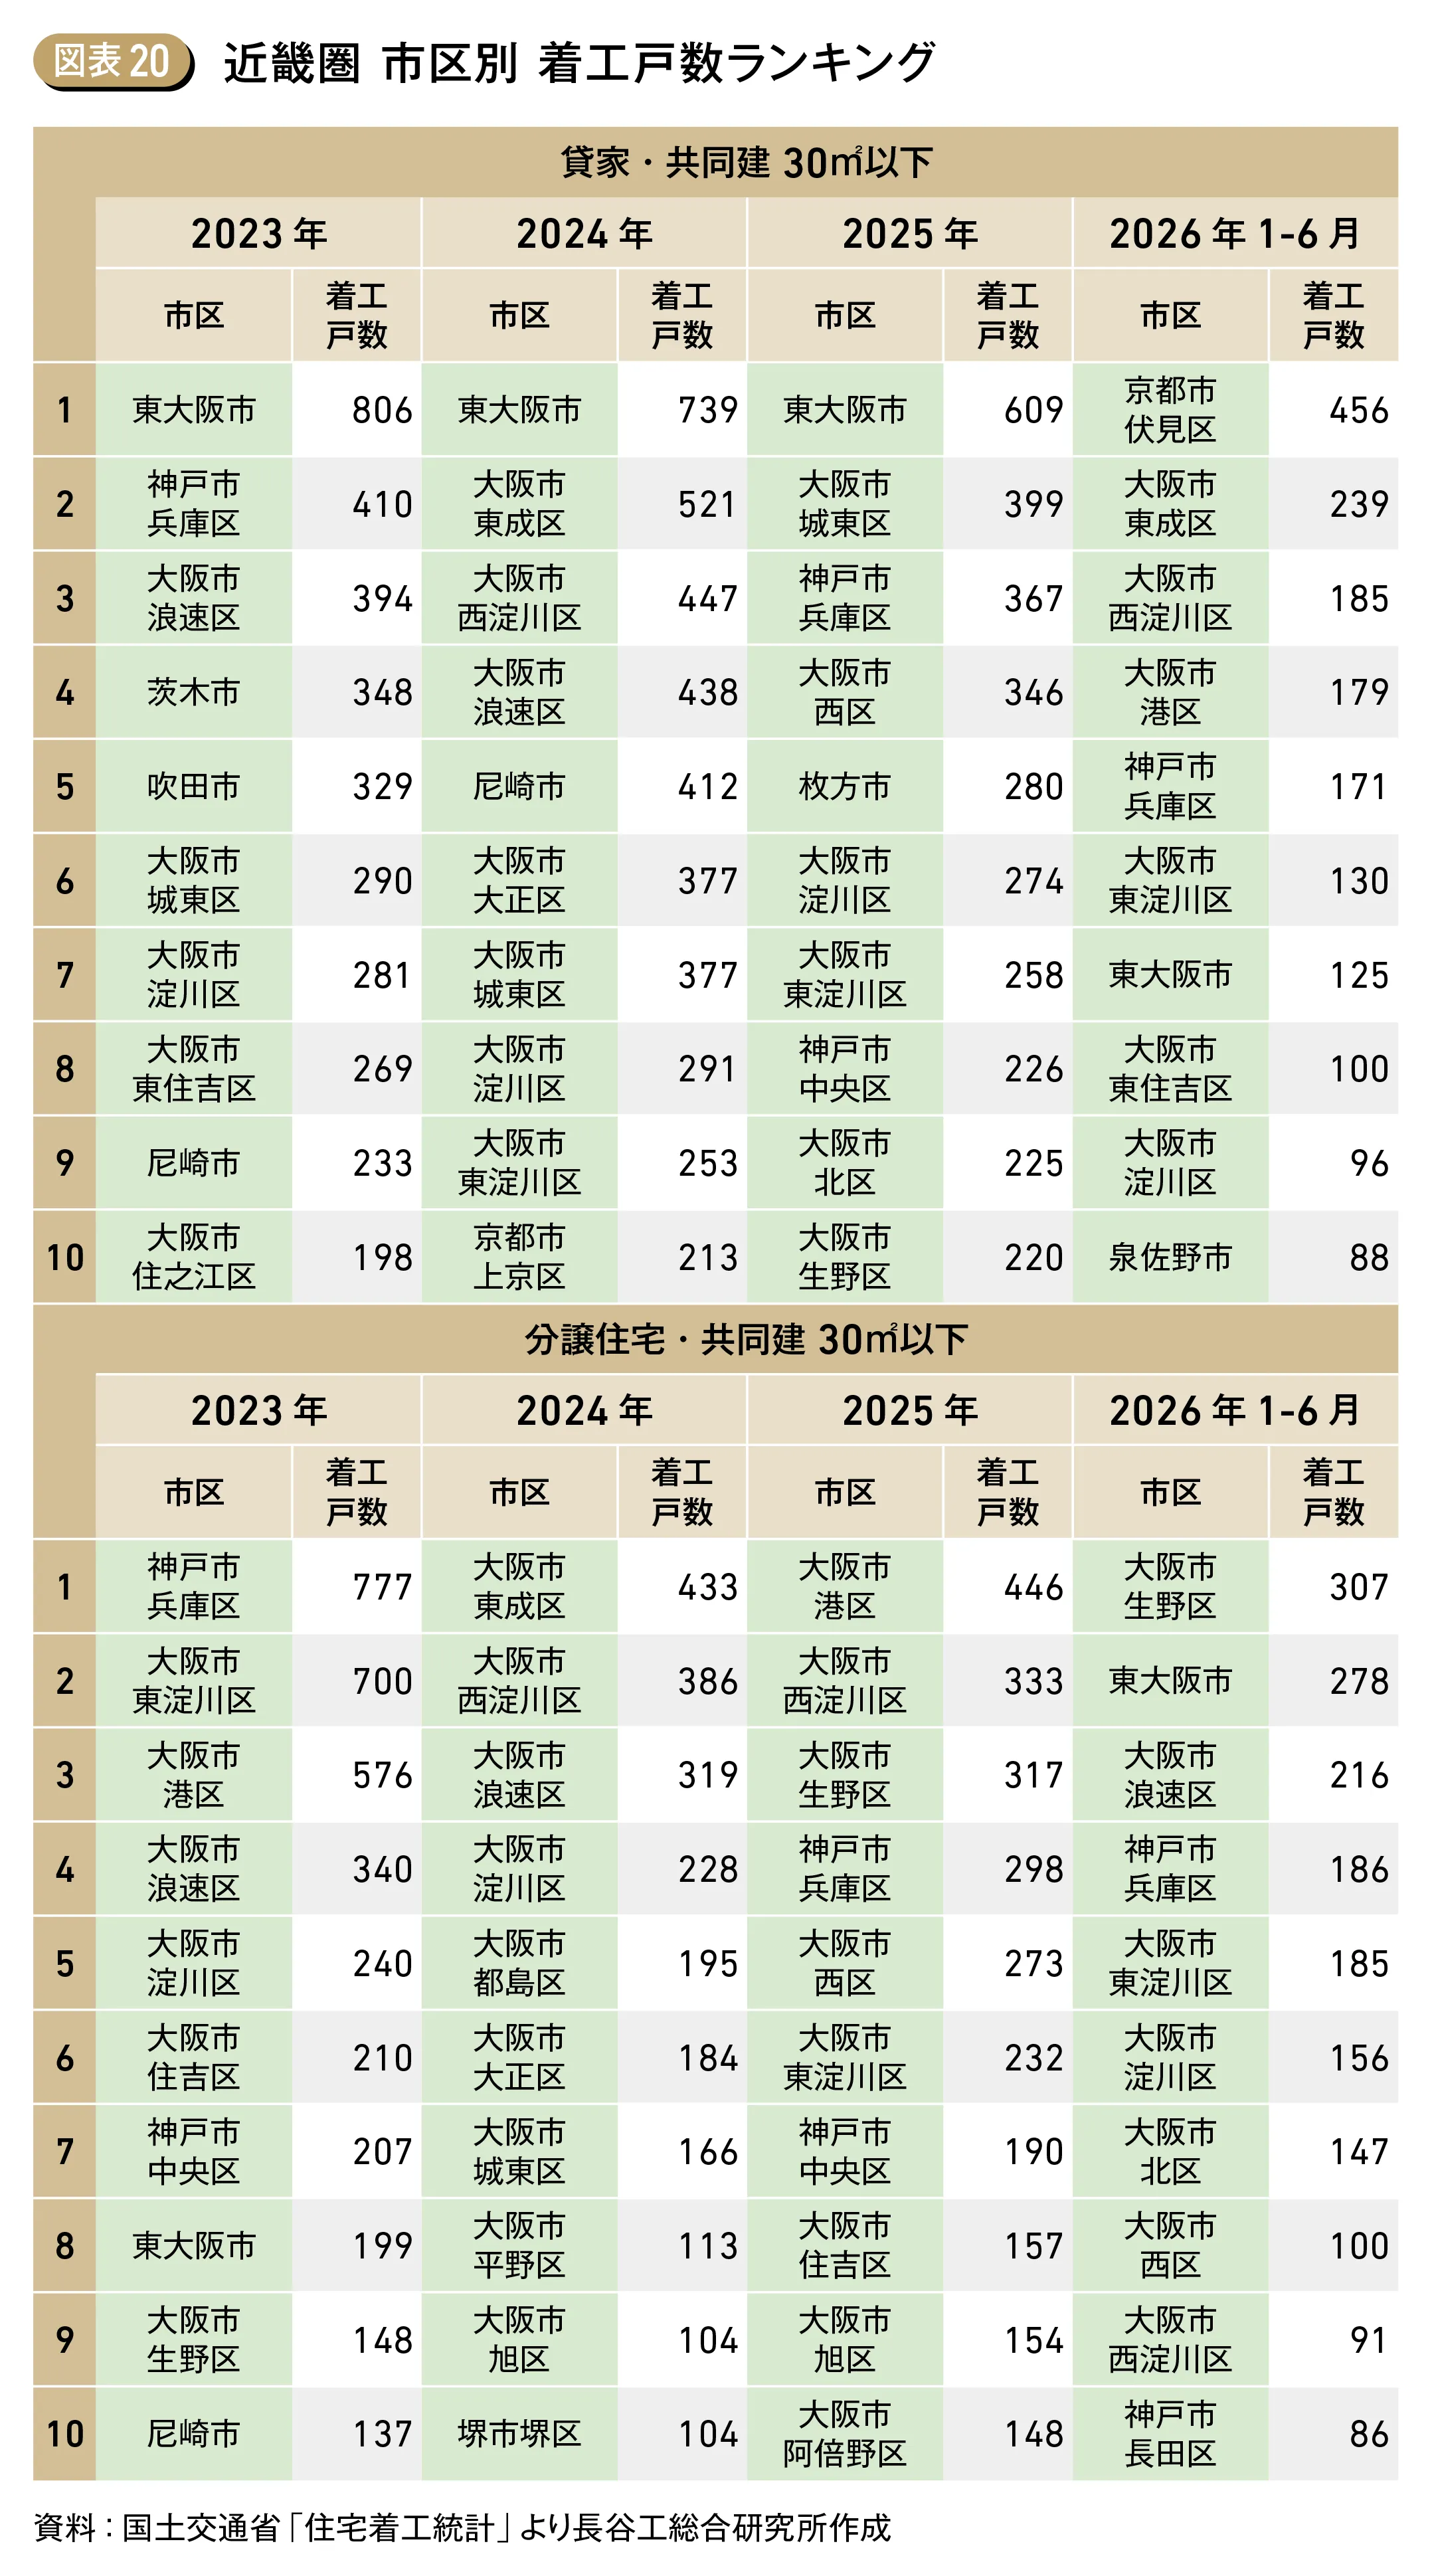
なお、貸家・共同建全体の構造別内訳をみると、木造の構成比は足立区、葛飾区が30%台、東大阪市が40~50%台と、都内23区および大阪市の平均である15%前後を大きく上回る。これらの地域で小規模貸家の着工戸数が多い背景には、木造共同住宅の着工が下支えしていることがうかがえる。
4│着工まとめ
小規模共同住宅は、首都圏では都内23区および横浜市・川崎市、近畿圏では大阪市を中心に、今後も供給が続くと見込まれる。また、国立社会保障・人口問題研究所「日本の世帯数の将来推計(都道府県別推計)令和6(2024)年推計」によると、単独世帯数は東京都では2040年まで、神奈川県、大阪府では2035年まで増加すると見込まれる。このため、単身者を主な入居対象とする小規模共同住宅の需要は、引き続き底堅く推移すると考えられる。(関口栄輝)(髙木潤)