マンションの購入を考えている方の中には、現在の年収で住宅ローンの借入可能額がいくらになるのか分からない方もいるでしょう。住宅ローンを無理なく返済していくためには、年収ごとの適正な借入額をしっかり把握した上で計画を立てることが重要です。
本記事では、年収600万円でマンションを購入する際の適正な住宅ローン借入額の目安、返済計画の立て方を解説。また、金利タイプ別・年齢別・家族構成別の借入シミュレーションや金利が上昇した場合の返済負担、共働き世帯の住宅ローンの組み方についても紹介します。できるだけ費用負担を抑え、安心してマンションの購入を進めるためのヒントとしてぜひ参考にしてみてください。
INDEX
- 年収600万円の適正な住宅ローン借入額
・借入可能額の目安
・返済負担率で考える場合
・年収倍率で考える場合
・住宅ローンの金利タイプと特徴
・頭金の重要性と準備すべき金額の目安 - 年収600万円の住宅ローン返済計画の立て方
・月々の返済額の目安
・返済期間の設定
・ライフプランを考慮した返済計画 - 住宅ローン借入シミュレーション
・借入期間別でシミュレーション
・金利タイプ別でシミュレーション
・年齢別(30代40代)でシミュレーション
・家族構成別でシミュレーション - 世帯年収が600万円だとどうなる?
- 年収600万円で住宅ローンの負担を抑えるヒント
・住宅ローン減税制度を活用
・団体信用生命保険は複数の金融機関で比較
・借り換えや金利交渉も検討 - 年収600万円で住宅ローンを組むときのポイント
・借入可能額を上限として考えない
・変動金利は返済額が変わるリスクを踏まえておく
・諸経費や年間費用を考慮して予算設定する - 年収600万円の住宅ローンに関するよくある質問
・年収600万円で4,000万円の住宅ローンは組める?
・年収600万円で5,000万円の住宅ローンは無理?
・共働きなら借入額はどのくらい増える?
・40代からでも住宅ローンは組める? - まとめ
MONTHLY RANKING今月の人気記事ランキング
年収600万円の適正な住宅ローン借入額
▲画像提供:PIXTA
年収600万円の適正な住宅ローン借入額は、どのくらいが妥当な金額なのでしょうか。ここでは年収600万円の方が考慮すべき借入額の目安に加え、金利タイプの特徴、頭金の重要性について解説します。
◇借入可能額の目安
借入可能額は「返済負担率」と「年収倍率」の二つの観点から考えます。
・返済負担率で考える場合
返済負担率とは、税込年収における住宅ローンの年間返済額の割合のことです。
返済負担率(%)=(年間返済額÷年収)×100
一般的に、返済負担率を年収の20%~25%に収めると無理なく返済できるとされています。
たとえば、返済期間35年、固定金利年3.29%、返済負担率25%で計算した場合、借入可能額の目安は以下のとおりです。
・年収400万円の場合:約2,077万円
・年収600万円の場合:約3,115万円
・年収800万円の場合:約4,154万円
・年収1,000万円の場合:約5,192万円
・年収1,500万円の場合:約7,788万円
・年収倍率で考える場合
年収倍率とは、税込年収に対する住宅購入価格の比率のことで、住宅購入予算の目安を考える際の参考指標となります。
年収倍率=住宅価格÷年収
一般的に、住宅価格の目安は年収の5倍~6倍程度といわれています。年収の5倍で計算した場合、年収600万円であれば住宅価格の目安は3,000万円となります。年収600万円以外の場合の目安は以下のとおりです。
・年収400万円の場合:2,000万円
・年収800万円の場合:4,000万円
・年収1,000万円の場合:5,000万円
・年収1,500万円の場合:7,500万円
ただし、住宅ローンの借入可能額は金融機関の審査基準や金利、返済期間、ほかの借入状況などによって異なるため、実際に上記の金額を借りられることを意味するものではありません。
また、実際に物件を購入した人の年収倍率は物件タイプによって異なります。以下は住宅金融支援機構が「2025年度 フラット35利用者調査」で公表している、物件タイプ別の年収倍率です。
| 物件タイプ | 年収倍率 |
|---|---|
| マンション | 7.5倍 |
| 中古マンション | 5.6倍 |
なお、これらの数値は購入した住宅の所要資金を世帯年収で割ったものであり、借入可能額を示すものではありません。
◇住宅ローンの金利タイプと特徴
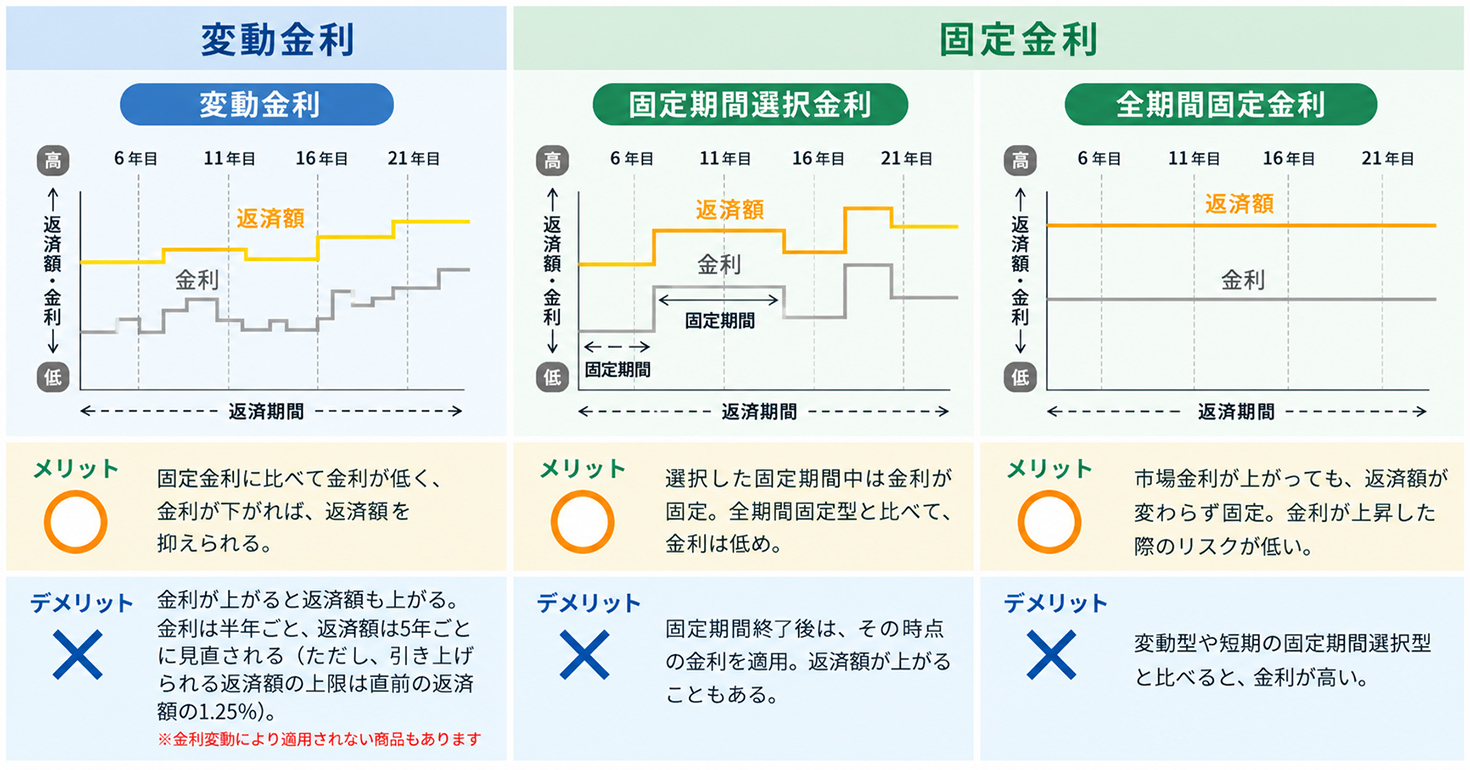
住宅ローンの金利タイプは、主に「全期間固定型」、「変動型」、「固定期間選択型」の三つに分けられ、それぞれにメリット・デメリットがあります。
全期間固定型は、借入時から完済時まで金利が変わらないため、返済計画が立てやすく、長期的な家計管理に適しています。将来の教育費や老後資金も見据えながら返済したい方や、毎月の返済額を一定にして家計を管理したい方に向いています。
変動型は、金融情勢の変化によって定期的に借入金利が変動するタイプです。半年ごとに金利が見直され、借入後に市場金利が低下した場合、返済額を抑えられます。一方で金利上昇のリスクもあります。そのため、現在の返済額をできるだけ抑えたい方や、金利が上昇しても返済を続けられる家計の余裕がある方に向いています。
固定期間選択型は、固定金利が一定期間適用されるタイプです。変動型と同じく、固定期間終了時に市場金利が低下していると返済額を抑えられますが、金利上昇のリスクもあります。また、借入時に固定期間終了後の返済額が確定していないため、返済計画を立てにくい点もデメリットです。一方で、子どもの進学など大きな支出が発生する時期までは返済額を固定したい方に適しています。
自身のライフプランや金利の見通しに合わせて、適切な金利タイプを選択しましょう。
▲画像:編集部作成
◇頭金の重要性と準備すべき金額の目安
毎月の返済額を抑えるために頭金を検討している方もいるのではないでしょうか。頭金を用意すれば月々の返済額を抑えられるだけでなく、利息負担の削減にもつながります。しかし、頭金をどのくらい用意するのが適当なのか分からない場合も多いでしょう。
一般的に、準備する頭金の相場は住宅価格の1割~2割とされています。たとえば、4,000万円の住宅を購入する場合、400万~800万円程度の頭金を準備するのが望ましいでしょう。
頭金をいくら用意できるかは、金融機関に対して返済能力を示す材料にもなるため、住宅ローンの審査においても有利に働く場合があります。ただし、無理な支払いは禁物で、自分自身の経済状況やライフプランに基づいて適切な頭金を設定することが重要です。
年収600万円の住宅ローン返済計画の立て方
住宅ローンを組む際は、適切な月々の返済額と返済期間、ライフプランを考慮した計画立案が重要です。ここでは、年収600万円で住宅ローンを組む場合の返済計画の立て方について解説します。
◇月々の返済額の目安
前述したとおり、住宅ローンの返済負担率は年収の20%~25%が一般的な目安です。よって、年収600万円の場合、月々の返済額は10万~12万5,000円程度が適切な金額となります。
たとえば、返済負担率25%、借入期間35年、固定金利3.29%でシミュレーションすると、年収600万円の場合、借入可能額は約3,115万円です。この返済額をもとに、35年間・固定金利3.29%・元利均等返済で逆算すると、月々の返済額は12万4,978円となります。その他の年収でシミュレーションした場合の月々の返済額の目安は以下のとおりです。
・年収400万円(借入額約2,077万円)の場合:8万3,332円
・年収800万円(借入額約4,154万円)の場合:16万6,665円
・年収1,000万円(借入額約5,192万円)の場合:20万8,311円
・年収1,500万円(借入額約7,788万円)の場合:31万2,467円
◇返済期間の設定
返済期間は、年齢や将来の収入見込みを考慮して設定しましょう。一般的に25年~35年の範囲で設定されることが多く、長期の場合は月々の返済額を抑えられるメリットがあります。ただし、返済期間が長くなると総返済額が増加するため、自身の状況に合わせて適切な期間を選択することが大切です。
◇ライフプランを考慮した返済計画
住宅ローンの返済計画を立てる際は、将来想定される子どもの教育費や老後資金などとの兼ね合いを考慮することが重要です。長期的な視点で家計の収支を見直し、無理のない返済計画を立てましょう。
また、余裕がある場合は繰り上げ返済を活用することで、総返済額を抑えられます。家計負担を少しでも軽減できるよう、ライフステージの変化に応じて柔軟に計画を見直すことも大切です。
住宅ローン借入シミュレーション
▲画像提供:PIXTA
住宅ローンを組む際は、具体的な借入シミュレーションを行い、自分に合った返済計画を立てましょう。
ここでは、借入期間別・金利タイプ別・年齢別・家族構成別に、年収600万円で借入した場合のシミュレーションを紹介します。また、年収400万円、800万円、1,000万円、1,500万円のシミュレーションもまとめていますので参考にしてみてください。
◇借入期間別でシミュレーション
住宅ローンの借入期間は、返済額や総支払額に大きな影響を与えます。25年、30年、35年の三つの期間で、月々の返済額と総返済額がどうなるかを年収別で比較してみましょう。
【年収400万円の場合】
| 年収 | 借入額 | 借入期間 | 月々の返済額 | 総返済額 |
|---|---|---|---|---|
| 400万円 | 2,077万円 | 25年 | 10万1,654円 | 3,049万6,442円 |
| 400万円 | 2,077万円 | 30年 | 9万848円 | 3,270万5,561円 |
| 400万円 | 2,077万円 | 35年 | 8万3,332円 | 3,499万9,508円 |
※固定金利3.29%で計算
※借入額は返済期間35年、固定金利年3.29%、返済負担率25%で計算
【年収600万円の場合】
| 年収 | 借入額 | 借入期間 | 月々の返済額 | 総返済額 |
|---|---|---|---|---|
| 600万円 | 3,115万円 | 25年 | 15万2,458円 | 4,573万7,176円 |
| 600万円 | 3,115万円 | 30年 | 13万6,251円 | 4,905万390円 |
| 600万円 | 3,115万円 | 35年 | 12万4,978円 | 5,249万980円 |
※固定金利3.29%で計算
※借入額は返済期間35年、固定金利年3.29%、返済負担率25%で計算
【年収800万円の場合】
| 年収 | 借入額 | 借入期間 | 月々の返済額 | 総返済額 |
|---|---|---|---|---|
| 800万円 | 4,154万円 | 25年 | 20万3,309円 | 6,099万2,934円 |
| 800万円 | 4,154万円 | 30年 | 18万1,697円 | 6,541万1,162円 |
| 800万円 | 4,154万円 | 35年 | 16万6,665円 | 6,999万9,008円 |
※固定金利3.29%で計算
※借入額は返済期間35年、固定金利年3.29%、返済負担率25%で計算
【年収1,000万円の場合】
| 年収 | 借入額 | 借入期間 | 月々の返済額 | 総返済額 |
|---|---|---|---|---|
| 1,000万円 | 5,192万円 | 25年 | 25万4,113円 | 7,623万3,674円 |
| 1,000万円 | 5,192万円 | 30年 | 22万7,100円 | 8,175万6,007円 |
| 1,000万円 | 5,192万円 | 35年 | 20万8,311円 | 8,749万512円 |
※固定金利3.29%で計算
※借入額は返済期間35年、固定金利年3.29%、返済負担率25%で計算
【年収1,500万円の場合】
| 年収 | 借入額 | 借入期間 | 月々の返済額 | 総返済額 |
|---|---|---|---|---|
| 1,500万円 | 7,788万円 | 25年 | 38万1,169円 | 1億1,435万719円 |
| 1,500万円 | 7,788万円 | 30年 | 34万650円 | 1億2,263万4,158円 |
| 1,500万円 | 7,788万円 | 35年 | 31万2,467円 | 1億3,123万5,768円 |
※固定金利3.29%で計算
※借入額は返済期間35年、固定金利年3.29%、返済負担率25%で計算
借入期間が長くなるほど月々の返済額は減少しますが、総返済額は増加する点に注意が必要です。
◇金利タイプ別でシミュレーション
住宅ローンの金利タイプによっても、月々の返済額や総返済額は大きく変わってきます。全期間固定金利、固定期間選択金利(10年固定金利)、変動金利の三つのタイプで比較してみましょう。
以下、借入期間を35年とした場合の年収ごとのシミュレーション結果です。なお、借入額は返済期間35年、固定金利年3.29%、返済負担率25%で計算した場合のものです。
| 年収 | 借入額 | 全期間固定金利 (金利:3.29%) |
|
|---|---|---|---|
| 月々の返済額 | 総返済額 | ||
| 400万円 | 2,077万円 | 8万3,332円 | 3,499万9,508円 |
| 600万円 | 3,115万円 | 12万4,978円 | 5,249万980円 |
| 800万円 | 4,154万円 | 16万6,665円 | 6,999万9,008円 |
| 1,000万円 | 5,192万円 | 20万8,311円 | 8,749万512円 |
| 1,500万円 | 7,788万円 | 31万2,467円 | 1億3,123万5,768円 |
| 年収 | 借入額 | 固定期間選択(10年) (当初金利3%、残期間金利3.5%) |
|
|---|---|---|---|
| 月々の返済額 | 総返済額 | ||
| 400万円 | 2,077万円 | 当初:7万9,933円 見直し後:8万4,385円 |
3,490万7,410円 |
| 600万円 | 3,115万円 | 当初:11万9,880円 見直し後:12万6,558円 |
5,235万2,805円 |
| 800万円 | 4,154万円 | 当初:15万9,866円 見直し後:16万8,771円 |
6,981万5,024円 |
| 1,000万円 | 5,192万円 | 当初:19万9,814円 見直し後:21万943円 |
8,726万412円 |
| 1,500万円 | 7,788万円 | 当初:29万9,721円 見直し後:31万6,414円 |
1億3,089万889円 |
| 年収 | 借入額 | 変動金利 (金利:0.945%) |
|
|---|---|---|---|
| 月々の返済額 | 総返済額 | ||
| 400万円 | 2,077万円 | 5万8,099円 | 2,440万1,774円 |
| 600万円 | 3,115万円 | 8万7,135円 | 3,659万6,861円 |
| 800万円 | 4,154万円 | 11万6,199円 | 4,880万3,700円 |
| 1,000万円 | 5,192万円 | 14万5,235円 | 6,099万8,784円 |
| 1,500万円 | 7,788万円 | 21万7,853円 | 9,149万8,264円 |
近年は住宅ローン金利が上昇傾向にあるため、現在の返済額だけでなく、将来的に金利が上昇した場合の返済負担も想定しておくことが大切です。そこで、仮に変動金利が借入期間中に0.945%から1.945%に上昇したとして、返済額がどのように変化するかをシミュレーションしました。
【シミュレーション条件】
・借入期間:35年
・当初金利:0.945%
・10年後に金利が1.945%(+1%)へ上昇したと仮定
・元利均等返済
・ボーナス返済なし
なお、シミュレーション結果を比較しやすくするため、借入額は前述同様、返済期間35年、固定金利年3.29%、返済負担率25%で計算したものを使用しています。
シミュレーション結果は以下のとおりです。
| 年収 | 借入額 | 当初(0.945%) の月々返済額 |
金利上昇後(1.945%) の月々返済額 |
増加額 | 総返済額 |
|---|---|---|---|---|---|
| 400万円 | 2,077万円 | 5万8,099円 | 6万5,361円 | +7,262円 | 約2,658万円 |
| 600万円 | 3,115万円 | 8万7,135円 | 9万8,026円 | +1万891円 | 約3,986万円 |
| 800万円 | 4,154万円 | 11万6,199円 | 13万723円 | +1万4,524円 | 約5,316万円 |
| 1,000万円 | 5,192万円 | 14万5,235円 | 16万3,388円 | +1万8,153円 | 約6,644万円 |
| 1,500万円 | 7,788万円 | 21万7,853円 | 24万5,082円 | +2万7,229円 | 約9,967万円 |
※変動金利は常に金利変動するリスクがあるため、返済額はあくまで目安として考えてください。
シミュレーションで分かるように、金利タイプによっても返済額が大きく異なるため、自身のライフプランやリスク許容度に応じた選択が重要です。各金利タイプの特徴を理解し、自分に最適なプランを選びましょう。
◇年齢別(30代40代)でシミュレーション
年収が同じ600万円でも、住宅ローンを組む年齢によって返済計画は変わります。一般的に30代は返済期間を長く設定でき、毎月の返済額を抑えやすい傾向があります。一方、40代は完済年齢を考慮して返済期間を短く設定するケースが多く、月々の返済負担が大きくなりやすい傾向です。
以下、年収600万円・毎月返済額10万円を想定したシミュレーション例です。
【シミュレーション条件】
・年収:600万円
・審査金利3%で試算
・毎月返済額10万円
・ボーナス返済:なし
・元利均等返済
| 借入時の年齢 | 返済期間 | 月々の返済額 | 借入可能額 |
|---|---|---|---|
| 35歳 | 35年 | 10万円 | 約2,598万円 |
| 45歳 | 30年 | 10万円 | 約2,371万円 |
40代で住宅ローンを組む場合は、教育費や老後資金などの支出が増える時期と返済期間が重なる可能性があります。そのため、借入可能額だけで判断するのではなく、将来の家計も見据えて返済計画を立てることが重要です。
30代は返済期間を長く設定できるため毎月の返済額を抑えやすい一方、返済期間が長期化します。結婚や出産、子どもの教育費など、ライフイベントによる支出の増加も考慮し、将来にわたって無理なく返済できる借入額を検討しましょう。
◇家族構成別でシミュレーション
年収が同じ600万円でも、家族構成によって住宅ローンに充てられる金額は変わります。特に子どもの有無によって教育費などの将来的な支出が異なるため、無理なく返済できる借入額も変わってきます。
以下は、家族構成ごとに無理のない借入額を想定したシミュレーション例です。
【シミュレーション条件】
・年齢:35歳
・年収:600万円
・金利:3.29%
・ボーナス返済:なし
・元利均等返済
| 家族構成 | 借入可能額 | 返済期間 | 月々の返済額 | 年間返済額 |
|---|---|---|---|---|
| 独身 | 2,990万円 | 35年 | 12万円 | 144万円 |
| 夫婦のみ | 2,741万円 | 35年 | 11万円 | 132万円 |
| 夫婦+子ども1人 | 2,243万円 | 35年 | 9万円 | 108万円 |
| 夫婦+子ども2人 | 1,993万円 | 35年 | 8万円 | 96万円 |
子どもがいる世帯では、進学に伴う教育費や習い事などの支出が増えることを考慮する必要があります。そのため、借入可能額いっぱいまで住宅ローンを組むのではなく、将来の家計に余裕を持たせられる借入額を検討することが重要です。
一方、独身や夫婦のみの世帯でも、結婚や出産、転職などライフスタイルが変化する可能性があります。現在の家計だけで判断せず、将来のライフイベントも見据えた返済計画を立てましょう。
世帯年収が600万円だとどうなる?
▲画像提供:PIXTA
本人の年収が600万円のケースだけでなく、「夫婦の収入を合算した世帯年収600万円のケースはどうなの?」という疑問もあるかもしれません。共働き世帯では、収入合算やペアローンを利用できるため、単独で住宅ローンを組む場合とは借入方法や借入可能額の考え方が異なります。
収入合算とは、夫婦など複数人の収入をまとめて一つの住宅ローンの審査に反映させる方法です。主債務者の収入に配偶者の収入を合算することで、単独で申し込むよりも高い借入額が認められる可能性があります。一方で、連帯保証や連帯債務となるケースが多く、どちらかの収入が減少した場合には、もう一方の返済負担が大きくなる点に注意が必要です。
ペアローンは、夫婦それぞれが住宅ローンを契約し、一つの物件に対して2本のローンを組む方法です。それぞれが債務者となるため、双方の収入をより反映しやすく、収入合算より借入可能額が増えるケースもあります。また、一定の条件を満たせば夫婦それぞれが住宅ローン控除を利用できる可能性があります。
ただし、ペアローンは契約が2本になるため、事務手数料や登記費用などの諸費用が増えることもあります。また、どちらかが退職・休職した場合でも、それぞれが返済義務を負う点を踏まえ、将来のライフプランも考慮して選択することが大切です。
年収600万円で住宅ローンの負担を抑えるヒント
住宅の購入は人生最大の買い物といっても過言ではなく、少しでも負担を抑えたいと考えている方は多いでしょう。ここからは、年収600万円の方が住宅ローンの負担を抑えるために活用できる具体的な方法をご紹介します。
◇住宅ローン減税制度を活用
住宅ローンを組む場合、「住宅借入金等特別控除」という住宅ローン減税制度を活用できます。この制度は、住宅の取得時期や居住要件などの適用条件を満たすことで、最長13年間、年末時点の住宅ローン残高の0.7%を所得税から控除できるというものです。
控除額は年末時点での住宅ローン残高で決まり、住宅タイプや居住年によって上限額も異なりますが、大きな負担軽減になるため、具体的な適用条件を理解しておきましょう。
◇団体信用生命保険は複数の金融機関で比較
住宅ローンを利用する際には、原則団体信用生命保険(団信)に加入することを求められます。団信とは、借入者が死亡または高度障害になった場合に残債を保障する保険で、万一の際に家族の経済的なリスクを軽減できます。
ただし、団信にはさまざまな種類があり、保障される範囲もそれぞれ異なるため、複数の金融機関で比較検討することが重要です。必要性や保障内容をしっかりと理解し、自分に合った最適な保険を選択すれば、無駄な支出を抑えられます。
◇借り換えや金利交渉も検討
住宅ローンの金利は、借り換えや金利交渉によって下げられる場合があります。
契約中の金融機関から別の金融機関に借り換えをすれば、金利を再設定できるため、条件によっては契約中の住宅ローンで返済を続けるよりも負担が少なく済むかもしれません。
たとえば、借入額3,000万円で返済期間が25年、元の金利が1.91%とすると、金利が1%下がるだけでも総返済額を約400万円削減できます。ただし、借り換える場合も審査が必要で、登記簿の書き換えなどの手続きも伴うため、その手間やコストも考慮しつつ慎重に判断する必要があるでしょう。
また、融資を行う銀行側は「他の銀行に借り換えられるよりは現在のローン金利の引き下げに応じる」可能性もあり、金利交渉を行ってみるのも一手です。ただし、応じてもらえるかどうかは取引実績や返済状況にもよるため、そのときの状況をしっかりと把握した上で交渉することが大切です。
年収600万円で住宅ローンを組むときのポイント
▲画像提供:PIXTA
住宅ローンは長期にわたって大きな金銭的負担を伴うため、慎重な検討と計画が大切です。ここでは、年収600万円の方が住宅ローンを賢く活用し、将来の家計の安定性を確保しつつ、理想の住まいを手に入れるために注意すべきポイントをご紹介します。
◇借入可能額を上限として考えない
借入可能額は、実際に借りるべき金額と必ずしも一致するわけではありません。借入可能額は金融機関の審査条件によって異なりますが、これを上限として考えるのは危険です。
手取り年収や日常生活に必要な支出をしっかりと把握し、無理のない範囲で借入額を設定するようにしましょう。
◇変動金利は返済額が変わるリスクを踏まえておく
変動金利の住宅ローンを利用する場合、将来的に金利が変動することで返済額が増加するリスクがあります。特に返済が長期にわたる住宅ローンでは、金利の変動が返済計画に大きな影響を与えるため注意が必要です。
金利上昇時には月々の返済負担が増えることも考えられるため、固定金利との比較や、金利上昇時のシミュレーションを行い、自分に適した金利タイプを選択しましょう。
◇諸経費や年間費用を考慮して予算設定する
住宅購入時には、物件そのものの購入費用に加え、契約時の手数料や税金などさまざまな諸経費が発生します。物件価格や住宅の種類で異なりますが、基本的には物件価格の3%~9%程度が目安です。新築マンションは仲介手数料がかからないケースが多く物件価格の3〜5%程度、中古マンションは仲介手数料が発生するため6〜9%程度が目安です。3,000万円の中古マンションであれば、180万〜270万円程度を見込んでおきましょう。
また、管理費や固定資産税などの年間費用もしっかり試算することが重要です。これらの費用も住宅の種類によって変わってきますが、たとえば分譲マンションでは、管理費とは別に修繕積立金を管理組合に毎月支払う必要があります。
無理なく住宅ローンを返済するためには、これらの費用を事前に把握した上で、総合的な予算設定を行いましょう。
年収600万円の住宅ローンに関するよくある質問
年収600万円の住宅ローンについて、借入可能額や返済計画などに関するよくある質問とその回答をまとめました。住宅ローンを検討している方は、参考にしてみてください。
◇年収600万円で4,000万円の住宅ローンは組める?
十分に検討可能です。一般的に住宅ローンは返済負担率が基準内(20%~25%が目安)に収まることが重要で、年収600万円の場合、条件によっては4,000万円を借りられる可能性はあるでしょう。
ただし、金融機関の審査では、実際に適用される金利ではなく、3%~4%程度の審査金利を用いて返済能力を確認することが一般的です。そのため、低金利だからといって必ず希望額を借りられるわけではありません。実際の借入可否は、返済期間や他の借入状況、勤続年数なども踏まえて総合的に判断されます。
◇年収600万円で5,000万円の住宅ローンは無理?
不可能ではありませんが、ハードルは高くなります。一般的な返済負担率の目安である20~25%を踏まえると、5,000万円の借入では返済負担率が上限に近づく、あるいは超える可能性があるからです。そのため、頭金を多めに用意する、他の借入を減らしておくといった対応が必要です。
また、金融機関では年収だけでなく、勤続年数や雇用形態、信用情報なども含めて総合的に審査されます。借入可能額を基準にするのではなく、将来のライフイベントも考慮した無理のない返済計画を立てることが大切です。
◇共働きなら借入額はどのくらい増える?
共働き世帯では、収入合算やペアローンを利用することで、単独で住宅ローンを申し込む場合より借入可能額が増える可能性があります。
金融機関や夫婦それぞれの収入状況によって異なりますが、収入合算では単独の約1.5倍程度まで借入枠が広がるケースもあります。ただし、配偶者の収入が全額評価されるとは限らず、収入割合や雇用形態によって借入可能額は変動します。
ペアローンは夫婦それぞれが住宅ローンを契約するため、借入設計の自由度は高いです。一方で、契約が2本になることによる諸費用や手続きの負担も考慮する必要があります。
◇40代からでも住宅ローンは組める?
可能です。多くの金融機関では完済時年齢の上限を80歳前後に設定しているため、45歳前後で借り入れを始めても35年ローンを利用できる場合があります。ただし、返済期間が短くなるほど月々の返済額は増えるため、同じ年収でも若年層と比べて借入可能額は少なくなる傾向があります。
また、40代では教育費や老後資金など将来的な支出とのバランスも重要です。安定した収入や勤続年数、健康状態なども審査に影響するため、無理のない返済計画を立てた上で住宅購入を検討しましょう。
まとめ
年収600万円の住宅ローン借入可能額の目安は、返済負担率と年収倍率から算出できます。適切な借入額を決めるには、これらの指標を参考にしつつ、自身の生活スタイルや将来の収支計画を考慮することが重要です。
また、年齢や家族構成によっても借入額が変わります。30代と40代、独身世帯と子育て世帯とでは返済期間や完済時期が大きく変わってきます。
金利タイプの選択も重要なポイントです。変動金利は返済額を抑えやすい一方、金利上昇によって負担が増える可能性があります。将来的な金利動向も考慮し、固定金利や固定期間選択型も含めて慎重に選択しましょう。
加えて、住宅ローン減税制度などを活用し、長期的な家計負担を抑える工夫も必要です。本記事で紹介した返済計画の立て方や借入シミュレーションを参考に、自分や家族にとって最適な住宅ローンプランを見つけてください。
この記事はいかがでしたか?
ぜひ皆様のご意見をお聞かせください。
監修者
杉山 明熙(すぎやま めいき)
<保有資格>
- 宅地建物取引士
- 2級ファイナンシャル・プランニング技能士
- 賃貸不動産経営管理士
<プロフィール>
元不動産営業のWebライター。12年間の営業経験を活かし、大手メディアや不動産会社のオウンドメディアで住まい・不動産投資分野の記事を多数執筆。業界経験者ならではの視点から実情を伝え、「不動産業界をもっと身近に」をモットーに活動中。
 【2026年最新版】マンションの防災対策ガイド|在宅避難・備蓄・共助

MONTHLY RANKING今月の人気記事ランキング